Paragrafen
Lokale heffingen
Terug naar navigatie - - Lokale heffingenInleiding
Terug naar navigatie - Lokale heffingen - InleidingEr zijn drie soorten gemeentelijke belastingen:
Algemene belastingen
De opbrengst van de algemene belastingen valt toe aan de algemene middelen. De gemeente kan kiezen voor welk beleidsdoel (bijvoorbeeld het verlenen van subsidies) ze de opbrengst van deze belastingen aanwendt.
De tarieven van de algemene belastingen komen niet tot stand door het toerekenen van met deze belastingen samenhangende kosten.
Bestemmingsbelastingen
De rijksoverheid bepaalt voor welk beleidsdoel (bijvoorbeeld het onderhoud van de gemeentelijke riolering) de gemeente de opbrengst van de bestemmingsbelastingen aanwendt.
De tarieven van de bestemmingsbelastingen komen tot stand door het toerekenen van met deze belastingen samenhangende kosten.
Rechten (retributies)
De gemeente verleent diensten (bijvoorbeeld bouwvergunningen) aan individuele inwoners en bedrijven. Voor deze diensten betalen de individuele inwoners en bedrijven rechten.
De tarieven van de rechten komen tot stand door het toerekenen van met deze belastingen samenhangende kosten.
De gemeente Nissewaard heeft de volgende belastingen:
Algemene belastingen
- onroerende-zaakbelastingen
- forensenbelasting
- toeristenbelasting
- parkeerbelasting
- precariobelasting
Bestemmingsbelastingen
- afvalstoffenheffing
- rioolheffing
- BIZ-bijdrage
Rechten
- leges
- lijkbezorgingsrechten
- marktgelden
- haven-, kade- en opslaggelden
Beleid ten aanzien van gemeentelijke heffingen
Terug naar navigatie - Lokale heffingen - Beleid ten aanzien van gemeentelijke heffingenDe tarieven van de algemene belastingen stijgen jaarlijks met een gewogen gemiddelde van het percentage van de consumentenprijsindex (CPI) van het Centraal Bureau van de Statistiek (CBS) en de personele kosten.
In de Perspectiefnota 2027 is de volgende berekening opgenomen.
|
50% x stijging personele kosten |
50% x 1,34% |
0,67% |
|
50% x prijsstijging |
50% x 1,70% |
0,85% |
|
Stijging totaal |
|
1,52% |
De tarieven 2027 stijgen ten opzichte van de tarieven 2026 echter niet met 1,52%, maar met 3,5%. De reden hiervoor wordt uiteengezet in de Financiële samenvating.
De tarieven onroerende-zaakbelasting 2027 (tarief eigenaar woning, tarief eigenaar niet-woning, tarief gebruiker niet-woning) stijgen ten opzichte van de tarieven onroerende-zaakbelasting 2026 zodanig dat de opbrengst onroerende-zaakbelasting 2027 (tarieven onroerende-zaakbelasting 2027 * WOZ-waarde 2027) ten opzichte van de opbrengst onroerende-zaakbelasting 2026 (tarieven onroerende-zaakbelasting 2026 * WOZ-waarde 2026) stijgt met 3,5%.
De tarieven van de bestemmingsbelastingen en de rechten zijn maximaal 100% kostendekkend.
De WOZ-beschikking en de aanslagen onroerende-zaakbelasting, afvalstoffenheffing en rioolheffing staan gezamenlijk vermeld op het aanslagbiljet gemeentelijke belastingen. In 2027 zullen ongeveer ongeveer 46.000 aanslagbiljetten gemeentelijke belastingen 2027 (inclusief 62.000 WOZ-beschikkingen*) worden verstuurd (op papier of digitaal via MijnOverheid)**. In totaal zal voor 2027 een bedrag van € 48 miljoen worden opgelegd.
*Als een inwoner, bedrijf of instelling eigenaar en/of gebruiker is van meerdere WOZ-objecten (woningen of niet-woningen), staan op één aanslagbiljet gemeentelijke belastingen meerdere WOZ-beschikkingen.
**Vrijwel alle aanslagbiljetten gemeentelijke belastingen 2027 worden verstuurd in februari 2027. De resterende aanslagbiljetten gemeentelijke belastingen 2027 worden later in 2027 verstuurd.
Wet waardering onroerende zaken (Wet WOZ)
De Wet waardering onroerende zaken (Wet WOZ) regelt de uniformering van de waardebepaling van onroerende zaken (woningen en niet-woningen) ten behoeve van de belastingenheffing door het Rijk (de belastingdienst), de gemeenten en de waterschappen. De gemeente bepaalt de WOZ-waarde van alle onroerende zaken in Nissewaard en gebruikt deze voor de heffing van de onroerende-zaakbelastingen, de forensenbelasting en de BIZ-bijdrage. De gegevens van alle onroerende zaken in de administratie moeten voortdurend aansluiten bij de actuele marktontwikkelingen.
De WOZ-waarde voor 2027 wordt bepaald naar het prijsniveau op 1 januari 2026.
De gemeente levert de WOZ-waarde van alle onroerende zaken in Nissewaard aan de Dienst voor het kadaster en de openbare registers ten behoeve van de opname in de landelijke voorziening WOZ. De Dienst levert de WOZ-waarde van alle onroerende zaken aan de Belastingdienst en de waterschappen, die de WOZ-waarde gebruiken voor het berekenen van het huurwaardeforfait respectievelijk de systeemheffing gebouwd. Daarnaast neemt de Dienst de WOZ-waarde van alle woningen in Nissewaard op in het loket voor openbare WOZ-waarden.
Geraamde bruto-opbrengsten belastingen Nissewaard
Terug naar navigatie - Lokale heffingen - Geraamde bruto-opbrengsten belastingen NissewaardVoor 2027 zijn de volgende bruto-opbrengsten in de begroting geraamd.
Tabel bruto-opbrengsten
|
Nr. |
Omschrijving |
2026 |
2027 |
|
1 |
Afvalstoffenheffing |
14.139.000 |
15.292.581 |
|
2 |
Rioolheffing |
8.871.462 |
9.347.082 |
|
3 |
Onroerende-zaakbelastingen |
22.453.754 |
23.520.441 |
|
4 |
Forensenbelasting |
25.947 |
36.702 |
|
5 |
Toeristenbelasting |
434.823 |
450.041 |
|
6 |
Straatparkeren/parkeervergunningen |
1.353.905 |
1.521.952 |
|
|
Naheffingsaanslagen parkeerbelasting |
366.108 |
373.248 |
|
7 |
Hondenbelasting |
732.000 |
0 |
|
8 |
Precariobelasting |
47.546 |
49.297 |
|
9 |
BIZ-bijdrage |
488.345 |
497.869 |
|
10 |
Leges Algemene dienstverlening |
2.060.784 |
2.138.918 |
|
|
Leges Dienstverlening Omgevingsvergunning |
2.724.265 |
1.580.412 |
|
|
Leges Dienstverlening Europese Dienstenrichtlijn |
54.129 |
66.268 |
|
|
Leges APV |
32.586 |
33.786 |
|
|
Leges Infra |
739.923 |
763.712 |
|
|
Leges Urgentieverklaringen |
15.823 |
16.064 |
|
|
Leges Kinderopvang |
2.820 |
2.863 |
|
|
Leges Rotterdampas |
7.912 |
8.032 |
|
11 |
Lijkbezorgingsrechten |
555.508 |
575.971 |
|
12 |
Marktgelden |
44.474 |
46.112 |
|
|
Totaal |
55.151.114 |
56.272.054 |
Woonlasten 2027
Terug naar navigatie - Lokale heffingen - Woonlasten 2027De woonlasten bestaan uit de ozb, de rioolheffing en de afvalstoffenheffing.
In Nissewaard:
- betalen eigenaar-bewoners van een woning ozb, rioolheffing en afvalstoffenheffing
- betalen huurders van een woning afvalstoffenheffing
Voor het bedrag van de ozb-aanslag is de WOZ-waarde van de woning van belang. Voor het bedrag van de aanslagen rioolheffing en de afvalstoffenheffing is de WOZ-waarde van de woning niet van belang.
De tabel geeft de lokale lastendruk weer voor een woning met een WOZ-waarde van € 394.000.-, de gemiddelde WOZ-waarde van koopwoningen in 2026 in Nissewaard.
De genoemde tarieven 2027 zijn indicatief. De definitieve belastingtarieven 2027 worden pas vastgesteld in de raadsvergadering van december 2026.
|
Belasting |
2026 Gestapelde woning |
2026 Eengezinswoning |
2027 Gestapelde woning |
2027 Eengezinswoning |
|
OZB eigenaar - bewoners |
€ 400,39 |
€ 400,39 |
€ 414,40 |
€ 414,40 |
|
Rioolheffing |
€ 200,20 |
€ 200,20 |
€ 214,97 |
€ 214,97 |
|
Afvalstoffenheffing |
€ 296,96 |
€ 385,46 |
€ 307,35 |
€ 398,95 |
|
Totaal |
€ 897,55 |
€ 986,05 |
€ 928,96 |
€ 1.020,56 |
Hieronder worden de woonlasten van Nissewaard vergeleken met de woonlasten van regiogemeenten.*
Woonlasten Nissewaard en regiogemeenten - eenpersoonshuishoudens 2026
|
|
Nissewaard |
Voorne aan Zee |
Schiedam |
Vlaardingen |
|
ozb-tarief |
0,1016% |
0,0884% |
0,0757% |
0,1085% |
|
gemidd WOZ-waarde |
394.000 |
500.000 |
427.000 |
429.000 |
|
ozb |
400,30 |
442,00 |
323,24 |
465,47 |
|
afvalstoffenheffing |
296,96 |
343,00 |
369,00 |
318,00 |
|
rioolheffing |
200,20 |
225,00 |
258,00 |
212,00 |
|
totaal |
897,46 |
1.010,00 |
950,24 |
995,47 |
Woonlasten Nissewaard en regiogemeenten - meerpersoonshuishoudens 2026
|
|
Nissewaard |
Voorne aan Zee |
Schiedam |
Vlaardingen |
|
ozb-tarief |
0,1016% |
0,0884% |
0,0757% |
0,1085% |
|
gemidd WOZ-waarde |
394.000 |
500.000 |
427.000 |
429.000 |
|
ozb |
400,30 |
442,00 |
323,24 |
465,47 |
|
afvalstoffenheffing |
385,46 |
343,00 |
436,00 |
406,00 |
|
rioolheffing |
200,20 |
225,00 |
258,00 |
212,00 |
|
totaal |
985,96 |
1.010,00 |
1.017,24 |
1.083,47 |
Het tarief afvalstoffenheffing is voor eenpersoonshuishoudens (in Nissewaard: tarief afvalstoffenheffing voor gestapelde woningen, zoals flatwoningen en appartementen) lager of gelijk aan het tarief afvalstoffenheffing voor meerpersoonshuishoudens (in Nissewaard: tarief afvalstoffenheffing voor niet-gestapelde woningen, zoals eengezinswoningen).
Rangnummer Nissewaard en regiogemeenten: Eigenaar-bewoner
|
|
Nissewaard |
Brielle |
Hellevoetsluis |
Westvoorne |
Schiedam |
Vlaardingen |
|
2022 |
79 |
117 |
33 |
319 |
163 |
210 |
|
2023 |
98 |
86 |
65 |
222 |
147 |
188 |
|
2024 |
105 |
121 |
86 |
255 |
127 |
222 |
|
2025 |
109 |
100** |
100** |
100** |
117 |
207 |
|
2026 |
82 |
93** |
93** |
93** |
101 |
176 |
Het rangnummer is hoger naarmate de woonlasten in de desbetreffende gemeente hoger zijn. Het hoogste rangnummer 2026 in Nederland is voor eigenaar-bewoners 342.
Rangnummer Nissewaard en regiogemeenten: Huurder
|
|
Nissewaard |
Brielle |
Hellevoetsluis |
Westvoorne |
Schiedam |
Vlaardingen |
|
2022 |
113 |
267 |
133 |
155 |
122 |
119 |
|
2023 |
125 |
279 |
140 |
139 |
126 |
115 |
|
2024 |
104 |
248 |
121 |
116 |
114 |
126 |
|
2025 |
92 |
135** |
135** |
135** |
115 |
98 |
|
2026 |
67 |
130** |
130** |
130** |
109 |
81 |
Het hoogste rangnummer 2026 in Nederland is voor huurders 341.
*Bronnen:
COELO: Atlas van de lokale lasten
Waarderingskamer
Waarstaatjegemeente.nl
**Vanaf 2025 zijn de rangnummers van Brielle, Hellevoetsluis en Westvoorne, die samen de gemeente Voorne aan Zee vormen, in de Atlas van de lokale lasten gelijk aan elkaar.
OZB
De OZB is een algemene belasting. De gemeente kan kiezen voor welk beleidsdoel ze de opbrengst van deze belasting aanwendt.
De OZB-tarieven:
- Tarief voor eigenaren van een woning
- Tarief voor eigenaren van een niet-woning (bijvoorbeeld een kantoor of een winkel)
- Tarief voor gebruikers van een niet-woning (bijvoorbeeld een kantoor of een winkel)
De ozb-tarieven 2027 (een percentage dat vermenigvuldigd wordt met de WOZ-waarde 2027, wat resulteert in het bedrag van de ozb-aanslag 2027) worden zodanig bepaald dat daarmee de ozb-opbrengst 2027 ten opzichte van de ozb-opbrengst 2026 stijgt met 3,5%.
Het bedrag van de OZB-aanslag 2027 komt als volgt tot stand:
|
soort ozb |
bedrag van de ozb-aanslag |
|
ozb eigendom woningen 2027 |
ozb-tarief eigendom woningen 2027 * WOZ-waarde van de woning 2027 |
|
ozb eigendom niet-woningen 2027 |
ozb-tarief eigendom niet-woningen 2027 * WOZ-waarde van de niet-woning 2027 |
|
ozb gebruik niet-woningen 2027 |
ozb-tarief gebruik niet-woningen 2027 * WOZ-waarde van de niet-woning 2027 |
Rioolheffing
De rioolheffing is een bestemmingsbelasting. De rijksoverheid heeft bepaald dat de gemeente de opbrengst van de rioolheffing gebruikt voor de dekking van de kosten van:
- de inzameling en het transport van huishoudelijk afvalwater en bedrijfsafvalwater, ook zuivering van huishoudelijk afvalwater;
- en de inzameling van afvloeiend hemelwater en de verwerking van het ingezamelde hemelwater, evenals het treffen van maatregelen om structureel nadelige gevolgen van de grondwaterstand voor de aan de grond gegeven bestemming zoveel mogelijk te voorkomen of te bereiken.
De tarieven van de rioolheffing:
- Tarief voor eigenaren van een woning
- Tarief voor eigenaren van een niet-woning (bijvoorbeeld een kantoor of een winkel
In december 2025 is door de gemeenteraad het nieuwe Integraal Gemeentelijk WaterPlan (IGWP) vastgesteld. In het IGWP heeft een herijking plaatsgevonden van alle exploitatielasten en investeringen, waaruit een nieuw benodigde rioolheffing is berekend. Vastgesteld is om in de planperiode 2026-2030 de rioolheffing voor woningen jaarlijks met € 7,50 (exclusief inflatiecorrectie) te laten stijgen.
Afvalstoffenheffing
De afvalstoffenheffing is een bestemmingsbelasting. De rijksoverheid heeft bepaald dat de gemeente de opbrengst van de afvalstoffenheffing gebruikt voor de dekking van de kosten van het inzamelen van huishoudelijke afvalstoffen.
De tarieven van de afvalstoffenheffing:
- Tarief voor gebruikers van een gestapelde woning (bijvoorbeeld een flatwoning)
- Tarief voor gebruikers van een niet-gestapelde woning (bijvoorbeeld een eengezinswoning)
Kwijtscheldingsbeleid
Terug naar navigatie - Lokale heffingen - KwijtscheldingsbeleidDe belastingplichtige die denkt een aanslag niet te kunnen betalen, kan kwijtschelding aanvragen. De gemeente Nissewaard verleent alleen kwijtschelding voor de afvalstoffenheffing.
De gemeente controleert op grond van de Invorderingswet 1990 en Uitvoeringsregeling Invorderingswet 1990 bij de beoordeling van de aanvraag eerst of er vermogen aanwezig is. Zo ja, dan wordt er geen kwijtschelding verleend.
Met de Regeling kwijtschelding belastingen medeoverheden hebben gemeenten in Nederland de mogelijkheid gekregen om de vermogensnorm voor de kwijtschelding van gemeentelijke belastingen te verhogen, waardoor een groter aantal belastingschuldigen in aanmerking zou komen voor kwijtschelding. De raad kan bepalen dat het bedrag aan financiële middelen dat niet meetelt bij de berekening van het vermogen wordt verhoogd met:
a. maximaal € 2.000,00 voor de belastingschuldige en zijn echtgenoot,
b. 75% van het bedrag genoemd onder a voor een alleenstaande, en
c. 90% van het bedrag genoemd onder a voor een alleenstaande ouder.
De raad heeft in mei 2023 besloten de vermogensnorm te verhogen zoals hierboven omschreven. Dit is verwerkt in de verordening afvalstoffenheffing voor de jaren vanaf 2024.
Als er geen vermogen aanwezig is, wordt de betalingscapaciteit vastgesteld. Daartoe wordt het netto besteedbare inkomen (het inkomen na aftrek van een aantal vaste lasten) berekend. Als er voldoende betalingscapaciteit aanwezig is, dan wordt er geen kwijtschelding verleend. Net als bijna alle gemeenten in Nederland hanteert de gemeente Nissewaard 100% van de bijstandsnorm als kwijtscheldingsnorm.
Uit overwegingen van doelmatigheid, kostenbesparing en klantvriendelijkheid ontvangen belastingplichtigen die bij vooronderzoek (Inlichtingenbureau) in aanmerking komen voor kwijtschelding geen aanslag (automatische kwijtschelding). Het gezamenlijke bedrag van de kwijtschelding 2027 is begroot op €920.000.
Overige lokale heffingen
Terug naar navigatie - Lokale heffingen - Overige lokale heffingenForensenbelasting
De forensenbelasting is een algemene belasting. De gemeente kan kiezen voor welk beleidsdoel ze de opbrengst van deze belasting aanwendt.
De gemeente heft forensenbelasting van natuurlijke personen, die, zonder in de gemeente hoofdverblijf te hebben, op meer dan negentig dagen van dat jaar voor zich of hun gezin een gemeubileerde woning beschikbaar houden.
De tarieven van de forensenbelasting worden geheven naar de WOZ-waarde van de gemeubileerde woning. Er zijn drie WOZ-waardeklassen. Voor elke WOZ-waardeklasse geldt een afzonderlijk tarief.
Toeristenbelasting
De toeristenbelasting is een algemene belasting. De gemeente kan kiezen voor welk beleidsdoel ze de opbrengst van deze belasting aanwendt.
De gemeente heft toeristenbelasting van degene die tegen een vergoeding gelegenheid biedt tot verblijf met overnachten binnen de gemeente, aan personen die niet in de basisregistratie personen van de gemeente zijn ingeschreven.
De toeristenbelasting wordt geheven naar het aantal overnachtingen in kampeermiddelen (zoals een tenten en een caravans), hotels, B&B's, recreatiewoningen, bedrijfsmatig geëxploiteerde woningen en particulier verhuurde woningen.
Parkeerbelasting
Met de parkeerbelasting beïnvloedt de gemeente Nissewaard het parkeergedrag van de inwoners of de bezoekers van het centrum van Spijkenisse.
Er zijn twee parkeerbelastingen:
- een belasting voor het daadwerkelijk parkeren
- een belasting voor een vergunning om te parkeren
Wanneer bij controle door gemeentelijke opsporingsambtenaren blijkt dat de parkeerder niet of onvoldoende parkeerbelasting heeft betaald, schrijft de opsporingsambtenaar een naheffingsaanslag uit.
Hondenbelasting
De hondenbelasting is op grond van artikel 226 van de Gemeentewet een algemene belasting. De gemeente kan kiezen voor welk beleidsdoel ze de opbrengst van deze belasting aanwendt.
De gemeente heeft in november 2021 echter besloten de hondenbelasting als doelbelasting te beschouwen. De gemeente gebruikte de opbrengst van de hondenbelasting vanaf 2022 volledig voor de financiering van het hondenbeleid en voor de financiering van het heffen van hondenbelasting. Sinds de bezuinigingen van 2025 (verhoging van het tarief voor de eerste hond) valt een deel van de opbrengst van de hondenbelasting weer toe aan de algemene middelen.
De kosten bestaan uit aanleg en onderhoud van de uitlaatstroken, het schoonmaken en maaien van de uitlaatstroken, personele kosten (boa's) en inningskosten.
De gemeente heft hondenbelasting voor het houden van een hond. Het bedrag van de aanslag is afhankelijk van het aantal honden.
Conform het coalitieakkoord zal er vanaf 2027 geen hondenbelasting meer worden geheven voor het houden van een hond.
Precariobelasting
De precariobelasting is een algemene belasting. De gemeente kan kiezen voor welk beleidsdoel ze de opbrengst van deze belasting aanwendt.
De gemeente heft precariobelasting voor het hebben van voorwerpen onder, op of boven voor de openbare dienst bestemde gemeentegrond.
BIZ-bijdrage
In Nissewaard zijn de volgende bedrijveninvesteringszones (BIZ) ingesteld:
- Stadscentrum Spijkenisse
- Bedrijventerrein Halfweg-Molenwatering
- Winkelcentrum Akkerhof
Het doel van het instellen van een bedrijveninvesteringszone is om deze zone aantrekkelijker te maken. Dit wordt gefinancierd door de BIZ-bijdrage te heffen van de eigenaren en gebruikers van de winkels en kantoren. De gemeente verstrekt de opbrengst van de BIZ-bijdrage als subsidie aan de bedrijveninvesteringszones.
Leges
De gemeente heft leges voor door haar verstrekte diensten, genoemd in de bij de legesverordening behorende tarieventabel.
De tarieventabel is onderverdeeld in drie hoofdstukken:
- Hoofdstuk 1 - Algemene Dienstverlening. Onder andere: burgerlijke stand, reisdocumenten, rijbewijzen, verstrekkingen uit de basisregistratie personen.
- Hoofdstuk 2 - Dienstverlening en besluiten in het kader van de Omgevingswet. Onder andere: omgevingsvergunning voor bouw-, aanleg en sloopactiviteiten.
- Hoofdstuk 3 - Dienstverlening vallend onder Europese dienstenrichtlijn en niet vallend onder Hoofdstuk 2. Onder andere: vergunning voor horeca en organiseren evenementen.
Lijkbezorgingsrechten
De gemeente heft lijkbezorgingsrechten voor het gebruik van de begraafplaatsen en voor het door de gemeente verlenen van diensten in verband met de begraafplaatsen.
Marktgelden
De gemeente heft marktgelden voor het innemen van een vaste standplaats of een dagplaats op de markt, bedoeld in de Marktverordening Nissewaard 2015.
Berekening kostendekkendheid
Terug naar navigatie - Lokale heffingen - Berekening kostendekkendheidDe tarieven van de bestemmingsbelastingen en de rechten komen tot stand door het toerekenen van met deze belastingen samenhangende kosten. De tarieven mogen niet meer dan 100% kostendekkend zijn.
Op grond van het Besluit begroting en verantwoording provincies en gemeenten (BBV) wordt in de Paragraaf lokale heffingen een overzicht opgenomen van de kostendekkendheid van de tarieven van deze belastingen.
Bij de berekening van de kostendekkendheid van de tarieven worden de volgende uitgangspunten gehanteerd:
- Het vernieuwde BBV
- Handreiking kostentoerekening heffingen, rechten en tarieven van het Ministerie van BZK
- Model kostenonderbouwing model leges omgevingsvergunning van de VNG
- Laatste stand jurisprudentie
- Een berekend uurtarief voor de directe personele kosten
- Een berekend uurtarief voor de opslag overhead per productief uur
Overhead
De overhead is onderdeel van de toerekenbare kosten.
Het vernieuwde Besluit Begroting en Verantwoording schrijft voor dat de overhead niet meer onder afzonderlijke beleidsprogramma’s wordt geregistreerd, maar centraal onder één thema.
Bij de berekening van de overhead is uitgegaan van een berekening waarbij de totale overhead wordt gedeeld door het totale aantal fte dat rechtstreeks voor een taakveld werkt (dus exclusief de fte’s m.b.t. de overhead).
Het berekende bedrag aan overhead in de begroting 2027 bedraagt afgerond € 42 miljoen. Aan de heffingen wordt het overheadbedrag per fte op begrotingsbasis toegerekend, namelijk afgerond € 72.950.
|
Kosten |
Bedrag |
|
|
7.2 |
Riolering |
€ 7.861.308 |
|
Reserves en voorzieningen |
€ -1.400.946 |
|
|
Overhead |
€ 1.066.460 |
|
|
BTW |
€ 1.820.261 |
|
|
Totaal Kosten |
€ 9.347.083 |
|
|
Opbrengsten |
Bedrag |
|
|
1.1 |
Niet woningen |
€ 833.729 |
|
1.2 |
Woningen |
€ 8.513.353 |
|
Totaal Opbrengsten |
€ 9.347.082 |
|
|
Totaaloverzicht |
Bedrag |
|
Totaal kosten |
€ 9.347.083 |
|
Totaal opbrengsten |
€ 9.347.082 |
|
Kostendekkendheidspercentage |
100,00% |
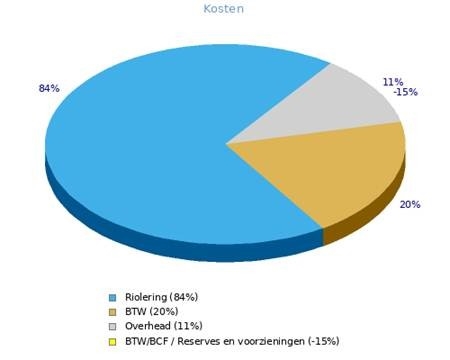
Grafiek 9: Kosten
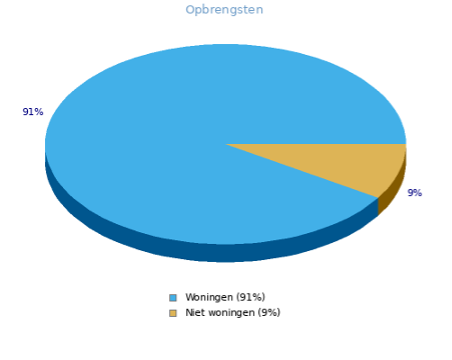
Grafiek 10: Opbrengsten
|
Kosten |
Bedrag |
|
|
2.1 |
Verkeer en vervoer |
€ 1.796.993 |
|
5.7 |
Openbaar groen en (openlucht) recreatie |
€ 207.614 |
|
6.3 |
Inkomensregelingen (kwijtschelding) |
€ 946.936 |
|
7.3 |
Afval |
€ 9.249.215 |
|
9.27 |
Personele kosten |
€ 369.427 |
|
Overhead |
€ 260.156 |
|
|
BTW |
€ 2.462.240 |
|
|
Totaal Kosten |
€ 15.292.581 |
|
|
Opbrengsten |
Bedrag |
|
|
1.1 |
Afvalstoffenheffing |
€ 15.292.581 |
|
Totaal Opbrengsten |
€ 15.292.581 |
|
|
Totaaloverzicht |
Bedrag |
|
Totaal kosten |
€ 15.292.581 |
|
Totaal opbrengsten |
€ 15.292.581 |
|
Kostendekkendheidspercentage |
100,00% |
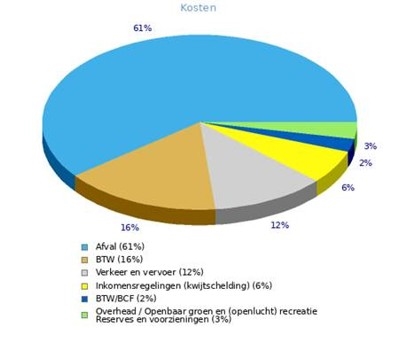
Grafiek 11: Kosten
Grafiek 12: Opbrengsten
|
Kosten |
Bedrag |
|
|
7.5 |
Begraafplaatsen en crematoria |
€ 961.612 |
|
Overhead |
€ 281.587 |
|
|
BTW |
€ 0 |
|
|
Totaal Kosten |
€ 1.243.199 |
|
|
Opbrengsten |
Bedrag |
|
|
1 |
Begraafplaatsen |
€ 575.971 |
|
Totaal Opbrengsten |
€ 575.971 |
|
|
Totaaloverzicht |
Bedrag |
|
Totaal kosten |
€ 1.243.199 |
|
Totaal opbrengsten |
€ 575.971 |
|
Kostendekkendheidspercentage |
46,33% |
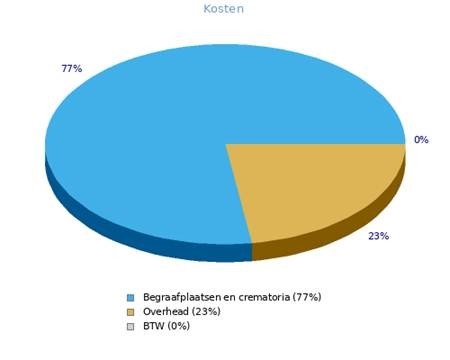
Grafiek 13: Kosten
Grafiek 14: Opbrengsten
|
Kosten |
Bedrag |
|
|
3.3 |
Bedrijvenloket en bedrijfsregelingen |
€ 170.884 |
|
Overhead |
€ 101.401 |
|
|
BTW |
€ 11.517 |
|
|
Totaal Kosten |
€ 283.802 |
|
|
Opbrengsten |
Bedrag |
|
|
1 |
Marktgelden |
€ 46.112 |
|
Totaal Opbrengsten |
€ 46.112 |
|
|
Totaaloverzicht |
Bedrag |
|
Totaal kosten |
€ 283.802 |
|
Totaal opbrengsten |
€ 46.112 |
|
Kostendekkendheidspercentage |
16,25% |
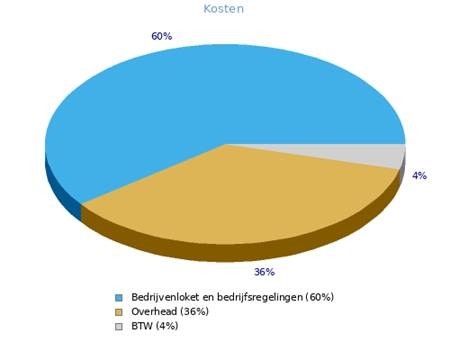
Grafiek 15: Kosten
Grafiek 16: Opbrengsten
Haven-, kade-, en opslaggelden
|
Kosten |
Bedrag |
|
|
2.3 |
Recreatieve havens |
€ 12.361 |
|
Overhead |
€ 3.648 |
|
|
BTW |
€ 0 |
|
|
Totaal Kosten |
€ 16.009 |
|
|
Opbrengsten |
Bedrag |
|
|
1 |
Havens |
€ 0 |
|
Totaal Opbrengsten |
€ 0 |
|
|
Totaaloverzicht |
Bedrag |
|
Totaal kosten |
€ 16.009 |
|
Totaal opbrengsten |
€ 0 |
|
Kostendekkendheidspercentage |
0,00% |
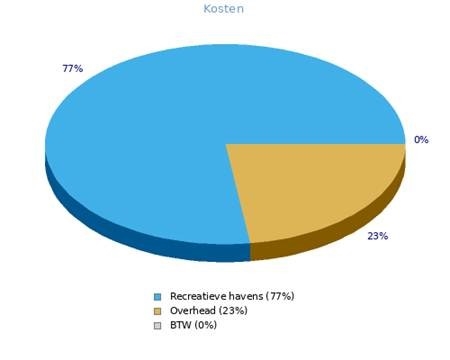
Grafiek 17: Kosten
Grafiek 18: Opbrengsten
Leges
| Onderwerp legesverordening | Directe kosten | Loonkosten | Overhead | Opbrengst | Kostendekkendheid |
| Hoofdstuk 1 - Algemene dienstverlening | |||||
| Paragraaf 1.1 - Burgerlijke stand | 10.630 | 88.743 | 76.172 | 175.355 | 99,89% |
| Paragraaf 1.2 - Reisdocumenten en Nederlandse identiteitskaart | 790.672 | 493.320 | 423.437 | 1.569.665 | 91,93% |
| Paragraaf 1.3 - Rijbewijzen | 116.256 | 124.794 | 107.117 | 311.319 | 89,42% |
| Paragraaf 1.4 - Verstrekkingen in het kader van de basisregistratie persoonsgegevens | 6.153 | 22.422 | 19.246 | 35.573 | 74,39% |
| Paragraaf 1.5 - Bestuursstukken | |||||
| Paragraaf 1.6 - Vastgoedinformatie | |||||
| Paragraaf 1.7 - Overige publiekszaken | 21.977 | 24.284 | 20.844 | 47.007 | 70,05% |
| Paragraaf 1.8 - Gemeentearchief | |||||
| Paragraaf 1.9 - Bijzondere wetten | 360.969 | 578.671 | 320.932 | 846.044 | 67,12% |
| Paragraaf 1.10 - Diversen | 2.134 | 8.409 | 6.566 | 10.895 | 63,68% |
| Totaal hoofdstuk 1 | 1.308.791 | 1.340.643 | 974.314 | 2.995.858 | 82,67% |
| Hoofdstuk 2 - Omgevingswet | |||||
| Paragraaf 2.1 - Algemene bepalingen | |||||
| Paragraaf 2.2 - Voorfase | 62.390 | 49.149 | 66.900 | 59,98% | |
| Paragraaf 2.3 - Activiteiten met betrekking tot bouwwerken | 1.129.451 | 561.511 | 442.334 | 1.333.288 | 62,50% |
| Paragraaf 2.4 - Activiteiten met betrekking tot cultureel erfgoed en werelderfgoed | 16.670 | 13.132 | 1.125 | 3,77% | |
| Paragraaf 2.5 - Milieubelastende activiteiten | 2.117 | 1.667 | 23.146 | 611,68% | |
| Paragraaf 2.6 - Lozingsactiviteiten | 529 | 417 | 771 | 81,50% | |
| Paragraaf 2.7 - Aanlegactiviteiten | 8.203 | 6.461 | 10.434 | 71,16% | |
| Paragraaf 2.8 - Overige activiteiten | 16.406 | 12.924 | 12.223 | 41,68% | |
| Paragraaf 2.9 - Maatwerkvoorschriften bij bouwactiviteiten | 6.086 | 4.793 | 19.042 | 175,03% | |
| Paragraaf 2.10 - Gelijkwaardigheid | 7.673 | 6.046 | 13.719 | 100,01% | |
| Paragraaf 2.11 - Overige tarieven | 28.311 | 22.304 | 40.304 | 79,63% | |
| Paragraaf 2.12 - Modaliteiten | 32.280 | 25.428 | 164.902 | 285,76% | |
| Paragraaf 2.13 - Vermindering | -18.939 | ||||
| Paragraaf 2.14 - Teruggaaf | -86.503 | ||||
| Totaal hoofdstuk 2 | 1.129.451 | 742.176 | 584.655 | 1.580.412 | 64,34% |
| Hoofdstuk 3 - Europese dienstenrichtlijn | |||||
| Paragraaf 3.1 - Horeca | 12.432 | 9.705 | 22.826 | 103,12% | |
| Paragraaf 3.2 - Seksbedrijven | |||||
| Paragraaf 3.3 - Winkeltijdenwet | |||||
| Paragraaf 3.4 - Organiseren evenementen of markten | 3.143 | 2.453 | 4.052 | 72,42% | |
| Paragraaf 3.5 - Standplaatsen | 1.351 | 1.055 | 1.335 | 55,44% | |
| Paragraaf 3.6 - Huisvestingswet 2014 | |||||
| Paragraaf 3.7 - In dit hoofdstuk niet benoemd besluit | 4.806 | 3.752 | 5.573 | 65,13% | |
| Totaal hoofdstuk 3 | 21.732 | 16.965 | 33.786 | 87,31% | |
| Totaal | 2.438.242 | 2.104.551 | 1.575.934 | 4.610.056 | 75,34% |
| Recapitulatie Hoofdstuk 1, 2 en 3 | Directe kosten | Loonkosten | Overhead | Opbrengst | Kostendekkendheid |
| Kostendekking Hoofdstuk 1 | 1.308.791 | 1.340.643 | 974.314 | 2.995.858 | 82,67% |
| Kostendekking Hoofdstuk 2 | 1.129.451 | 742.176 | 584.655 | 1.580.412 | 64,34% |
| Kostendekking Hoofdstuk 3 | 21.732 | 16.965 | 33.786 | 87,31% | |
| Kostendekking totale tarieventabel | 2.438.242 | 2.104.551 | 1.575.934 | 4.610.056 | 75,34% |
Weerstandsvermogen en risicobeheer
Terug naar navigatie - - Weerstandsvermogen en risicobeheerInleiding
Terug naar navigatie - Weerstandsvermogen en risicobeheer - InleidingDeze paragraaf handelt over de hoogte van de algemene reserve en andere weerstandscapaciteit waarover de gemeente Nissewaard beschikt om calamiteiten en andere tegenvallers op te kunnen vangen. Dit (weerstand)vermogen is van belang voor het bepalen van de financiële gezondheid van de gemeente. Door de beschikking over voldoende weerstandsvermogen kan worden voorkomen dat elke financiële tegenvaller dwingt tot bezuinigingen. In januari 2019 is de nota 'Risicomanagement en weerstandsvermogen 2018’ vastgesteld. In deze nota is onder andere de methodiek vastgesteld waarmee het weerstandsvermogen wordt bepaald. Conform artikel 11 van het Besluit Begroting en Verantwoording (BBV) worden in deze paragraaf de volgende onderwerpen behandeld:
- Een inventarisatie van de risico's;
- Een inventarisatie van de weerstandscapaciteit;
- Het beleid omtrent de weerstandscapaciteit en de risico's.
De gemeente Nissewaard is zich bewust van alle risico’s, die samenhangen met de taken van de gemeente. Bij alle handelingen wordt nagedacht over mogelijke risico’s en worden maatregelen getroffen om de risico’s zoveel mogelijk te beperken.
Weerstandscapaciteit
Terug naar navigatie - Weerstandsvermogen en risicobeheer - WeerstandscapaciteitDe definitie van weerstandscapaciteit volgens het BBV is:
De middelen en mogelijkheden waarover de gemeente beschikt of kan beschikken om niet begrote kosten te dekken. Te denken valt hierbij aan: het vrij besteedbare deel van de algemene reserve, onbenutte belastingcapaciteit en stille reserves.
Onderscheid kan worden gemaakt in incidentele en structurele weerstandscapaciteit. Met het eerste wordt bedoeld het vermogen om eenmalige tegenvallers op te vangen. Deze capaciteit moet worden gezocht in de vermogenssfeer, meer specifiek: in de reserves. Met structurele weerstandscapaciteit worden die middelen bedoeld die permanent ingezet kunnen worden om tegenvallers in de lopende exploitatie op te vangen, zonder dat dit ten koste gaat van de uitvoering van bestaande taken. Dit moet worden gezocht in de exploitatiesfeer.
Het belangrijkste weerstandsvermogen voor de gemeente Nissewaard wordt gevormd door de algemene reserve. Het weerstandsvermogen wordt per 1 januari 2027 geraamd op € 82,3 miljoen. Om inzicht te verkrijgen in het weerstandsvermogen leggen we een relatie tussen de weerstandscapaciteit en de risico's.
Risicoparagraaf
Terug naar navigatie - Weerstandsvermogen en risicobeheer - RisicoparagraafHet is wenselijk om risico's die van invloed zijn op de bedrijfsvoering van de gemeente Nissewaard beheersbaar te maken. Door inzicht in de risico's wordt de gemeente in staat gesteld om op verantwoorde wijze besluiten te nemen, zodat de risico’s nu en de risico’s gerelateerd aan toekomstige ontwikkelingen in verhouding staan tot de vermogenspositie van Nissewaard.
Om inzicht in de risico’s van de gemeente te kunnen verkrijgen is een uitgebreide risico-inventarisatie uitgevoerd. Hier wordt verslag gedaan van de resultaten van de risico-inventarisatie. Op basis van de geïnventariseerde risico’s is tevens het weerstandsvermogen berekend.
Risico's
Terug naar navigatie - Weerstandsvermogen en risicobeheer - Risico'sOm de risico’s van de gemeente Nissewaard in kaart te brengen, zijn in samenwerking met de eenheden de risico’s geïnventariseerd met behulp van de webapplicatie NARIS. Waar mogelijk zijn maatregelen genomen en benoemd om deze risico’s te mitigeren. Alleen de resterende netto-risico’s worden meegenomen in de berekening van de benodigde weerstandscapaciteit. Risico’s waarvoor we verzekerd zijn, worden hierin niet opgenomen.
Uit de inventarisatie zijn in totaal 91 risico’s naar voren gekomen vanuit de eenheden. In onderstaand overzicht worden uitsluitend de vijfentwintig risico’s gepresenteerd die de grootste bijdrage leveren aan de berekening van de benodigde weerstandscapaciteit. Per onderwerp is gewerkt met een kanspercentage, waarmee per risico een indicatie wordt gegeven van de waarschijnlijkheid dat het betreffende risico zich op korte of lange termijn voordoet. Het vermelde bedrag is veelal gebaseerd op de totale kosten welke lager zullen uitvallen als slechts een deel van het risico zich daadwerkelijk voordoet.
Top 25 van risico's
|
Risiconummer |
Risico |
Kans |
Maximaal financieel gevolg |
| 1 | Door een ernstige ICT-storing, cyberaanval, beveiligingsincident, uitval van kritieke infrastructuur of dienstverlening van ICT-leveranciers kunnen gemeentelijke bedrijfsprocessen, digitale dienstverlening en gegevensverwerking tijdelijk of langdurig worden verstoord of uitvallen. Dit kan leiden tot herstelkosten, aanvullende externe inzet, vervangingsinvesteringen, productiviteitsverlies, claims en/of tijdelijke noodvoorzieningen. | 70% | max.€ 5.000.000 |
| 2 | Vertraging nieuwbouwontwikkelingen door netcongestie (zowel woningen als voorzieningen). Vanaf 1 juli 2026 worden alle aanvragen op een wachtlijst geplaatst. Het reeds gereserveerde vermogen wordt op dit moment vrijgegeven aan nieuwbouwontwikkelingen binnen de gemeente. Mogelijk is er echter geen vermogen meer beschikbaar en kan er tot 2032 - 2035 geen (woning)bouw plaatsvinden. Momenteel wordt gewerkt aan mitigerende maatregelen door gesprekken te voeren met diverse stakeholders zoals RVO. Subsidies voor Haven noord en Metro busstation zijn de afgelopen jaren ontvangen. Mocht er langdurige vertraging optreden, dan moeten deze wellicht terugbetaald worden. | 15% | max.€ 12.500.000 |
| 3 | Vanwege de onzekerheid over hoogte van de bouwkosten van onder andere de appartementencomplexen aan De Dijk, de stijgende rente en daardoor lastigere verhuur (door bijvoorbeeld beleggers) en de daarmee samenhangende residuele grondwaardemethodiek bestaat er het risico dat de geraamde grondopbrengsten niet gehaald worden. | 40% | max.€ 4.000.000 |
| 4 | De begroting/meerjarenraming (baten en lasten) Sociaal Domein is onzeker. Door de gemeentelijke zorgplicht en open-eind financieringen zijn de lasten van jeugdhulp, participatiewet uitkeringen en Wmo-ondersteuning lastig te voorspellen. En door het rijksbeleid en de dynamische rijksfinanciën is de meerjarenraming van de middelen vanuit het Rijk onzeker. Hier wordt stevig lobby opgevoerd. | 50% | max.€ 2.500.000 |
| 5 | Ketenpartners van de gemeente zijn in beweging. Zo zien we o.a. dat ze meer de focus op hun kerntaken leggen. Dit kan betekenen dat ze uit Gemeenschappelijke regelingen stappen of zoals het bij het Waterschap dat ze van plan zijn om delen van hun areaal over te dragen aan gemeenten. Momenteel loopt er een onderzoek naar de mogelijke gevolgen van een eventuele overdracht. Het gaat daarbij niet alleen om wegen, maar ook om groen, watervoorzieningen, stuwen, kademuren, etc. in o.a. de buitengebieden van Nissewaard. Gelet op de staat van het onderhoud en bijbehorende wettelijke verplichtingen kan dit een enorme impact hebben op de beschikbare budgetten, beschikbare capaciteit en bevoegdheden binnen de organisatie. | 30% | max.€ 4.000.000 |
| 6 | De indexatie van het gemeentefonds is onvoldoende om loon- en prijsstijgingen binnen de gemeentelijke begroting op te vangen. Hierdoor kan de gemeente de loon- en prijsstijgingen niet betalen uit de bestaande budgetten. | 50% | max.€ 2.000.000 |
| 7 | Een aanzienlijk deel van de gemeentelijke vastgoedportefeuille heeft de economische levensduur van 30 jaar overschreden. Naarmate gebouwen verder verouderen, neemt de onderhoudsbehoefte sterk toe doordat investeringen in onder meer daken, gevels en technische installaties samenkomen. Hierdoor ontstaat een toenemende opgave voor levensduurverlengende renovatie of vervangende nieuwbouw. Omdat hiervoor momenteel geen middelen zijn gereserveerd, bestaat het risico dat toekomstige begrotingen en investeringsprogramma's onder druk komen te staan. | 50% | max.€ 2.000.000 |
| 8 | In de begroting 2027/meerjarenraming is een taakstelling voor de Regionale Bestuursopdracht Kostenbeheersing (RBOK GRJR) ingeboekt Het is onzeker of de taakstelling RBOK komende jaren (tijdig) wordt behaald. De gemeente heeft hierbij niet op alles invloed. | 50% | max.€ 2.000.000 |
| 9 | Als door marktontwikkelingen (veroorzaakt door economische omstandigheden en gerelateerde inflatie) de rentes gaan stijgen kan de rente op de grondexploitaties toe gaan nemen. Dit heeft dan ook een nadelig gevolg op de gemeentelijke begroting. | 15% | max.€ 6.300.000 |
| 10 | Als gevolg van de prijsstijgingen van materialen en personeelskosten kunnen de bouwkosten voor de gemeentelijke investeringen hoger uitvallen dan begroot en bestaat het risico dat dekking uit de beschikbare middelen onvoldoende is om de prijsstijgingen te dekken. | 15% | max.€ 5.500.000 |
| 11 | In 2023 is het Integraal Huisvestingplan (IHP) voor het primair onderwijs 2023-2042 vastgesteld door de Raad. Hierin is een programmering van gebouwmaatregelen vastgelegd voor de periode t/m 2042. De beschikbare middelen voor de periode 2026 t/m 2030 zijn ontoereikend, waardoor het risico bestaat dat het Integraal Huisvestingsplan niet volledig of tijdig kan worden uitgevoerd. | 50% | max.€ 1.000.000 |
| 12 | Als gevolg van tegenvallende resultaten bij de deelneming in Stedin bestaat de kans dat het gerealiseerde dividend lager is dan begroot, waardoor er een begrotingstekort ontstaat. | 50% | max.€ 1.200.000 |
| 13 | De gemeente neemt deel aan meerdere gemeenschappelijke regelingen (o.a. VRR, Recreatieschap Voorne-Putten, Syntrophos). De financiële bijdragen worden grotendeels bepaald door de GR-besturen. De raad heeft via de zienswijzeprocedure (art. 35 Wgr) beperkte invloed op de hoogte van deze bijdragen. Het risico bestaat dat bijdragen aan GR'en hoger uitvallen dan begroot door autonome kostenstijgingen, taakverschuivingen of onvoorziene tekorten bij de GR'en. | 50% | max.€ 1.000.000 |
| 14 | Reële tarieven: De wettelijke verplichting om reële tarieven aan zorgaanbieders te bieden voor maatwerkvoorzieningen in de Wmo en de Jeugdwet blijft een punt van aandacht en kan leiden tot toekomstige lastenstijgingen in de meerjarenraming. | 50% | max.€ 1.000.000 |
| 15 | Op de MVA staat een boekwaarde van € 3.000.000 voor de ontwikkeling van een appartementencomplex op deellocatie De Dijk Vlek G. Als hier niet gebouwd kan gaan worden moet de boekwaarde afgewaardeerd worden. | 15% | max.€ 3.000.000 |
| 16 | De uitvoering van de Hervormingsagenda jeugd is ingezet, echter de financiële consequenties, opgelegd door het Rijk, zijn per maatregel en op het geheel voor de komende jaren nog niet duidelijk. Tevens is de gemeente voor enkele maatregelen (zoals aanpassing van reikwijdte van de Jeugdwet) afhankelijk van rijksbeleid. Aanvullend neemt het Rijk vanaf 2028 extra beheersmaatregelen/besparingen waaronder een eigen bijdrage voor jeugdzorg en het indexeren van de besparingsopgave van de Hervormingsagenda (was ingeboekt op prijs- en volumepeil 2019). | 50% | max.€ 800.000 |
| 17 | Een groot deel van de kapitaalgoederen in de buitenruimte naderen het einde van hun levensduur. Met name in de jaren 70 en 80 is het areaal van kapitaalgoederen in korte tijd enorm uitgebreid. Deze zijn nu aan vervanging toe. Er nadert een golf aan grootschalig onderhoud en een vervangingsopgave van deze kapitaalgoederen. | 20% | max.€ 2.000.000 |
| 18 | Als gevolg van onvoldoende personele capaciteit, toenemende Woo-verzoeken en hoog ziekteverzuim ontstaat een tekort aan beschikbare medewerkers voor reguliere werkzaamheden en projecten, waardoor reguliere vertragingen, kwaliteitsverlies en extra kosten voor externe inhuur ontstaan en nieuwe initiatieven niet kunnen worden opgepakt. | 50% | max.€ 1.000.000 |
| 19 | De Algemene Uitkering valt lager uit dan begroot als gevolg van onzekerheden in rijksbeleid, de uitwerking van de nieuwe normeringssystematiek en/of de herijking van het gemeentefonds. | 50% | max.€ 2.500.000 |
| 20 | Schade of extra beheerkosten door weersinvloeden | 50% | max.€ 400.000 |
| 21 | Als gevolg van onvoldoende stijgende woningprijzen en hogere beheerskosten bestaat de kans dat het ingelegde kapitaal in B.V. Elementen Spijkenisse niet meer helemaal terugbetaald kan worden. | 10% | max.€ 2.000.000 |
| 22 | Garantieverplichtingen aan woningbouwcorporaties of verenigingen worden ingeroepen. | 3% | max.€ 5.800.000 |
| 23 | De gemeente vraagt i.v.m. netcongestie vervroegd stroomaansluitingen voor nieuwbouwontwikkelingen van de komende tien jaar aan. Bij de aanvraag hoort een aanbetaling van 20%. Waarschijnlijk betaalt het rijk de aanbetaling, maar mogelijk moet de gemeente de de factuur betalen en doorberekenen aan de initiatiefnemer. | 5% | max.€ 2.500.000 |
| 24 | Als gevolg van tegenvallende resultaten bij de deelnemingen in BNG, Evides en Reinis bestaat de kans dat het gerealiseerde dividend lager is dan begroot, waardoor er een begrotingstekort ontstaat. | 25% | max.€ 500.000 |
| 25 | Bij het bepalen en uitvoeren van het gemeentelijk beleid kan het zijn dat er sprake is van belangentegenstellingen. Dit kan soms leiden tot juridische procedures. Naast het risico van juridische kosten brengt dit ook het risico van schadeclaims met zich mee. | PM% | Max. PM |
Totaal van alle risico’s
Totaal grote risico's: € 74.650.000
Overige risico's: € 16.262.500
Totaal alle risico's: € 90.912.500
Op basis van de ingevoerde risico's is een risicosimulatie uitgevoerd. De risicosimulatie wordt toegepast omdat het reserveren van het maximale bedrag (€ 90.912.500) ongewenst is. De risico's zullen immers niet allemaal tegelijk en in hun maximale omvang optreden.
Benodigde weerstandscapaciteit
Terug naar navigatie - Weerstandsvermogen en risicobeheer - Benodigde weerstandscapaciteitOp basis van de ingevoerde risico's is een risicosimulatie uitgevoerd. Onderstaande tabel toont de resultaten van de risicosimulatie.
Tabel 2: Benodigde weerstandscapaciteit bij verschillende zekerheidspercentage
|
Percentage |
Bedrag |
|
5% |
€ 6.243.525 |
|
10% |
€ 7.519.159 |
|
15% |
€ 8.493.110 |
|
20% |
€ 9.350.842 |
|
25% |
€ 10.125.061 |
|
30% |
€ 10.861.761 |
|
35% |
€ 11.579.348 |
|
40% |
€ 12.299.666 |
|
45% |
€ 12.995.432 |
|
50% |
€ 13.697.354 |
|
55% |
€ 14.425.672 |
|
60% |
€ 15.172.294 |
|
65% |
€ 15.922.614 |
|
70% |
€ 16.738.533 |
|
75% |
€ 17.608.828 |
|
80% |
€ 18.582.415 |
|
85% |
€ 19.742.042 |
|
90% |
€ 21.223.413 |
|
95% |
€ 23.614.580 |
Uit de grafiek en de bijbehorende tabel volgt dat 90% zeker is dat alle risico's kunnen worden afgedekt met een bedrag van € 21.223.413 (benodigde weerstandscapaciteit).
Beschikbare weerstandscapaciteit
Terug naar navigatie - Weerstandsvermogen en risicobeheer - Beschikbare weerstandscapaciteitDe beschikbare weerstandscapaciteit van gemeente Nissewaard bestaat uit het geheel aan middelen dat de organisatie daadwerkelijk beschikbaar heeft om de risico's in financiële zin af te dekken. Het uitgangspunt is dat de risico's afgedekt worden met de algemene reserve. Een aantal bestemmingsreserves kunnen naar hun aard ook als algemene reserve worden beschouwd. Deze reserves zijn daarom meegenomen als “dekking”.
Tabel 3: Beschikbare weerstandscapaciteit |
|||||
|---|---|---|---|---|---|
Weerstand |
31/12/2026 |
31/12/2027 |
31/12/2028 |
31/12/2029 |
31/12/2030 |
Algemene reserve |
59.037 |
52.683 |
52.572 |
52.523 |
52.473 |
Reserve Beheer |
8.760 |
7.450 |
4.923 |
4.178 |
4.183 |
Reserve Sociaal Domein |
13.081 |
300 |
|||
Totale weerstandscapaciteit |
80.878 |
60.433 |
57.495 |
56.700 |
56.656 |
Benodigde weerstandscapaciteit |
21.223 |
21.223 |
21.223 |
21.223 |
21.223 |
Weerstandsratio |
3,81 |
2,85 |
2,71 |
2,67 |
2,67 |
Relatie benodigde en beschikbare weerstandscapaciteit
Terug naar navigatie - Weerstandsvermogen en risicobeheer - Relatie benodigde en beschikbare weerstandscapaciteitOm te bepalen of het weerstandsvermogen toereikend is, dient de relatie te worden gelegd tussen de financieel gekwantificeerde risico's en de daarbij gewenste weerstandscapaciteit en de beschikbare weerstandscapaciteit. De relatie tussen beide componenten wordt in onderstaande figuur weergegeven.
|
Risico's: |
Weerstandscapaciteit: |
|
Bedrijfsproces |
Algemene reserve Reserve Sociaal Domein |
|
Weerstandsvermogen |
|
De benodigde weerstandscapaciteit die uit de risicosimulatie voortvloeit kan worden afgezet tegen de beschikbare weerstandscapaciteit. De uitkomst van die berekening vormt het weerstandsvermogen.
|
Ratio weerstandsvermogen |
= Beschikbare weerstandscapaciteit/Benodigde weerstandscapaciteit |
Tabel 4: Weerstandsnorm
|
Waarderingscijfer |
Ratio |
Betekenis |
|
A |
>2.0 |
uitstekend |
|
B |
1.4-2.0 |
ruim voldoende |
|
C |
1.0-1.4 |
voldoende |
|
D |
0.8-1.0 |
matig |
|
E |
0.6-0.8 |
onvoldoende |
|
F |
<0.6 |
ruim onvoldoende |
De ratio van de gemeente Nissewaard valt in klasse A. Dit duidt op een uitstekend weerstandsvermogen.
Kengetallen
Terug naar navigatie - Weerstandsvermogen en risicobeheer - KengetallenMet ingang van 2015 is de gemeente verplicht om in de paragraaf weerstandsvermogen en risicobeheersing de 5 bij ministeriële regeling voorgeschreven kengetallen op te nemen. Hier vindt u een uitleg per kengetal. De kengetallen voor 2025 t/m 2030 ziet u daarna.
Solvabiliteitsratio
Deze ratio geeft inzicht in de mate waarop de gemeente in staat is om aan haar financiële verplichtingen te voldoen. Dus een laag ratio betekent dat de gemeente relatief weinig eigen vermogen heeft en daarbij niet goed in staat is om aan haar financiële verplichtingen te voldoen. (Totaal eigen vermogen / Totaal van eigen - en vreemd vermogen) x 100%
Netto schuldquote
Deze quote geeft inzicht in de schuldenlast; geeft een indicatie van de druk van de rentelasten en aflossingen in de exploitatie die drukken op de eigen organisatie.
Deze quote is inclusief de geleende gelden die doorgeleend worden. ((Geleende gelden verminderd met de eigen middelen)/saldo van de baten) x 100%
Netto schuldquote gecorrigeerd voor alle leningen
Deze quote geeft inzicht in de schuldenlast; geeft een indicatie van de druk van de rentelasten en aflossingen in de exploitatie die drukken op de eigen organisatie.
Deze quote is de netto schuldquote waarbij de geleende gelden die doorgeleend worden niet meegenomen worden. (Geleende gelden vermindert met de eigen middelen en de doorgeleende gelden)/saldo van de baten x 100%
Grondexploitatie
Het kengetal drukt de boekwaarde van de grondpositie uit in een % van de totale baten. Een hoge grondexploitatie betekend een grote boekwaarde. Hierbij kan de gemeente risico lopen dat deze boekwaarde, bij verkoop gronden, niet volledig gerealiseerd worden. Aan de andere kant kan een hoge grondexploitatie betekenen dat bij verkoop de opbrengsten (incidenteel) gebruikt kunnen worden om de schuldenlast af te bouwen.
(Totaal niet in exploitatie genomen gronden + totaal bouwgronden in exploitatie) / saldo van de baten x 100%
Structurele exploitatieruimte
Dit kengetal geeft inzicht in de mate waarin de structurele baten toereikend zijn om de structurele lasten te dekken. Bij een negatief % zijn de structurele lasten groter dan de structurele baten. Daarbij is het risico is dat er tekorten in de begroting/jaarrekening ontstaan. ((structurele baten –structurele lasten) + (structurele onttrekkingen reserves –structurele toevoegingen reserves) / saldo van de baten) x 100%.
Belastingcapaciteit
Het kengetal geeft inzicht hoe de belastingdruk van de gemeente zich verhoudt t.o.v. het landelijk gemiddelde. Hierbij is de belastingcapaciteit van 100% precies gelijk aan het landelijk gemiddelde. Hierin zijn de OZB-lasten, rioolheffing, afvalstoffenheffing en de eventuele heffingskorting betrokken. Dit zijn de belangrijkste inkomstenbronnen voor de gemeente. Een lage belastingcapaciteit geeft aan dat de gemeente nog ruimte heeft om structurele baten te genereren.
(OZB + rioolheffing + afvalstoffenheffing + heffingskorting voor een gezin) / woonlasten landelijk gemiddelde voor een gezin) x 100%.
Om de kengetallen in perspectief te kunnen plaatsen zijn de waarden van de kengetallen in te delen in 3 categorieën. Deze categorieën sluiten aan bij de landelijk vastgestelde signaleringswaarden (2016). Categorie A is het minst risicovol, categorie C het meest.
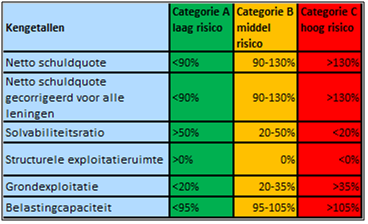
De ratio weerstandsvermogen van 3,81 per 1/1/2027 in combinatie met onderstaande kengetallen geeft aan dat de gemeente zich in een solide situatie bevindt om risico’s zorgvuldig af te dekken en voldoende eigen vermogen heeft om tegenvallers op te vangen. Het is echter wel van belang om de ontwikkeling hiervan goed te blijven volgen.
Verloop van de kengetallen |
||||||
|---|---|---|---|---|---|---|
Jaarstukken 2025 |
Primitief 2026 |
Begroting 2027 |
Meerjaren raming 2028 |
Meerjaren raming 2029 |
Meerjaren raming 2030 |
|
Netto schuldquote |
54,20% |
74,90% |
63,56% |
66,59% |
65,02% |
62,30% |
Netto schuldquote gecorrigeerd voor alle leningen |
46,40% |
67,00% |
55,61% |
59,17% |
58,31% |
56,40% |
Plafond schuldquote |
130,00% |
130,00% |
130,00% |
130,00% |
130,00% |
130,00% |
Solvabiliteitsratio |
32,15% |
24,30% |
26,59% |
23,54% |
22,80% |
22,29% |
Ondergrens solvabiliteit |
20,00% |
20,00% |
20,00% |
20,00% |
20,00% |
20,00% |
Structurele exploitatieruimte |
8,02% |
1,90% |
1,16% |
-1,26% |
-1,53% |
-2,26% |
Grondexploitatie |
2,56% |
11,00% |
2,54% |
2,62% |
2,64% |
2,63% |
Belastingcapaciteit |
92,00% |
90,00% |
90,00% |
90,00% |
90,00% |
90,00% |
Integrale beoordeling kengetallen
Terug naar navigatie - Weerstandsvermogen en risicobeheer - Integrale beoordeling kengetallenHet ministerie van Binnenlandse Zaken werkt met vijf financiële kengetallen die inzicht geven in de financiële positie en ontwikkeling van een gemeente. De kengetallen worden ingedeeld in drie categorieën: minst risicovol, enig risico en meest risicovol. Gezamenlijk geven deze kengetallen een breed beeld van de financiële weerbaarheid en wendbaarheid van de gemeente.
De kengetallen Netto schuldquote, Solvabiliteitsratio en Grondexploitatie geven inzicht in de weerbaarheid van de gemeente: in hoeverre is de gemeente in staat om financiële tegenvallers op te vangen? De kengetallen Structurele exploitatieruimte en Belastingcapaciteit geven inzicht in de wendbaarheid: in hoeverre kan de gemeente haar financiële positie aanpassen wanneer omstandigheden veranderen?
Weerbaarheid
Het gemiddelde beeld van de financiële kengetallen laat zien dat de weerbaarheid van de gemeente Nissewaard goed is. De gemeente beschikt daarmee over een solide financiële basis en heeft voldoende mogelijkheden om onverwachte financiële tegenvallers op te vangen. Dit biedt een belangrijke mate van financiële stabiliteit en ruimte om eventuele ontwikkelingen in de toekomst op te vangen.
Wendbaarheid
De wendbaarheid van de gemeente is beperkter, wat betekent dat het aanpassen van de begroting aan veranderende omstandigheden niet altijd direct mogelijk is. Tegelijkertijd biedt de belastingcapaciteit van 90%, die onder het landelijk gemiddelde ligt, ruimte om de lokale belastingen indien nodig aan te passen. Hierdoor beschikt de gemeente over een potentiële aanvullende inkomstenbron om financiële tegenvallers of veranderende omstandigheden op te vangen. De belastingcapaciteit valt daarom binnen de categorie laag risico.
Het structurele exploitatiesaldo laat zien in hoeverre structurele lasten worden gedekt door structurele baten. Voor de jaren 2028 en verder wordt de structurele exploitatieruimte negatief geraamd. Dit betekent dat hier een belangrijk aandachtspunt ligt en dat de gemeente alert moet blijven op de ontwikkeling van de structurele lasten en baten. Tegelijkertijd vormt de goede weerbaarheid een belangrijke basis om deze ontwikkeling beheerst en tijdig bij te sturen.
Onderhoud kapitaalgoederen
Terug naar navigatie - - Onderhoud kapitaalgoederenInleiding
Terug naar navigatie - Onderhoud kapitaalgoederen - InleidingDe gemeente Nissewaard heeft ruim 100 km2 openbare ruimte in beheer. In die ruimte vindt een groot aantal activiteiten plaats zoals wonen, werken en recreëren. Daarnaast beschikt de gemeente Nissewaard over 244 accommodaties (peildatum 30-06-2025). Al deze kapitaalgoederen dienen te worden onderhouden en aan het einde van hun levensduur te worden vervangen. Gelet op de duurzaamheid (leeftijd en technische staat) van de kapitaalgoederen is continue budgettaire bewaking van middelen noodzakelijk.
Deze paragraaf, in combinatie met de onderliggende beleids- , onderhouds- en beheerplannen, geeft inzicht in de stand van onderhoud van de kapitaalgoederen.
Beschrijving kapitaalgoederen
Terug naar navigatie - Onderhoud kapitaalgoederen - Beschrijving kapitaalgoederenVoor het begrotingsjaar 2027 gaat het om de volgende kapitaalgoederen:
|
Kapitaalgoed |
Aantal |
Gebruiksgroep |
|
Accommodaties |
38 27 7 30 33 58 12 28 9 2 244 |
Bijzondere objecten Binnensport Buitenruimte (terreinen) Buitensport Commercieel Vastgoed (inclusief Bedrijfsruimten) Onderwijs Parkeervoorziening Sociaal Culturele objecten Werkgebouwen/rayons Woningen Totaal |
|
Riolering |
451 km 80 km |
Vrijverval riolering Persleiding en drukriolering |
|
Wegen |
3.180.000 m2 852.000 m2 87.000 m2 |
Elementenverharding Asfaltverharding Halfverharding |
|
Civieltechnische kunstwerken |
266 8 125 35 26 33 |
Bruggen Tunnels Keermuren Steigers en vlonders Geluidschermen Trappen |
|
Openbare verlichting |
17.533 |
Lichtmasten |
|
Water |
163 km 550 103 km |
Watergangen Duikers Beschoeiing |
|
Groen |
4..481.775 m2 ca 38.000 |
Gazon en beplanting Bomen |
|
Spelen |
264 1.350 |
Speellocaties Speelvoorzieningen |
|
Verkeer |
19 |
Verkeersregelinstallaties |
Algemeen beleidskader
Voor het opstellen van de beleids- , meerjaren onderhouds-, en beheerplannen wordt het kader gevormd door de volgende regelgeving:
- Het Besluit Begroting en Verantwoording (BBV) gemeenten
- De Financiële verordening gemeente Nissewaard, 2025
- De Nota Activabeleid, 2021
Specifieke beleidsplannen en uitvoeringsprogramma’s
- Kadernota Accommodatiebeleid, 2013
- Uitvoeringsprogramma II Accommodaties 2014-2018
- Integraal Beheerplan Openbare Ruimte (IBOR), 2014
Voor een uitgebreide toelichting wordt verwezen naar het programma Schoon, Heel en Veilig.
Voor de accommodaties wordt gebruik gemaakt van meerjaren onderhoudsplannen.
In onderstaand overzicht wordt weergegeven wat de stand van zaken is met betrekking tot de meerjaren onderhoudsplannen en de actualisatie van de beheerplannen.
Overzicht beleids-, meerjaren onderhouds- en beheerplannen begrotingsjaar 2027:
|
Meerjaren onderhoudsplannen/ Beheerplannen |
Jaartal vaststelling |
Jaartal actualisatie |
Financiële vertaling |
Achterstallig onderhoud |
|
Accommodaties |
2026 |
Jaarlijks |
Ja |
Nee |
|
Riolering & Stedelijk water (IGWP) |
2025 |
2030 |
Ja |
Nee |
|
Wegen |
2021* |
2026 / 2027 |
Ja |
Nee |
|
Civieltechnische kunstwerken |
2021* |
2026 / 2027 |
Ja |
Nee |
|
Openbare verlichting |
2021* |
2026 / 2027 |
Ja |
Nee |
|
Spelen |
2016* |
2026 / 2027 |
Ja |
Nee |
|
Groen |
2018* |
2026 / 2027 |
Ja |
Nee |
|
Verkeer (VRI) |
2021* |
2026 / 2027 |
Ja |
Nee |
* In 2026 is voor het beheer van de openbare ruimte een beheer- en uitvoeringsplan openbare ruimte 2027-2030 opgesteld welke is opgenomen in de begroting en het investeringsschema van de meerjarenbegroting 2027-2030. Dit uitvoeringsplan wordt jaarlijks geactualiseerd en zal in het 1e kwartaal van 2027 aan de raad worden gepresenteerd. Momenteel wordt gewerkt aan het opstellen van een Strategisch Assetmanagementplan (SAMP) met beheerplannen waarin de onderhoudslasten in de toekomst worden geëgaliseerd met een voorziening.
Accommodaties
Terug naar navigatie - Onderhoud kapitaalgoederen - AccommodatiesHet betreft hier het in stand houden, beheren en exploiteren van het gemeentelijke vastgoed.
De uitvoering van het onderhoud wordt afgestemd conform de huidige onderhoudskwaliteit zoals gehanteerd in de meerjaren onderhoudsbegroting (MJOB).
Zo'n 60% van de objecten in de vastgoedportefeuille is over driekwart van de economische levenduur en dit is van invloed op de onderhoudsbehoefte. Grote onderhoudskosten (buitenste schil) komen vanaf 20-30 jaar.
Onderwijsaccommodaties
De gemeente Nissewaard heeft binnen de gemeentegrenzen 58 onderwijsgebouwen. Hiervan zijn er vijf in eigendom van de gemeente. Bij deze vijf scholen voert de gemeente het onderhoud uit, bij de overige scholen is dit de verantwoordelijkheid van het schoolbestuur.
Onderhoud kapitaalgoederen accommodaties
Onderhoud kapitaalgoederen accommodaties wordt binnen deze paragraaf gesplitst in vier componenten:
- Onderhoud kapitaalgoed opstallen
- Investeringen
- Sportterreinen
- Parkeerinstallaties
1. Onderhoud kapitaalgoed opstallen
Voor het totale onderhoud is in de primitieve begroting 2027 een budget beschikbaar van € 6.131K. Op basis van de geactualiseerde meerjaren onderhoudsbegroting is het benodigde onderhoudsbudget voor 2027 bijgesteld naar € 6.517K met een geraamde onttrekking uit de onderhoudsreserve met een bedrag van € 52K en aanvulling van € 334K vanuit de SPUK subsidie. In de onderstaande tabel is het benodigde budget per onderhoudssoort weergeven.
(bedragen x € 1.000)
|
Omschrijving |
Budget 2027 |
|
Begroting Planmatig onderhoud |
4.324 |
|
Begroting Preventief onderhoud |
1.187 |
|
Begroting Correctief onderhoud |
1.006 |
|
Totaal |
6.517 |
|
Totaal beschikbaar budget |
6.131 |
|
Subsidie SPUK BTW Sport |
334 |
|
Onttrekking reserve onderhoud |
52 |
- De hier weergegeven bedragen zijn inclusief niet verrekenbare BTW conform de budgetten in het financiële pakket ERPx. Voor de niet verrekenbare BTW, in verband met het Sportbesluit, wordt separaat subsidie aangevraagd.
- De benodigde budgetten ten aanzien van preventief – en correctief onderhoud zijn bepaald aan de hand van realisatiecijfers van de afgelopen jaren en de meerjaren onderhoudsbegrotingen.
- De benodigde budgetten ten aanzien van planmatig onderhoud worden jaarlijks bepaald aan de hand van inspecties en de meerjaren onderhoudsbegrotingen, welke op basis van de inspecties jaarlijks worden geactualiseerd.
- Bij een onderschrijding van het jaarlijkse beschikbare onderhoudsbudget in de gemeentelijke financiële begroting wordt het overschot van dat jaar gestort in de reserve onderhoud. Bij een overschrijding van het jaarlijkse beschikbare onderhoudsbudget in de gemeentelijke financiële begroting wordt het tekort van dat jaar onttrokken uit de reserve onderhoud. Aan deze systematiek ligt altijd een meerjaren onderhoudsplan ten grondslag.
Prognose onderhoudsreserve
Het geprognosticeerde aan de reserve onderhoud te onttrekken tekort bedraagt € 52K. Aan het einde van 2027 wordt de werkelijke financiële stand van zaken in beeld gebracht. De stand van de reserve onderhoud bedraagt € 5.610K (stand 1 januari 2026).
2. Investeringen
In 2027 zijn een aantal investeringsprojecten gepland, welke zijn weergegeven in onderstaande tabel:(bedragen x € 1.000)
|
Project |
Budget 2027 |
| C2000 Parkeergarages | 660 |
| Betaalterminals garages | 100 |
| Meubilair wijkcentra | 88 |
| Inrichting en vervanging meubilair bedrijfsrestaurant | 60 |
| Vervanging afvalscheidingsprullenbakken Stadhuis 30 stuks | 30 |
| Meubilair JOT | 30 |
| Buitensport werktuigbouwkundig 2027 | 21 |
| C2000 Meldkamer | 17 |
|
Totaal |
1.006 |
3. Sportterreinen
Voor het totale reguliere onderhoud aan sportterreinen is in 2027 een budget beschikbaar van € 578K. Op basis van de lopende onderhoudscontracten en een trendanalyse op gerealiseerde uitvoeringswerkzaamheden is de verwachting dat het beschikbare budget in 2027 toereikend is.
4. Parkeerinstallaties
Voor het dagelijks en preventief onderhoud aan de parkeerinstallaties is in 2027 een budget beschikbaar van € 221K. Op basis van de geactualiseerde meerjaren onderhoudsbegroting (MJOB) is het benodigde onderhoudsbudget voor 2027 bepaald.
Openbare ruimte
Terug naar navigatie - Onderhoud kapitaalgoederen - Openbare ruimteNaast accommodaties bestaat de openbare ruimte uit een aantal kapitaalgoederen die erg belangrijk zijn voor het welzijnsgevoel van de inwoners.
Wettelijk kader
Er bestaat geen specifieke wet die bepaalt hoe de openbare ruimte moet worden beheerd. Wel bestaat er een ‘zorgplicht’ per beheerdiscipline en heeft de gemeente met wet- en regelgeving te maken vanuit het rijk en de provincie. De ‘zorgplicht’ is vastgesteld in het Burgerlijk Wetboek en stelt eisen aan technische veiligheid. De wet regelt in algemene zin wanneer een rechtspersoon aansprakelijk gesteld kan worden voor schade. Voor de openbare ruimte betekent dit dat de gemeente moet kunnen aantonen regelmatig onderhoud te plegen en de technische staat van objecten inspecteert, zodat de veiligheid in de openbare ruimte gehandhaafd blijft. Als de gemeente dit niet of in onvoldoende mate doet kan zij aansprakelijk gesteld worden voor nalatigheid. In wettelijke bepalingen worden geen eisen gesteld aan de beeldkwaliteit van een gebied
Specifiek beleidskader
De kaders voor het opstellen van beleids- en beheerplannen is vastgelegd in het door de raden van Bernisse en Spijkenisse in oktober 2014 vastgesteld Integraal Beheerplan Openbare Ruimte (IBOR). Deze kaders worden nog steeds gehanteerd en toegepast. In 2026 is een start gemaakt het opstellen van een nieuw IBOR in de vorm van een Strategisch Assetmanagement Plan (SAMP).
In het volgende schema wordt per kapitaalgoed het kader weergegeven welke in het IBOR is vastgesteld. Daarnaast wordt weergegeven welke middelen in 2027 beschikbaar zijn voor het dagelijks en groot onderhoud van het desbetreffende kapitaalgoed. In deze middelen zijn ook de kapitaallasten meegenomen van eerdere (vervangings)investeringen.
De vervangingsinvesteringen voor riolering worden op basis van het integraal gemeentelijk watertakenplan (IGWP) beschikbaar gesteld. Voor de overige kapitaalgoederen is in 2026 een integraal uitvoeringsplan opgesteld waarbij de benodigde (vervangings)investeringen zijn opgenomen in het meerjaren investeringsschema van de begroting 2027-2030.
(bedragen x € 1.000)
|
Kapitaalgoed |
Beleidskader IBOR |
Budget 2027 |
|
Riolering |
Voldoen aan de zorgplicht welke is vastgelegd in de wet Milieubeheer en welke is verankerd in het Gemeentelijk Rioleringsplan (GRP). |
5.659 |
|
Wegen |
Aan de gebruikers van de openbare ruimte een kwaliteit van verhardingen aanbieden op niveau B conform de CROW normering. |
15.805 |
|
Openbare verlichting |
De gemeente dient zorg te dragen voor een goed werkende openbare verlichting zodat de sociale veiligheid, de verkeersveiligheid en de leefbaarheid daarmee worden gediend. |
1.616 |
|
Water |
Voldoen aan de wettelijke watertaken. |
1.708 |
|
Groen |
Het openbaar groen sluit aan op de omgeving en heeft een goed onderhouden uitstraling waarbij gedifferentieerd beheer kan worden toegepast (conform de CROW normen). |
7.069 |
|
Spelen |
De gemeente wil haar jongere inwoners voldoende uitdagende, afwisselende, duurzame en veilige mogelijkheden bieden om te spelen (veiligheid conform het Warenwetbesluit attractie en speelvoorzieningen). |
1.002 |
|
Verkeer |
Het in stand houden van de in- en externe bereikbaarheid van de gemeente. Naast bereikbaarheid heeft het bieden van veiligheid prioriteit. |
714 |
|
Totaal |
|
33.573 |
Financiering
Terug naar navigatie - - FinancieringInleiding
Terug naar navigatie - Financiering - InleidingHier leest u meer over de financiering van de gemeente Nissewaard. Het Besluit begroting en verantwoording provincies en gemeenten (BBV) bepaalt dat gemeenten jaarlijks een paragraaf financiering opnemen in zowel de begroting als de jaarrekening. De kaders voor het beleid van de gemeente Nissewaard ten aanzien van de treasuryfunctie zijn vastgelegd in het Treasurystatuut Nissewaard 2026 en nader uitgewerkt in de toelichting en bijlagen. Hierbij is de Wet Financiering Decentrale Overheden (Wet Fido) van toepassing. Deze wet schept een bindend kader voor een verantwoorde en professionele inrichting van de treasuryfunctie. De wet Fido heeft als belangrijkste uitgangspunten het bevorderen van een solide financieringswijze met als doel het voorkomen van grote fluctuaties in de rentelasten, het bevorderen van transparantie en de kredietwaardigheid, alsmede het beheersen van renterisico’s. De paragraaf in de begroting geeft voor het komende jaar en het meerjarig perspectief een weergave van de beleidsvoornemens en de uitwerking van het Treasurystatuut Nissewaard 2026. In de financieringsparagraaf van het jaarverslag komen de resultaten van de uitvoering, alsmede de verantwoording daarover tot uitdrukking. De paragraaf beschrijft ook de economische ontwikkelingen in de wereld en het eurogebied en gaat in op de ontwikkelingen op de financiële markten. Deze ontwikkelingen hebben invloed op de financieringsfunctie.
Terugblik / vooruitblik
Terug naar navigatie - Financiering - Terugblik / vooruitblikIn 2025 groeide de Nederlandse economie met 1,9 procent, meer dan de groei van 1,1 procent het jaar ervoor. De prognose voor 2026 is 1,4 en voor 2027 1,1 procent. Naast de gematigde economische groei was er sprake van een relatief hoge inflatie van 3,2 procent in 2025. Voor 2026 wordt 2,3 en voor 2027 2,1 procent geprognosticeerd.
De arbeidsmarktkrapte is in 2025 geleidelijk wat afgenomen. Er was een toename te zien in het aantal ontslagaanvragen. Meer bedrijven voeren reorganisaties door met het oog op een besparing op loonkosten. Het aantal vacatures daalde verder, voor het eerst sinds eind 2021 zijn er minder vacatures dan werklozen. Echter, nog steeds was er een groei van het aantal banen maar het arbeidsaanbod groeide minder hard dan in voorgaande jaren. Ook in 2026 en 2027 verwachten we een gematigde groei van de werkgelegenheid, die lager ligt dan de groei van het arbeidsaanbod. Vooral in de marktsector is de werkgelegenheidsgroei beperkt. Hierdoor stijgt de werkloosheid langzaam verder tot 4,3 procent van de beroepsbevolking in 2027.
In lijn met de inflatie zijn de rentes op de geld- en kapitaalmarkt het afgelopen jaar gestegen. Van de lange rente wordt verwacht dat deze de komende jaren gemiddeld op ongeveer 2,9 procent blijft staan.
Het overheidstekort loopt op van -1,6 procent bbp in 2025 naar -2,6 procent in 2026 doordat de uitgaven harder stijgen dan de inkomsten. Dit komt met name doordat de uitgaven incidenteel hoger zijn dan vorig jaar. De overheid
moet namelijk eenmalig € 8,2 miljard euro bijstorten voor het overzetten van de defensiepensioenen naar het ABP. Deze uitgavenpost verdwijnt in 2027 weer uit de begroting, waardoor het EMU-saldo verbetert naar -1,9 procent bbp. De uitgaven op de korte termijn nemen vooral toe door de intensiveringen in defensie, en de stijgende uitgaven aan zorg en sociale zekerheid (ondanks de voorgenomen ombuigingen in het coalitieakkoord).
De referentiewaarde voor het EMU-saldo voor het begrotingsjaar 2027 voor Nissewaard is € 19.8 miljoen (Bron: Septembercirculaire 2026).
Financiering
Terug naar navigatie - Financiering - FinancieringDe investeringen en uitgaven van de gemeente worden gefinancierd door het aantrekken van langlopende vaste geldleningen en we maken gebruik van het opnemen van kasgeld (een lening met een looptijd van maximaal één jaar). In overeenstemming met de geldende theorie dat een overheid door een financiering in de behoefte van de inwoners kan voorzien, terwijl door de rentelasten de kosten van het gebruik ook door de huidige gebruikers wordt gedragen. Dit principe is door de Vereniging van Nederlandse Gemeenten beschreven in de handreiking Houdbare Gemeentefinanciën.
De financieringsmogelijkheid is wettelijk beperkt om de kredietwaardigheid en betrouwbaarheid van overheid als crediteur te waarborgen. De belangrijkste criteria hierbij zijn de kasgeldlimiet voor de verhouding tussen korte en langlopende leningen en de rente risiconorm om de aflossingsverplichting niet te concentreren in een boekjaar.
In het algemeen kan worden gesteld dat bij financiering van eigen behoefte er een zekere keuzevrijheid voor de gemeente is. In het geval van eigen financiering worden de volgende criteria gehanteerd:
- de financiering is flexibel;
- de financiering moet tegen de laagste kosten geschieden;
- de risico’s verbonden aan de financiering moeten beheersbaar zijn en passen binnen de Wet Fido;
- er wordt rekening gehouden met de kasgeldlimiet en de renterisiconorm.
De financieringspositie van de gemeente wordt in belangrijke mate bepaald door de grondexploitatie en het investeringsvolume. Als gevolg van de toegenomen investeringsopgave verwachten wij de komende jaren een jaarlijkse financieringsbehoefte van € 20 miljoen (aanvullend op de herfinanciering). Wij financieren dit met langlopende vaste geldleningen. In de begroting houden wij rekening met een rentepercentage van 3,1 procent.
De verwachte opgenomen leningenportefeuille bedraagt per 31 december 2027 € 212.5 mln. De verwachte omvang van de uitgezette leningenportefeuille bedraagt per 31 december 2027 € 23,1 mln.
Kasgeld
Het kasgeldbeheer vindt gecentraliseerd binnen de gemeente plaats. Overtollige middelen kunnen aan toegestane marktpartijen, zoals vermeld in de vastgestelde toelichting op het treasurystatuut en de regeling treasury worden uitgezet. Het aantrekken van kortlopende middelen zal overigens qua omvang steeds moeten plaatsvinden binnen het door de wet Fido vastgestelde plafond van de kasgeldlimiet. Aangezien de financieringsfunctie niet ten doel heeft als 'profit center' te fungeren is het doel het zo efficiënt mogelijk beheren van de inkomende en uitgaande geldstromen. De gehanteerde meerjarige liquiditeitsplanning wordt steeds verder verfijnd. In het kader van zo efficiënt mogelijk factureren en het verkrijgen van (snelle) betaling zal zoveel mogelijk met automatische incasso’s worden gewerkt. De gemeentelijke heffingen worden opgelegd met de mogelijkheid tot automatische incasso van de in rekening gebrachte termijnen. Het streven blijft daarbij een zo hoog mogelijke deelnemingsgraad te bereiken.
Overtollige middelen
In de Regeling uitzettingen en derivaten decentrale overheden en het treasurystatuut is opgenomen dat de gemeente onder strikt bepaalde voorwaarden overtollige middelen aan financiële instellingen met een minimale AA-rating in de Europese Economische Ruimte (EER) mag uitzetten. Door de intrede van het schatkistbankieren is dit beperkt. Overtollige middelen dienen thans aangehouden te worden in de schatkist door middel van een rekening-courantverhouding met de Staat der Nederlanden.
Dividenden
De gemeente Nissewaard heeft een aantal deelnemingen of neemt deel in het kapitaal van diverse vennootschappen. Dit betreffen de volgende vennootschappen: BNG Bank, Stedin Holding N.V., B.V. Gemeenschappelijke Bezit Evides en N.V. Reinis. Voor het aandelenbezit in deze entiteiten ontvangt de gemeente Nissewaard dividend. Voor het jaar 2027 wordt rekening gehouden met € 1,9 miljoen, in 2028 tot en met 2030 wordt rekening gehouden met een dividendopbrengst van € 1,9 miljoen tot € 2,1 miljoen.
Hierna een overzicht van de begrote dividenden.
| 2026 | 2027 | 2028 | 2029 | 2030 | ||
| DIVIDENDEN NUTSBEDRIJVEN | ||||||
| Stedin | 1.142.000 | 1.317.000 | 1.292.000 | 1.465.000 | 1.465.000 | |
| Evides | 264.129 | 264.129 | 264.129 | 264.129 | 264.129 | |
| DIVIDENDEN OVERIG | ||||||
| BNG | 65.000 | 65.000 | 65.000 | 65.000 | 65.000 | |
| Reinis | 300.000 | 300.000 | 300.000 | 300.000 | ||
| 1.471.129 | 1.946.129 | 1.921.129 | 2.094.129 | 2.094.129 |
Het grootste verschil tussen 2027 en 2026 komt doordat er in 2026 geen dividend wordt verwacht van Reinis. Doorzaak hiervan is de toetreding van Voorne aan Zee en het daarmee samenhangende extra uitgekeerde dividend in 2025. Voorts verwacht Stedin op basis van gemiddelde prognoses in 2027 een hoger dividend (+€ 175.000) uit te keren dan in 2026.
Risicobeheer
Terug naar navigatie - Financiering - RisicobeheerValuta en koersrisico's
De gemeente Nissewaard heeft geen posities in vreemde valuta en loopt hierdoor geen risico met vreemde valuta. De in bezit zijnde effecten zijn gewaardeerd tegen verkrijgingswaarde of lagere marktwaarde en geven nauwelijks risico’s.
Renterisico's
De wet Financiering decentrale overheden heeft aan het voorkomen van renterisico’s een wettelijk kader toegevoegd in de vorm van een kasgeldlimiet en een renterisiconorm. De kasgeldlimiet geeft het renterisico op de korte termijn weer. Hieronder vallen alle kortlopende financieringen met rentetypische looptijd korter dan één jaar. De belangrijkste vormen zijn daggeld- en kasgeldleningen en rekening-courantkrediet. De kasgeldlimiet is wettelijk vastgesteld op 8,5% van het begrotingstotaal.
Kredietrisico op verstrekte gelden
Het verstrekken van gelden geschiedt uit hoofde van de publieke taak en bij het afsluiten van de financieringsovereenkomst worden ter beperking van het risico zekerheden gesteld. Bij de aanvang van het begrotingsjaar 2027 bedraagt de portefeuille van de verstrekte leningen € 27,3 mln. Ten behoeve van de verstrekte leningen aan de Stichting Vereniging gebouwen Hekelingen is een hypothecaire leningovereenkomst gesloten. Voor de overige verstrekte leningen zijn geen zekerheden gesteld. Het risico bij deze leningen is hoger.
Debiteurenrisico
Over het debiteurenrisico kan in grote lijnen een onderverdeling worden gemaakt naar gewone handelsdebiteuren, debiteuren gemeentegaranties, belastingdebiteuren en debiteuren sociale uitkeringen. Op elk gebied wordt er een actief invorderingsbeleid gevoerd zo nodig voorzien van een actief aanmaningsbeleid. Als volgende stap na het aanmanen worden vorderingen in handen gesteld van een extern deurwaarderskantoor en in het geval van sociale uitkeringen eventueel nog in handen van een sociaal rechercheur. Bij het voeren van een debiteurenadministratie en het bewaken van de tijdige invordering blijven risico's van oninbaarheid aanwezig. Om de hiermee samenhangende risico’s zo goed mogelijk af te dekken, zijn er voor alle situaties binnen de uitvoerende teams regels opgesteld en worden in voorkomend geval voorzieningen getroffen.
Risico's garanties en borgstellingen
De gemeente Nissewaard ondersteunt diverse organisaties binnen haar gemeente bij het financieren van hun investeringen, indien deze organisaties niet zelf bij een geldgever terecht kunnen of wanneer een geldgever extra zekerheid behoeft. In tegenstelling tot de daling van de verstrekte leningen bij corporaties nemen de borgstellingen toe. Dit geeft aan dat corporaties meer vreemd geld ter financiering hebben aangetrokken, waarvoor gemeenten borgstellingen hebben verstrekt.
Voor de gemeente Nissewaard is dit een gunstige ontwikkeling. Het risico met betrekking tot de verstrekte lening van de corporaties neemt hierdoor af of verdwijnt zelfs. Als gevolg van de herfinanciering bij banken door de corporaties ontstaat een lager risico, omdat de waarborgfondsen een groot deel van het financieringsrisico gaan afdekken. De beschreven waarborgfondsen hebben een Triple A status en zijn solide instellingen, die voldoende waarborg bieden om de financiers te kunnen betalen, indien een corporatie niet aan zijn rente- en aflossingsverplichtingen kan voldoen. De gemeente Nissewaard loopt samen met het Rijk als achtervang een minimaal risico. De kans dat een gemeente als borg wordt aangesproken of dat de rente- en aflossingsverplichtingen niet worden voldaan blijft altijd aanwezig. Het risico wordt als gering beschouwd vanwege de achtervang functie en de gestelde zekerheden. Het volgende overzicht geeft aan voor welk bedrag de gemeente Nissewaard risico loopt op garanties en borgstellingen.
|
Ultimo 2025 |
|
|
|
risico |
|
Volkshuisvestingsgroep Woonbron Maasoevers |
32.810 |
|
Woontrefpunt Maasdelta |
84.910 |
|
Stichting Leeuw van Putten |
24.989 |
|
Woningstichting De Zes Kernen |
16.237 |
|
Woonzorg Nederland |
8.105 |
|
Stichting Woonkompas |
6 |
|
Stichting Careyn |
9.605 |
|
S.O.R. |
20 |
|
Stichting Hef Wonen |
28 |
|
Diverse rechtspersonen |
5.737 |
|
Particuliere eigenaren Gemeente garantie oud |
109 |
|
Totaal |
182.556 |
Kasgeldlimiet
Terug naar navigatie - Financiering - KasgeldlimietDe kasgeldlimiet wordt genoemd in de uitvoeringsregeling van de wet Fido (Financiering decentrale overheden). Deze limiet stelt een grens aan de korte financiering die gemeenten hanteren voor de financiering van lopende uitgaven om tijdelijke liquiditeitstekorten op te vangen.
Een gemeente mag slechts een beperkt deel van de begroting met kort geld financieren. Een langere vastlegging van de geleende middelen zorgt voor een beter voorspelbare rentelast.
De bovengrens is gesteld op een bedrag ter grootte van een percentage (8,5%) van het totaal van de jaarbegroting van de gemeente, met een minimum van € 300.000.
In het overzicht hieronder wordt de kasgeldlimiet in 2027 in beeld gebracht.
De Wet Fido geeft aan dat de kasgeldlimiet niet mag worden overschreden. Indien een overschrijding voor het derde achtereenvolgende kwartaal geschiedt, dan dient de toezichthouder daarvan middels een rapportage op de hoogte te worden gebracht en dient een plan te worden overgelegd waarin is vermeld hoe de gemeente binnen de kasgeldlimiet blijft.
Kasgeldlimiet |
1e kwartaal |
2e kwartaal |
3e kwartaal |
4e kwartaal |
|---|---|---|---|---|
Omvang begroting |
€ 453.393 |
€ 453.393 |
€ 453.393 |
€ 453.393 |
Grondslagpercentage |
8,50% |
8,50% |
8,50% |
8,50% |
1 Toegestane kasgeldlimiet |
€ 38.538 |
€ 38.538 |
€ 38.538 |
€ 38.538 |
Opgenomen gelden < 1 jaar |
€ 1.700 |
€ 7.000 |
€ 15.000 |
€ 16.000 |
Schuld in rekening-courant |
€ 80 |
€ 4.600 |
€ 20 |
€ 90 |
Gestorte gelden door derden < 1 jaar |
||||
Overige geldleningen niet zijnde vaste schuld |
||||
2 Vlottende schuld |
€ 1.780 |
€ 11.600 |
€ 15.020 |
€ 16.090 |
Contante gelden in kas |
€ 30 |
€ 30 |
€ 30 |
€ 30 |
Tegoeden in rekening-courant |
€ 16.000 |
€ 17.000 |
€ 17.000 |
€ 12.000 |
Overige uitstaande gelden < 1 jaar |
||||
3 Vlottende middelen |
€ 16.030 |
€ 17.030 |
€ 17.030 |
€ 12.030 |
4 Toets kasgeldlimiet |
||||
Toegestane kasgeldlimiet |
€ 38.538 |
€ 38.538 |
€ 38.538 |
€ 38.538 |
Totaal netto vlottende schuld |
-€ 14.250 |
-€ 5.430 |
-€ 2.010 |
€ 4.060 |
Ruimte (+) / Overschrijding (-) |
€ 52.788 |
€ 43.968 |
€ 40.548 |
€ 34.478 |
Renterisiconorm
Terug naar navigatie - Financiering - RenterisiconormGemeenten lopen renterisico’s als de rente van de vaste schulden wordt aangepast als gevolg van herfinanciering. Het is van belang dat de leningenportefeuille met een zekere meerjarige spreiding van de herfinanciering is opgebouwd. Hierdoor wordt het renterisico beperkt en kunnen grote fluctuaties in de rentelasten worden vermeden. De renterisiconorm biedt het kader om renterisico’s binnen de leningenportefeuille te beperken. De norm is een bedrag ter grootte van een percentage (20%) van het totaal van de jaarbegroting van de gemeente, met een minimum van € 2.500.000.
Hieronder is een staat opgenomen, waarin de renteherzieningen en de aflossingen in beeld worden gebracht. De renterisiconorm wordt niet overschreden.
2027 |
2028 |
2029 |
2030 |
||
|---|---|---|---|---|---|
Renterisiconorm |
|||||
1a |
Renteherziening op vaste schuld o/g |
||||
1b |
Renteherziening op vaste schuld u/g |
||||
1 |
Netto renteherziening op vaste schuld |
€ 0 |
€ 0 |
€ 0 |
€ 0 |
2a |
Te betalen aflossing |
€ 20.372 |
€ 21.064 |
€ 19.700 |
€ 20.472 |
2b |
Te ontvangen aflossing |
€ 4.226 |
€ 3.226 |
€ 3.225 |
€ 3.225 |
2 |
Netto aflossing |
€ 16.146 |
€ 17.838 |
€ 16.475 |
€ 17.247 |
3 |
Renterisico |
€ 16.146 |
€ 17.838 |
€ 16.475 |
€ 17.247 |
4 |
Renterisiconorm |
€ 90.679 |
€ 84.558 |
€ 84.097 |
€ 85.091 |
Ruimte onder renterisiconorm |
€ 74.533 |
€ 66.720 |
€ 67.622 |
€ 67.844 |
|
Berekening renterisiconorm |
|||||
Begrotingstotaal jaar T |
€ 453.393 |
€ 422.790 |
€ 420.484 |
€ 425.457 |
|
Percentage regeling |
20% |
20% |
20% |
20% |
|
4 |
Renterisiconorm |
€ 90.679 |
€ 84.558 |
€ 84.097 |
€ 85.091 |
Schatkistbankieren
Terug naar navigatie - Financiering - SchatkistbankierenAls gevolg van de Regeling schatkistbankieren decentrale overheden moeten gemeenten hun overtollige middelen dagelijks afstorten in de rekening courant die aangehouden wordt bij het Agentschap van de Generale Thesaurie van het ministerie van Financiën. Aanwending van de middelen is slechts toegestaan ten behoeve van de publieke taak. Ten behoeve van het afstorten geldt een drempelbedrag, waardoor het bankrekeningsaldo door de afroming niet op € 0 uitkomt. De drempel bedraagt 2 procent van het begrotingstotaal met een minimum van € 1.000.000 . De drempel voor de gemeente Nissewaard bedraagt € 9.088.000
Renteresultaat
Terug naar navigatie - Financiering - RenteresultaatIn de Notitie Rente 2023 die door de commissie BBV is uitgebracht in oktober 2023 wordt geadviseerd om onderstaand overzicht op te nemen in de begroting. Met onderstaand overzicht geven wij hier invulling aan.
* Het bij de begroting (voor)gecalculeerde omslagrentepercentage mag binnen een marge van 0,5% worden afgerond. De rente-omslag is berekend en komt uit op 0,96%. Afronding naar 1,00% resulteert in een toe te rekenen rente van € 3.980.000.
Renteschema 2027 (Bedragen x € 1.000) |
|||||
|---|---|---|---|---|---|
a |
De externe rentelasten over korte en lange financiering |
4.377 |
|||
b |
De externe rentebaten |
-/- |
550 |
||
Saldo rentelasten en rentebaten |
3.828 |
||||
c1 |
De rente die aan de facilitaire grondexploitatie (kostenverhaal) moet worden doorberekend |
-/- |
- |
||
c2 |
De rente van projectfinanciering die aan het betreffende taakveld moet worden toegerekend |
-/- |
- |
||
Aan taakvelden toe te rekenen externe rente |
3.828 |
||||
d1 |
Rente over eigen vermogen |
+/+ |
- |
||
d2 |
Rente over voorzieningen (gewaardeerd op contante waarde) |
+/+ |
- |
||
Totaal aan taakvelden toe te rekenen rente |
3.828 |
||||
e |
De aan taakvelden toegerekende rente (renteomslag)* |
-/- |
3.980 |
||
f |
Renteresultaat op het taakveld Treasury |
-/- |
152 |
Bedrijfsvoering
Terug naar navigatie - - BedrijfsvoeringOrganisatieontwikkeling en aantrekkelijk werkgeverschap
Terug naar navigatie - Bedrijfsvoering - Organisatieontwikkeling en aantrekkelijk werkgeverschapMet een samenhangende aanpak, waarbij onder andere wordt ingezet op organisatieontwikkeling, talentontwikkeling, procesgericht werken en de digitale transitie, versterken wij de wendbaarheid en uitvoeringskracht van onze organisatie. Daarmee creëren wij de voorwaarden om ook in de toekomst betrouwbare dienstverlening te bieden en effectief te blijven werken aan de maatschappelijke opgaven van onze gemeente.
In 2026 is onderzoek uitgevoerd naar de inrichting van de organisatiestructuur. Hierbij is beoordeeld in hoeverre de huidige structuur ondersteunend is aan de ambities van het college en de maatschappelijke opgaven waarvoor wij staan. In 2027 wordt verder invulling gegeven aan de doorontwikkeling van de organisatie, zodat cultuur, structuur, sturing en samenwerking nog beter op elkaar aansluiten. Hiermee blijven wij werken aan een flexibele, integrale en toekomstgerichte (FITte) organisatie.
Procesoptimalisatie en datagestuurd werken
Terug naar navigatie - Bedrijfsvoering - Procesoptimalisatie en datagestuurd werkenProcesgericht werken
Wij zetten in op verdere professionalisering van onze bedrijfsvoering door procesgericht te werken en de digitale transitie te versnellen. Door processen kritisch te beoordelen, te vereenvoudigen en waar mogelijk te standaardiseren, vergroten we de kwaliteit, transparantie en doelmatigheid van onze dienstverlening. De digitale transitie ondersteunt deze ontwikkeling door het benutten van digitalisering, datagedreven werken en technologische innovaties. Hierdoor kunnen medewerkers slimmer samenwerken, beter onderbouwde keuzes maken en inwoners en ondernemers sneller en beter van dienst zijn.
Informatiegestuurd werken
De gemeente Nissewaard ontwikkelt zich verder naar een informatie- en datagedreven organisatie. Betrouwbare en actuele informatie is steeds belangrijker om maatschappelijke opgaven gericht aan te pakken, de uitvoering te verbeteren en tijdig te kunnen bijsturen.In 2027 wordt verder gebouwd aan de basis die hiervoor de afgelopen jaren is gelegd. Het gemeentelijke gegevensplatform wordt verder ontwikkeld en benut om gegevens uit verschillende bronnen op een veilige en beheersbare manier beschikbaar te maken voor analyse en sturing. Daarbij verschuift de aandacht steeds meer van het ontwikkelen van de technische voorziening naar het daadwerkelijk toepassen van data binnen beleid en uitvoering.
Samen met de verschillende domeinen wordt gewerkt aan concrete toepassingen van informatiegestuurd werken. Daarbij kan het bijvoorbeeld gaan om beter inzicht in ontwikkelingen binnen het sociaal domein, de openbare ruimte, dienstverlening en veiligheid. Het doel is niet alleen betere rapportages te maken, maar vooral om beleidskeuzes, uitvoering en sturing beter te ondersteunen met betrouwbare informatie.
Een belangrijk onderdeel daarvan is het verder verbeteren van datakwaliteit, eigenaarschap en governance. Er worden duidelijkere afspraken gemaakt over verantwoordelijkheden voor gegevens, het gebruik van data en de wijze waarop informatie wordt ontsloten. Ook privacy, informatiebeveiliging, transparantie en verantwoord gebruik van algoritmen en kunstmatige intelligentie maken hiervan onderdeel uit.
De ontwikkeling naar informatiegestuurd werken vindt stapsgewijs plaats. Door toepassingen in de praktijk te ontwikkelen en daarvan te leren, wordt het vermogen van de organisatie om met data te werken verder vergroot. Hiermee ontstaat een fundament waarmee maatschappelijke opgaven beter kunnen worden gevolgd, resultaten inzichtelijker worden en de gemeente gerichter kan sturen en verantwoorden.
Informatievoorziening en ICT
Digitalisering is steeds sterker verweven met vrijwel alle gemeentelijke dienstverlening en bedrijfsvoering. Een betrouwbare, veilige en toekomstbestendige informatievoorziening is daarom een randvoorwaarde voor het functioneren van de gemeente én voor verdere vernieuwing van de dienstverlening aan inwoners en ondernemers.
Voor de periode 2027–2029 investeert de gemeente incidenteel € 3,75 miljoen in de verdere digitale transitie. Deze middelen worden ingezet om het digitale fundament te versterken en tegelijkertijd ruimte te creëren voor gerichte vernieuwing binnen de organisatie. Daarbij gaat het niet om één afzonderlijk ICT-project, maar om een samenhangende ontwikkeling op zes onderdelen: digitale weerbaarheid, data en informatiegestuurd werken, verantwoord gebruik van AI en innovatie, een beheersbaar applicatielandschap, een moderne digitale werkplek en betere digitale opgavesturing.
Een belangrijk deel van de inzet is gericht op het verder op orde brengen en houden van de digitale basis. De Nieuwe Digitale Werkplek wordt verder doorontwikkeld en het gebruik van Microsoft 365 en cloudvoorzieningen wordt verder ingebed in de organisatie. Tegelijkertijd wordt gewerkt aan het moderniseren en vereenvoudigen van het applicatielandschap. Verouderde applicaties worden waar nodig vervangen of gemoderniseerd en er komt meer aandacht voor lifecyclemanagement, architectuur, gegevensuitwisseling en het beheersbaar houden van kosten en afhankelijkheden.
Daarnaast worden de incidentele middelen gebruikt om verandervermogen te organiseren en gemeentelijke opgaven beter te ondersteunen met digitalisering, data en technologie. Daarbij wordt gestart met het sociaal domein. Samen met de betreffende organisatieonderdelen wordt uitgewerkt waar procesverbetering, data, automatisering en AI aantoonbaar kunnen bijdragen aan betere dienstverlening, vermindering van administratieve lasten en ondersteuning van medewerkers. De verantwoordelijkheid voor processen en het daadwerkelijk realiseren van maatschappelijke en financiële baten blijft daarbij bij de betreffende domeinen liggen.
Data en informatiegestuurd werken krijgen hierin een steeds belangrijkere plaats. Door gegevens beter beschikbaar, betrouwbaar en bruikbaar te maken, kan de gemeente haar beleid en uitvoering beter onderbouwen en waar mogelijk gerichter sturen op maatschappelijke opgaven. Nieuwe toepassingen worden zorgvuldig en stapsgewijs ingezet en getoetst op onder andere informatiebeveiliging, privacy, rechtmatigheid, architectuur en beheerbaarheid.
Digitale weerbaarheid blijft daarbij een belangrijke randvoorwaarde. De gemeente werkt verder aan het voldoen aan de eisen uit onder andere de Cyberbeveiligingswet en de Baseline Informatiebeveiliging Overheid. Technische beveiligingsmaatregelen worden gecombineerd met bewustwording, monitoring, continuïteitsmaatregelen en verdere professionalisering van informatiebeveiliging en risicomanagement.
Ook de wijze waarop de gemeente haar informatievoorziening organiseert verandert. In aansluiting op de strategische heroriëntatie van de samenwerking met Syntrophos wordt de gemeentelijke regie op informatievoorziening en digitalisering versterkt. Strategische en kaderstellende verantwoordelijkheden worden nadrukkelijker binnen de gemeente gepositioneerd, terwijl Syntrophos zich verder ontwikkelt als uitvoerende ICT-dienstverlener.
Voor 2027 wordt hiervoor € 189.000 aan voordelen uit de strategische heroriëntatie ingezet voor de frictiekosten die samenhangen met deze verandering. Vanaf 2028 wordt deze structurele financiële ruimte toegevoegd aan de ICT-stelpost. Daarmee ontstaat blijvende ruimte om het opdrachtgeverschap, de strategische regie en de verdere digitale ontwikkeling van de gemeente te ondersteunen.
Hierbij wordt gewerkt aan duidelijker opdrachtgeverschap, portfoliosturing, financiële sturing en een betere samenhang tussen maatschappelijke opgaven, bedrijfsvoering, informatievoorziening en beschikbare capaciteit en middelen. De verdere inrichting van de CIO-office en strategische IV-regie ondersteunt deze ontwikkeling.
De incidentele investeringen in de periode 2027–2029 moeten de organisatie in staat stellen de noodzakelijke versnelling te realiseren en tegelijkertijd de basis te leggen voor een duurzame manier van werken. Digitalisering is daarbij geen doel op zichzelf. De inzet is een gemeente die betrouwbaar en veilig kan blijven functioneren, medewerkers beter ondersteunt en de mogelijkheden van data en technologie verantwoord benut voor inwoners, ondernemers en de organisatie.
Informatiehuishouding
In het kader van de nieuwe Archiefwet en de daarmee gestelde eisen aan de digitale informatiehuishouding, wordt gewerkt aan een meerjarig projectplan om de informatievoorziening structureel te verbeteren. De archiefinspectie heeft daarnaast een rapport opgesteld met aanbevelingen om beter te voldoen aan wet- en regelgeving. Deze aanbevelingen zijn uitgewerkt in een verbeterplan met een planning van de bijbehorende acties. Het inspectierapport en het verbeterplan zijn in september 2025 aan de Raad aangeboden.
Vernieuwing financiële systemen en procesoptimalisatie
Financieel systeem en procesoptimalisatie
In januari 2026 is het nieuwe financiële ERP-systeem Unit4 ERPx in gebruik genomen. In 2027 ligt de nadruk op de verdere adoptie en doorontwikkeling van het systeem, in samenhang met de lopende procesoptimalisatie van de financiële bedrijfsvoering. Werkprocessen worden geëvalueerd en waar nodig herontworpen, met als doel een meer gestandaardiseerde, efficiënte en servicegerichte ondersteuning van de organisatie.
Huisvesting
Terug naar navigatie - Bedrijfsvoering - HuisvestingHet streven is een passende huisvesting van de organisatie binnen de gemeentelijke vastgoedportefeuille. In 2027 zal verder invulling worden gegeven aan het plan om organisatieonderdelen die buiten het stadhuis zijn gehuisvest, binnen het werkgebouw van het stadhuis te vestigen. Ook is continu aandacht voor innovaties en kostenbesparingen binnen de (facilitaire) contracten.
Juridische kwaliteitszorg en betrouwbare overheid
Terug naar navigatie - Bedrijfsvoering - Juridische kwaliteitszorg en betrouwbare overheidJuridische kwaliteitszorg
In 2027 blijven wij inzetten op het borgen van goede juridische kwaliteitszorg. Dit doen wij door collega’s in de praktijk te ondersteunen bij het verbeteren van werkprocessen en bij casuïstiek. Daarbij richten we ons specifiek op advisering ten behoeve van de besluitvorming door het bestuur.
Privacy en Informatiebeveiliging
Als gemeente beheren we een grote hoeveelheid gegevens en digitale voorzieningen die essentieel zijn voor onze dienstverlening. Deze gegevens zijn vaak niet van de gemeente zelf, maar van inwoners, ondernemers, medewerkers en samenwerkingspartners die erop moeten kunnen vertrouwen dat wij hier zorgvuldig mee omgaan. Het is onze verantwoordelijkheid om gegevens correct en betrouwbaar te beheren (integriteit), beschikbaar te houden wanneer dat nodig is (beschikbaarheid) en uitsluitend toegankelijk te maken voor bevoegde personen en organisaties (vertrouwelijkheid). Daarnaast blijft bescherming van persoonsgegevens op grond van de Algemene Verordening Gegevensbescherming (AVG) een belangrijke randvoorwaarde.
De eisen aan digitale weerbaarheid zijn in 2026 aanzienlijk aangescherpt. Op 15 augustus 2026 is de Cyberbeveiligingswet (Cbw) in werking getreden, waarmee de Europese NIS2-richtlijn in Nederland is geïmplementeerd. Voor gemeenten geldt daarnaast BIO2 als het overheidsbrede normenkader voor informatiebeveiliging. Daarmee zijn informatiebeveiliging, risicobeheersing en continuïteit nadrukkelijker onderdeel geworden van de reguliere bestuurlijke en organisatorische verantwoordelijkheid.
De nieuwe regelgeving stelt eisen aan onder andere risicomanagement, incidentbeheersing, bedrijfscontinuïteit, beveiliging van netwerk- en informatiesystemen en de beheersing van risico’s bij leveranciers en samenwerkingspartners. Ook gelden registratie- en meldverplichtingen voor significante cyberincidenten. Het bestuur is verantwoordelijk voor het toezicht op de beheersing van cyberrisico’s en moet over voldoende kennis beschikken om deze verantwoordelijkheid te kunnen invullen.
Voor de gemeente Nissewaard betekent dit dat digitale weerbaarheid niet langer uitsluitend een verantwoordelijkheid van ICT of informatiebeveiliging is. Het raakt de gehele organisatie: van dienstverlening en het sociaal domein tot inkoop, contractmanagement, privacy, gegevensbeheer en de continuïteit van kritieke gemeentelijke processen. Proceseigenaren en management hebben hierin een nadrukkelijke eigen verantwoordelijkheid.
In 2026 en de daaropvolgende jaren ligt de focus daarom op:
- het verder versterken van de governance rond privacy, informatiebeveiliging en digitale weerbaarheid, inclusief heldere verantwoordelijkheden voor bestuur, management, CISO, Functionaris Gegevensbescherming en proceseigenaren;
- het uitvoeren en actualiseren van risicoanalyses en het aantoonbaar beheersen van risico’s overeenkomstig BIO2 en de Cyberbeveiligingswet;
- het versterken van incidentmanagement, monitoring, crisisbeheersing, back-up, herstel en uitwijkvoorzieningen;
- het verbeteren van de beheersing van risico’s in de digitale keten, waaronder leveranciers, gemeenschappelijke regelingen en andere samenwerkingspartners;
- het structureel vergroten van kennis en bewustwording binnen de organisatie;
- en het gefaseerd realiseren van de maatregelen uit de gemeentelijke securityroadmap.
De komende jaren verschuift de aandacht daarmee van afzonderlijke beveiligingsmaatregelen naar een structureel en aantoonbaar stelsel van digitale weerbaarheid. De securityroadmap vormt hiervoor het inhoudelijke kader. Op basis daarvan worden maatregelen geprioriteerd en gekoppeld aan capaciteit, beschikbare middelen en de reguliere planning- en-controlcyclus. De middelen voor de digitale transitie in de periode 2027–2029 bieden daarbij ruimte om noodzakelijke versterkingen van het digitale fundament versneld te realiseren.
Niet alleen het hebben van beleid en maatregelen is daarbij van belang, maar ook het kunnen aantonen dat risico’s periodiek worden beoordeeld, maatregelen daadwerkelijk functioneren en waar nodig wordt bijgestuurd.
Privacy, informatiebeveiliging en continuïteit vormen daarmee een integraal onderdeel van de verdere digitalisering van Nissewaard. De versterking hiervan is noodzakelijk om inwoners en ondernemers betrouwbaar te kunnen blijven bedienen en om de gemeentelijke dienstverlening ook bij digitale verstoringen zoveel mogelijk beschikbaar te houden.
Rechtmatigheidsverantwoording
Terug naar navigatie - Bedrijfsvoering - RechtmatigheidsverantwoordingHet college van burgemeester en wethouders legt verantwoording af over de rechtmatigheid via de rechtmatigheidsverantwoording. . De raad heeft in de Financiële Verordening een verantwoordingsgrens vastgesteld van 2% van de totale lasten (exclusief toevoegingen aan de reserves) en een rapportagegrens van €100.000. De verantwoordingsgrens houdt in dat rechtsmatigheidsfouten en onduidelijkheden in de rechtmatigheid pas in de rechtmatigheidsverantwoording worden opgenomen en toegelicht, wanneer zij boven het door de raad vastgestelde percentage komen. De paragraaf bedrijfsvoering in de jaarrekening is de plek waar het college onderwerpen die de rechtmatigheid raken en de beheersing daarvan, toelicht. Daarnaast moet er in ieder geval een toelichting worden gegeven op alle afwijkingen die in de rechtmatigheidsverantwoording zijn opgenomen, voor zover deze de rapportagegrens van €100.000 overschrijden. In de jaarrekening wordt in de rechtmatigheidsverantwoording een conclusie getrokken over de rechtmatigheid van de financiële beheershandelingen in het boekjaar.
Fraudebeheersing
Terug naar navigatie - Bedrijfsvoering - FraudebeheersingDe frauderisicoanalyse wordt jaarlijks beoordeeld. De laatste beoordeling heeft medio 2025 plaatsgevonden. Voor de gemeente Nissewaard is in kaart gebracht waar de frauderisico’s aanwezig zijn en op welke wijze deze risico's zijn afgedekt met beheersmaatregelen om vervolgens te concluderen of de risico's zijn teruggebracht tot een acceptabel niveau.
Deze frauderisico analyse kan worden opgedeeld in een tweetal onderdelen:
- Frauderisico’s binnen de processen
- Proces overstijgende frauderisico’s
1.Frauderisico’s binnen de processen:
Dit betreffen de frauderisico’s welke betrekking hebben op een specifiek proces binnen de gemeente Nissewaard. Deze risico’s doen zich alleen voor binnen het proces en de te nemen maatregelen zien dan ook specifiek toe op maatregelen binnen dit proces.
Het is van belang om een zo volledig mogelijk beeld te hebben van de frauderisico’s die relevant zijn voor de gemeente Nissewaard. Om de volledigheid te borgen is de frauderisicoanalyse opgesteld op basis van gesprekken en informatie vanuit de gehele organisatie. Er is gesproken met inhoudelijk verantwoordelijke medewerkers, teammanagers van alle afdelingen en daarnaast is de frauderisicoanalyse besproken met de eenheidsmanagers. De frauderisico’s en beheersmaatregelen zijn geüpdatet ten opzichte van voorgaand jaar. Ook zijn de beheersmaatregelen verder geconcretiseerd op basis van de 6 w-vragen (Wie, Wat, Waarom, Wanneer, Waarmee en Waar gedocumenteerd). Op deze manier worden de beheersmaatregelen die we als gemeente hebben getroffen beter uitgewerkt en geeft de analyse een beter inzicht in hoe we de frauderisico’s terugbrengen naar een acceptabel niveau.
2. Proces overstijgende frauderisico’s:
Dit betreffen de frauderisico’s welke niet toezien op één specifiek proces, maar betrekking hebben op meerdere processen en/of de gehele organisatie.
De accountant onderkent minimaal de volgende twee proces overstijgende frauderisico’s:
- Het risico dat management interne beheersingsmaatregelen doorbreekt
- Het risico ten aanzien van de opbrengstenverantwoording
Voor deze frauderisico’s zijn er geen mitigerende maatregelen binnen een proces alleen, maar zijn de mitigerende maatregelen ook proces overstijgend. Binnen de gemeente Nissewaard zijn er een aantal maatregelen genomen om de bovenstaande (procesoverstijgende) frauderisico’s te mitigeren:
- Klokkenluidersregeling
- Vertrouwenspersonen
- ‘Het goede gesprek’ (dat jaarlijks tussen de manager en de medewerker wordt gevoerd)
- Verklaring Omtrent Gedrag
- Eed en/of Belofte die moet worden afgelegd bij indiensttreding
- Onboardingsproces (zowel voor eigen personeel als inhuur)
In 2025 hebben we de frauderisicoanalyse verder geprofessionaliseerd. Daarbij hebben we gekeken of we alle processen hebben beoordeeld, hebben we de bruto en netto frauderisico’s geclassificeerd, hebben we de restrisico’s aangescherpt en hebben we eveneens gekeken naar de proces overstijgende frauderisico’s en de te nemen mitigerende maatregelen. Jaarlijks controleert het team Audit of beheersmaatregelen zoals deze zijn opgenomen in de analyse ook daadwerkelijk worden uitgevoerd.
Wettelijke eisen bedrijfsvoering
Terug naar navigatie - Bedrijfsvoering - Wettelijke eisen bedrijfsvoeringGarantiebanen
De gemeente Nissewaard onderschrijft de maatschappelijke doelstelling van de Wet Banenafspraak. Wij bieden als werkgever dan ook graag mensen met een beperking een kans op de arbeidsmarkt door binnen de organisatie aan de slag te gaan. Ten opzichte van het quotum resteert een opgave van circa 7 fte. Binnen de huidige begrotingskaders zijn helaas geen structurele middelen beschikbaar om deze aanvullende formatieplaatsen te realiseren.
Dit betekent dat volledige realisatie van het quotum voor 2027 niet is geborgd. Binnen de bestaande bedrijfsvoering wordt onderzocht in hoeverre verdere invulling van de opgave mogelijk is, waarbij toekomstige begrotingsafwegingen bepalend zijn voor aanvullende realisatie.
Inkoop
Terug naar navigatie - Bedrijfsvoering - InkoopDe gemeente zet in 2027 de professionaliseringsslag van de inkoopfunctie voort. De afgelopen jaren is hierin fors geïnvesteerd, onder meer door invoering van het inkoopstartformulier, het contractmanagementsysteem en de systematische toekenning van inkoopnummers. In 2027 ligt de nadruk op het verder verankeren van deze verbeteringen in de dagelijkse werkprocessen, mede ondersteund door de purchase-to-pay functionaliteit van het nieuwe financiële systeem ERPx.
Naar aanleiding van het rekenkameronderzoek Inkoop en aanbesteding: lagere drempel, hogere waarde (raadsbesluit 23 juni 2026) werken wij aan de opvolging van de aanbevelingen. Concreet maken wij de voortgang op de beleidsdoelstellingen van het inkoop- en aanbestedingsbeleid meetbaar, versterken wij de sturing op enkelvoudige en meervoudige inkooptrajecten en actualiseren wij het inkoophandboek. Over de wensen van de raad ten aanzien van de informatievoorziening over inkoop gaan wij het gesprek aan.
Conform het coalitieakkoord koopt de gemeente waar mogelijk lokaal in, bij de beste prijs-kwaliteitverhouding en binnen de geldende wet- en regelgeving. Met social return on investment (SROI) zetten wij onze inkoopkracht in om arbeidsparticipatie van inwoners met een afstand tot de arbeidsmarkt te bevorderen. Eind 2026 evalueren wij de SROI-inzet. Van daaruit bezien wij of en hoe wij de SROI-inzet voor de toekomst continueren, waarbij de beschikbaarheid van middelen randvoorwaardelijk is.
Tax Control Framework
Terug naar navigatie - Bedrijfsvoering - Tax Control FrameworkDe gemeente zet de ingezette professionalisering voort van de fiscale bedrijfsvoering met de invoering van een Tax Control Framework (TCF). Dit traject heeft als doel de fiscale processen binnen onze organisatie beter te structureren, transparanter te maken en te verbeteren. Het Tax Control Framework is een gestructureerde werkwijze om fiscale risico’s in kaart te brengen en beheersbaar te maken. Het helpt de gemeente zorgvuldig en efficiënt om te gaan met complexe fiscale regels. Met de invoering van deze beheersmaatregelen bouwen we voort op bestaande werkwijzen en versterken we onze interne controles.
Team Financiën, onderdeel van de eenheid Control en Informatie, leidt dit traject. Vanuit dit team wordt het TCF vormgegeven en gecoördineerd, in samenwerking met diverse afdelingen binnen de organisatie. Zo wordt het kader zorgvuldig opgebouwd en breed gedragen.
In 2025 en 2026 zijn de fiscale werkprocessen belastingsoort in kaart gebracht en zijn de fiscale risico's geïnventariseerd en geanalyseerd. Deze risicoanalyse vormt de basis voor de beheersmaatregelen die worden ingericht.
In 2027 richtten we ons op het daadwerkelijk implementeren van gerichte beheersmaatregelen op basis van de opgestelde risicoanalyse. Per belastingsoort worden concrete controles, werkinstructies en verantwoordelijkheden belegd, zodat de risico's actief worden beheerst in plaats van alleen gesignaleerd. De uitvoering en werking van deze maatregelen worden gemonitord, zodat we kunnen bijsturen waar nodig. Daarnaast zorgen we dat medewerkers continu leren, op de hoogte blijven en zicht bewust zijn van fiscale zaken.
De invoering van het TCF levert onze gemeente diverse voordelen op:
- Beter inzicht in fiscale risico’s: helder en volledig overzicht om gericht te sturen.
- Efficiëntere processen: vereenvoudigde en geoptimaliseerde werkwijzen voor snellere en consistentere uitvoering met minder fouten.
- Versterkte relatie met de Belastingdienst: bevordert transparantie en open samenwerking.
- Optimaal gebruik van fiscale kansen: binnen de wettelijke kaders benutten we fiscale voordelen optimaal en verantwoord.
- Duurzame borging van kennis: structurele opleidingen en bewustwording houden fiscale kennis op peil.
Met de overgang van risico-inventarisatie naar actieve beheersing zetten we in 2027 een belangrijke stap in de volwassenheid van het TCF. Omdat fiscale beheersing een continu proces is, blijft het een blijvend aandachtspunt. Zo borgen en verbeteren we de kwaliteit en betrouwbaarheid van onze fiscale processen ook op langere termijn.
Communicatie
Terug naar navigatie - Bedrijfsvoering - CommunicatieInwoners moeten kunnen rekenen op een gemeente die duidelijk communiceert, begrijpelijk is en betrokken blijft bij wat er speelt in buurten en wijken. Onze communicatie is transparant en toegankelijk. Ondanks de inzet en vernieuwing van onze digitale kanalen, blijven we oog houden voor offline communicatie, afhankelijk van de doelgroep en de boodschap. We sluiten aan op projecten uit het Ruimtelijk en Sociaal Domein en spelen in op politieke ontwikkelingen en actuele thema’s.
Participatie
Om participatie verder te versterken ontwikkelen we een praktische werkwijzer als aanvulling op de bestaande kaders. Deze werkwijzer biedt concrete handvatten voor initiatiefnemers, inwoners en de gemeentelijke organisatie over het organiseren van participatie.
Binnen Nissewaard verschillen buurten en wijken van elkaar. Daarom kiezen we waar nodig voor maatwerk. Afhankelijk van de opgave ontwikkelen we samen met inwoners passende en vernieuwende vormen van participatie.
Evenementen
We blijven de vijf grote evenementen organiseren maar stimuleren initiatieven van inwoners, verenigingen en commerciële partijen. Daarbij kijken we welke onderdelen we zelf organiseren en welke werkzaamheden we passend kunnen uitbesteden. De toename van de kosten van evenementen vragen om nieuwe manieren van organiseren, actieve sponsorwerving en het benutten van alternatieve financieringsmogelijkheden.
We onderzoeken de mogelijkheid van een kermis in het centrum van Spijkenisse.
Onze mensen en middelen
Terug naar navigatie - Bedrijfsvoering - Onze mensen en middelenStrategisch personeelsbeleid
De wereld wordt steeds complexer en daarmee ook de opgaven waar we als gemeentelijke organisatie mee te maken krijgen. De arbeidsmarkt staat de komende jaren in het teken van krapte, toenemende flexibiliteit en de opkomst van technologische ontwikkelingen en AI. De juiste ‘fit’ tussen de medewerker en werkgever is dus van groot belang. Het strategisch personeelsbeleid is ondersteunend voor het behalen van de organisatiedoelstellingen.
In 2027 wordt verder uitvoering gegeven aan de thema's en acties van het strategisch personeelsbeleid. De nadruk ligt op het versterken van de arbeidsmarktpositie, het optimaliseren van HR-processen, het vergroten van datagedrevenen werken met als doel een optimale en toekomstbestendig personeelsbezetting.
Werving en Selectie
In 2026 is de basis gelegd voor een stage-regeling en eenduidige werkafspraken voor de werving en behoud van jong talent. In 2027 versterken van de werving van stagiairs en het herijken van de stageambitie. Dit doen we samen met de middelbare en hogere scholen in de regio.
We optimaliseren het selectieproces, inclusief de inzet en toepassing van assessments per functiegroep. Dit draagt bij aan een objectiever, efficiënter en toekomstbestendiger instroomproces, met een betere match tussen functie-eisen en kandidaatprofiel.
Gezond en in Balans
Gezond en in balans is een combinatie van goed werknemerschap én goed werkgeverschap. Er is sprake van een gedeelde verantwoordelijkheid en (professionele) eigen regie van medewerkers staat voorop.
De komende jaren blijven we ons inzetten om het verzuim omlaag te krijgen. Dit doen we in 2027 in samenwerking met een nieuwe arbodienstverlener. De focus in deze samenwerking ligt op (duurzame) inzetbaarheid van medewerkers, waarbij rekening wordt gehouden met (medische) beperkingen en de mogelijkheden voor werk optimaal worden benut. Het is daarbij van belang om ook het werkproces rond vrijwillige mobiliteit te herzien en interne doorstroommogelijkheden te versterken.
Loopbaan en Mobiliteit
Er wordt ingezet op het verder in kaart brengen van individuele talenten binnen de organisatie door middel van ODC/Matchconnector-metingen.
We professionaliseren het inzicht in personeelsverloop door het automatiseren van het exitproces, inclusief structurele uitvoering van exitinterviews, ten behoeve van sturing op behoud van medewerkers en organisatieontwikkeling. Hiermee wordt beoogd beter inzicht te krijgen in vertrekredenen en trends in het verloop.
Leren en excelleren
Een aantrekkelijke en gezonde werkomgeving vormt een belangrijke randvoorwaarde voor het aantrekken, ontwikkelen en behouden van betrokken, vitale en vakbekwame medewerkers. Wij vinden het belangrijk dat medewerkers zich verbonden voelen met de organisatie, ruimte ervaren om zich te ontwikkelen en eigenaarschap kunnen nemen voor hun werk. Daarom is een vernieuwde visie op leren en ontwikkelen vastgesteld. In deze visie gaan leren en excelleren hand in hand samen. Ontwikkeling wordt niet gezien als een afzonderlijke activiteit, maar als een integraal onderdeel van het dagelijkse werk. Met een vernieuwd leerlandschap wordt direct aangesloten op de strategische organisatiedoelstellingen en de specifieke opgaven waar Nissewaard voor staat. Hiermee versterken we zowel de professionele groei van medewerkers als het vermogen van de organisatie om effectief en efficiënt invulling te geven aan haar opgaven.
P&O Data en Analyse
De inzet van AI binnen P&O-processen wordt verkend en de P&O data wordt verder gedigitaliseerd en geïntegreerd in het personeelsinformatiesysteem Afas.
Verminderen externe inhuur
We hebben de organisatie de opdracht gegeven om in de periode 2024-2027 een structurele vermindering te realiseren voor wat betreft het inhuren van extern personeel. Hierbij gaat het om het verlagen van het percentage inhuur ten opzichte van de totale formatie (vaste formatie en inhuur). Hierbij wordt rekening houden met een juiste balans tussen het behouden van voldoende flexibiliteit in een snel veranderende omgeving, maar ook met voldoende binding met de organisatie(doelen). Deze opdracht is daarmee een ambitieuze opgave in een schaarse arbeidsmarkt waar het steeds vaker niet lukt om medewerkers met vakspecialistische kennis te werven en binden.
|
Indicator |
Toelichting |
Bron |
Realisatie 2025 |
Begroting 2026 |
Begroting 2027 |
|
Formatie |
Fte per 1.000 inwoners |
Eigen gegevens |
9,5 (843 fte en 89.100 inwoners) |
9,7 (854 fte en 88.400 inwoners)
|
9,6 (855 fte en 89.100 inwoners)
|
|
Bezetting |
Fte per 1.000 inwoners |
Eigen gegevens |
9,5
|
9,6 (846 fte bezetting en 88.400 inwoners)
|
9,1 (810 fte bezetting en 89.100 inwoners) |
|
Apparaatskosten |
Kosten per inwoner |
Eigen begroting |
704 |
894 |
912 |
|
Externe inhuur |
Kosten inhuur externen als percentage van: totale loonsom + kosten inhuur externen* |
Eigen begroting |
20,2* |
14% |
12,1%* |
|
Overhead |
Percentage van totale kosten |
Eigen begroting |
10,2% |
11,4% |
10,9% |
*De percentages inhuur ten opzichte van de totale loonsom + inhuur zijn voor 2025 gebaseerd op de realisatie 2025. De percentages voor 2026 en 2027 zijn gebaseerd op de begrote inhuur ten opzichte van de loonsom + inhuur van de begroting (zie onderstaande tabel hieronder). Het percentage gerealiseerde inhuur is hoger dan het percentage begrote inhuur. Dit wordt grotendeels verklaard door inhuur met specifieke dekking zoals projecten en specifieke uitkeringen. Gedurende het jaar wordt steeds meer invulling gegeven aan deze middelen. Dit is nog niet altijd begroot op budget inhuur, gedurende het jaar wordt hier wel op ingehuurd met dekking van specifieke gelden.
(Bedragen x € 1.000)
|
Capaciteitsbudget (bedrijfsvoering) |
Realisatie 2025 |
Begroting 2026 |
Begroting 2027 |
|
Salariskosten personeel |
€ 75.223 |
€ 72.603 |
€ 79.871 |
|
Externe inhuur |
€ 17.905 |
€ 12.014 |
€ 12.696 |
|
Opbrengst personeel |
€ -4.646 |
€ -3.834 |
€ -3.922 |
|
Voormalig personeel |
€ 687 |
€ 492 |
€ 782 |
|
Totaal aan capaciteitsbudget (bedrijfsvoering) |
€ 89.169 |
€ 81.276 |
€ 89.427 |
|
Bestuurlijke kosten |
Realisatie 2025 |
Begroting 2026 |
Begroting 2027 |
|
College en Raad |
€ 1.906 |
€ 1.919 |
€ 2.002 |
|
Totaal bestuurlijke kosten |
€ 1.906 |
€ 1.919 |
€ 2.002 |
Toelichting salariskosten personeel
In de begroting 2027 is bij de salariskosten rekening gehouden met de volgende percentages:
- Verhoging van 1,65% per 1 januari 2027
- Verwachte verhoging van 1,65% per 1 april 2027 (op basis van CAO 2025-2027 en de verwachte inflatie voor 2027)
- Verwachte stijging werkgeverspremie per 1-1-2027 van 0,5%
Naast de toename als gevolg van indexatie zijn de salariskosten 2027 ten opzichte van de primitieve begroting 2026 toegenomen door separate besluitvorming met betrekking tot de formatie.
Bij het opstellen van de begroting 2027 is de raming van de personeelslasten opnieuw integraal doorgerekend op basis van de toegestane formatie. Hieruit blijkt dat de personeelslasten circa € 1 miljoen hoger liggen dan in de eerder opgenomen meerjarenraming. Dit betreft circa 1,18% van het totale budget voor personeelslasten. Bij de begroting 2026 was door de overgang naar een nieuw personeels- en salarissysteem nog niet alle benodigde informatie beschikbaar om deze integrale doorrekening uit te voeren. De meerjarenraming is toen technisch voortgezet vanuit de bestaande begrotingsbasis. Het verschil dat nu naar voren komt, kon daardoor op dat moment nog niet zichtbaar worden gemaakt. Met de begroting 2027 is de personele begrotingsbasis opnieuw integraal aangesloten op de toegestane formatie. Deze werkwijze wordt voortaan weer zoals gebruikelijk jaarlijks toegepast, zodat eventuele verschillen tijdig in het begrotingsproces zichtbaar worden. De bijstelling van circa € 1 miljoen betreft daarmee een herijking van de personele begrotingsbasis en geen uitbreiding van de toegestane formatie.
De begroting voor de salariskosten 2027 komt uit op € 90,2 miljoen. In het overzicht capaciteitsbudget is het begrote bedrag voor de salariskosten met € 10,4 miljoen verlaagd naar € 79,8 miljoen en is het budget voor inhuur verhoogd met € 10,4 miljoen naar € 12,7 miljoen. Deze verschuiving wordt toegelicht bij de "Toelichting externe inhuur".
Toelichting externe inhuur
De raming van inhuur in de begroting is normaliter altijd veel lager dan de realisatie van inhuur. Dit heeft verschillende oorzaken:
- Vacatureruimte wordt begroot onder salariskosten. Dit omdat het doel is om hier vast personeel op aan te nemen. In de praktijk wordt niet elke vacatureruimte direct ingevuld en kan de vacatureruimte tijdelijk ingevuld worden door inhuur.
- Inhuur als gevolg van ziekte, zwangerschap, detachering of tijdelijk extra capaciteit worden niet begroot. De inhuur wordt hiervoor deels gedekt door vergoedingen vanuit het UWV (opbrengst personeel), opbrengst detachering, vacatureruimte of andere dekking.
- Inhuur met specifieke dekking zoals projecten en specifieke uitkeringen worden voor zover bekend begroot op de kostensoort inhuur. Gedurende het jaar wordt steeds meer invulling gegeven aan de besteding van de specifieke middelen en zal het budget en dus ook de realisatie op inhuur toenemen.
Wijziging in presentatie van de inhuur
Omdat de inhuur in de begroting om bovengenoemde redenen niet representatief is voor de werkelijke kosten van de inhuur, is de tabel capaciteitsbudget als volgt aangepast:
Op basis van de realisatie in 2024 is een percentage van 11,5% van de begrote salariskosten ingehuurd als gevolg van vacatureruimte en vervanging ziekte. In de tabel is ervoor gekozen om een bedrag van € 10,4 miljoen (11,5% van begrote salariskosten 2027) te verschuiven van begrote salarislasten naar begrote inhuur. Gedurende het jaar 2027 zal gemonitord worden hoeveel het werkelijk percentage inhuur met betrekking tot inhuur wegens vacatureruimte en ziekte. De verschuiving in 2026 bedraagt € 9,6 miljoen (11,5% van begrote salariskosten 2026).
Opdracht verlaging inhuur
Voor de opdracht om het percentage inhuur te verlagen ten opzichte van de totale loonsom (salariskosten + inhuur) wordt uitgegaan van de gerealiseerde inhuur. In 2025 was het percentage 20,2%, streefwaarde voor 2027 is 16%.
Toelichting Opbrengst personeel
De begrote opbrengst personeel heeft grotendeels betrekking op de facturatie van personeel aan de BV Voorne Putten Werkt. Het personeel is in dienst bij de gemeente Nissewaard en wordt gedetacheerd en gefactureerd aan de BV Voorne Putten werkt. De begrote opbrengst in 2027 bedraagt € 3,7 miljoen. De realisatie in 2025 is hoger dan de begroting in 2026 en 2027. Dit wordt grotendeels verklaard door de vergoedingen vanuit het UWVen overige opbrengst detachering. Deze opbrengsten zijn niet altijd vooraf in te schatten.
|
Garantiebanen |
Realisatie 2025 |
Begroting 2026 |
Begroting 2027 |
|
Aantal gerealiseerde garantiebanen * |
22 |
22 |
22 |
* Zie verdere toelichting bij de paragraaf Bedrijfsvoering, onderdeel 'Wettelijke eisen bedrijfsvoering'.
|
Digitalisering |
Realisatie 2025 |
Begroting 2026 |
Begroting 2027 |
|
ICT kosten per fte |
€ 10.965 |
€ 14.199 |
€ 13.912 |
|
ICT kosten per inwoner |
€ 110 |
€ 137 |
€ 133 |
CAO
De huidige Cao Gemeenten loopt van 1 april 2025 tot en met 31 maart 2027.
Opvolging rekenkameronderzoek
Terug naar navigatie - Bedrijfsvoering - Opvolging rekenkameronderzoekStand van zaken en planning
In 2026 heeft de Rekenkamer tot nu toe de onderzoeken Armoede en Ongelijkheid en Inkoop en aanbesteding afgerond en de rekenkamerbrief over Dienstverlening gepresenteerd aan de Raad. De conclusies en aanbevelingen zijn door de Raad overgenomen. Het onderzoek naar Civieltechnische werken is aangeboden voor ambtelijk wederhoor en de rekenkamerbrief over het DoeMee-onderzoek onder- en overbesteding bevindt zich in de onderzoeksfase.
Het onderzoek naar Voorzieningenbeleid is nog niet gestart, maar zal naar verwachting wel in 2026 worden opgestart.
Opvolging rekenkameronderzoeken
Participatie en Omgevingswet
Het onderzoek naar Participatie en de Omgevingswet is in 2025 door de raad behandeld. De aanbevelingen worden opgevolgd binnen het participatiebeleid. De nieuwe participatieverordening treedt per 1 januari 2027 in werking. Daarnaast is een beleidskader voor participatie door derden vastgesteld en wordt gewerkt aan een praktische werkwijze voor burgerparticipatie. Participatie maakt onderdeel uit van het omgevingsplan. Bij gemeentelijke initiatieven worden raadsleden actief betrokken en bij grotere projecten wordt de raad voorafgaand aan bewonersbijeenkomsten geïnformeerd.
Wonen en behoefte
Het onderzoek naar Wonen en behoefte is in september 2025 door de raad behandeld. De aanbevelingen zijn grotendeels opgevolgd en verwerkt in de bestaande werkwijze. Wonen, zorg en leefbaarheid worden meegenomen bij de ontwikkeling van gebieden en locaties. Innovatieve woonvormen worden betrokken bij gebieds- en kavelpaspoorten. Het uitvoeringsprogramma van de Woonzorgvisie is vastgesteld. Daarnaast wordt gewerkt aan een Volkshuisvestingsprogramma.
Datagedreven besluitvorming
De aanbevelingen uit het rekenkameronderzoek naar datagedreven besluitvorming zijn door de gemeenteraad overgenomen. De implementatie van het nieuwe cloudgebaseerde dataplatform is voor 95% afgerond. De generieke werkwijze voor dataprojecten wordt inmiddels organisatiebreed toegepast. Daarnaast wordt gewerkt aan een exit-strategie en wordt dit najaar samen met de data-experts een integraal dataportfolio 2027 opgesteld. Het aantal aanvragen overstijgt de beschikbare capaciteit, waardoor prioritering noodzakelijk blijft.
Armoede en Ongelijkheid
Het rekenkameronderzoek Armoede en Ongelijkheid is in januari 2026 door de raad behandeld. Voor het herstellen van persoonlijk contact is een pilot opgezet met een wekelijks inloopmoment voor inwoners. De pilot wordt geëvalueerd. De automatische toekenning van de individuele inkomenstoeslag is verwerkt in het beleid. Daarnaast blijft het preventieteam een vast onderdeel van de gemeente. De beleidsmedewerker armoede en schulden is aangesloten bij het financieel platform.
Ondermijning
Voor het opstellen van het ondermijningsbeeld wordt een quickscan uitgevoerd door Bureau Beke. Deze wordt naar verwachting in oktober 2026 opgeleverd. Op basis van de quickscan wordt bezien of een verdiepend onderzoek nodig is. Daarnaast is een eerste versie van een dashboard opgesteld. Het Integraal Veiligheidsplan 2027-2030 wordt opgesteld, waarbij ondermijning een van de geprioriteerde thema’s is.
Rekenkamerbrief naar Dienstverlening
De rekenkamerbrief over Dienstverlening is in mei 2026 aan de raad gepresenteerd. De aanbevelingen worden meegenomen bij de totstandkoming van een nieuwe visie op Dienstverlening. In 2027 wordt gewerkt aan de aanpak voor de ontwikkeling van de visie, data-analyse naar drukke en rustige momenten van de openstelling en een overzicht van processen die geschikt zijn voor doorlopende klantbelevingsmeting. De definitieve visie op Dienstverlening wordt naar verwachting in het eerste kwartaal van 2028 aan de raad voorgelegd.
Inkoop en aanbestedingHet onderzoek naar Inkoop en aanbesteding is in juni 2026 aan de raad gepresenteerd. De raad heeft de aanbevelingen van de Rekenkamer overgenomen. De opvolging van de aanbevelingen loopt. Er wordt gewerkt aan het inzichtelijk maken van de doelstellingen van het inkoop- en aanbestedingsbeleid en aan het versterken van de sturing op inkooptrajecten. De heroverweging van de drempelbedragen wordt door het college niet onderschreven en wordt daarom niet aangepast.
Wet Fido
Terug naar navigatie - Bedrijfsvoering - Wet FidoVoor een toelichting op de Wet Fido wordt verwezen naar de paragraaf Financiering.
Verbonden partijen
Terug naar navigatie - - Verbonden partijenInleiding
Terug naar navigatie - Verbonden partijen - InleidingDeze paragraaf geeft een overzicht van rechtspersonen, waarmee de gemeente een bestuurlijke relatie heeft en waarin zij een financieel belang heeft. Deze rechtspersonen worden de verbonden partijen genoemd. Onder bestuurlijk belang wordt verstaan: een zetel in het bestuur of het hebben van stemrecht. Financieel belang wil zeggen dat de gemeente middelen ter beschikking heeft gesteld. De gemeente kan deze middelen kwijt raken als de verbonden partij failliet gaat of als financiële problemen van de verbonden partij op de gemeente kunnen worden verhaald.
Deze paragraaf is om twee redenen belangrijk voor de gemeenteraad:
- De verbonden partijen voeren vaak beleid uit dat de gemeente in principe zelf ook kan doen. De gemeente blijft de uiteindelijke verantwoordelijkheid houden voor het realiseren van de beoogde doelstellingen van de programma’s. Er blijft voor de gemeenteraad nog steeds een kaderstellende en controlerende taak over die programma’s.
- Het budgettaire beslag en de financiële risico’s die de gemeente met de verbonden partijen kan lopen en de daaruit voortvloeiende budgettaire gevolgen.
|
Bijdragen Nissewaard aan verbonden partijen |
Rekening 2025 |
Begroting 2026 |
Begroting 2027 |
|
Gemeenschappelijke regeling |
|
|
|
|
Voorne-Putten Werkt |
€ 10.340.340 |
10.480.141 |
n.n.b. |
|
Syntrophos |
€ 9.640.753 |
€ 9.826.420 |
€ 5.314.765 |
|
Jeugdhulp Rijnmond |
€ 33.733.576 |
€ 39.326.149 |
€ 42.453.083 |
|
GGD Rotterdam-Rijnmond |
€ 789.879 |
€ 798.872 |
€ 828.004 |
|
Recreatieschap Voorne-Putten en Rozenburg |
€ 833.967 |
€ 855.301 |
€ 886.487 |
|
Dienst Centraal Milieubeheer Rijnmond |
€ 1.454.034 |
€ 1.448.222 |
€ 1.497.606 |
|
Veiligheidsregio Rotterdam - Rijnmond |
€ 7.140.853 |
€ 7.300.541 |
€ 7.548.658 |
|
Regionaal Historisch Centrum Voorne-Putten Goeree Overflakkee |
€ 463.860 |
€ 444.417 |
€ 489.500 |
|
Metropoolregio Rotterdam - Den Haag |
€ 269.012 |
€ 265.065 |
€ 277.135 |
|
Vennootschappen en coöperaties |
|
|
|
|
Elementen BV Spijkenisse |
n.v.t. |
n.v.t. |
n.v.t. |
|
BNG bank NV |
n.v.t. |
n.v.t. |
n.v.t. |
|
Stedin |
n.v.t. |
n.v.t. |
n.v.t. |
|
NV Reinis |
n.v.t. |
n.v.t. |
n.v.t. |
|
Evides |
n.v.t. |
n.v.t. |
n.v.t. |
|
BV Voorne-Putten Werkt |
n.v.t. |
n.v.t. |
n.v.t. |
|
Stichtingen en verenigingen |
|
|
|
|
Stichting CJG Rijnmond |
€ 3.123.899 |
€ 2.994.684 (uitvoering basistakenpakket jeugdgezondheidszorg incl. huisvesting, rijksvaccinatieprogramma, communicatie en service en contact) |
€ 3.255.938 (uitvoering basistakenpakket jeugdgezondheidszorg incl. huisvesting, rijksvaccinatieprogramma, communicatie en service en contact) |
Visie op verbonden partijen
Terug naar navigatie - Verbonden partijen - Visie op verbonden partijenEr is duidelijkheid over welke verbonden partijen er zijn, welke bestuurlijke vertegenwoordiging er is en wie er ambtelijk verantwoordelijk is (welke accountmanagers/regisseurs zijn er in de gemeente).
Beleidsvoornemens omtrent verbonden partijen
Voor 2026/2027 staat een verdere professionaliseringsslag op de planning; er worden dan duidelijke afspraken gemaakt met de verbonden partijen en we gaan van volgen naar beheersen. Dit past in de regisseursrol van de gemeente. Hierbij wordt gestreefd naar uniformiteit in de processen zodat deze voldoen aan het gestelde in de wetgeving, en besluiten tijdig worden genomen.
Het is aan de raad om de kaders en criteria te stellen voor het aangaan, sturen, beheersen, verantwoorden en toezicht op verbonden partijen. Daarnaast is er in de geactualiseerde nota aandacht voor de verschillende rollen. Bij een verbonden partij onderscheiden wij een opdrachtgevers rol en de eigenaars rol van de gemeente. De gemeente als opdrachtgever wil dor middel van een verbonden partij beleidsdoelen realiseren. In de rol van (mede-) eigenaar van de verbonden partij is de gemeente gericht op continuïteit van de verbonden partij. Tussen beide rollen kunnen tegengestelde belangen ontstaan. Deze criteria en het onderscheid van de verschillende rollen zijn opgenomen in de nota Verbonden Partijen die op 22 maart 2023 door de gemeenteraad van Nissewaard is vastgesteld.
Per verbonden partij wordt u de bijzonderheden weergeven, gesplitst naar verbonden partij en overige deelnemingen.
Van een verbonden partij is sprake wanneer het bestuur van twee of meer gemeenten (ook mogelijk gemeente en provincie) samen een regeling treffen ter behartiging van een of meer belangen van die gemeenten. Wanneer deze partij een publiekrechtelijk orgaan is, dan is sprake van een gemeenschappelijke regeling.
U wordt op basis van de rekening 2025 en de begrote cijfers over 2026 en 2027 een indruk gegeven van de respectievelijke bijdragen aan de verbonden partijen. De BBV vereist (art 15.lid 1b), dat de verbonden partijen onderverdeeld worden in gemeenschappelijke regelingen, vennootschappen en coöperaties, stichtingen en verenigingen en overige verbonden partijen. Bij de verbonden partijen vallen de gemeenschappelijke regelingen onder de regelgeving van het BBV. De vennootschappen, coöperaties, stichtingen, verenigingen en overige verbonden partijen niet. Hierdoor zijn deze partijen niet verplicht alle gegevens, welke verplicht moeten worden opgenomen in deze paragraaf, eenvoudig en eenduidig beschikbaar te stellen en zijn sommige gegevens daardoor niet altijd opgenomen in deze paragraaf.
Gemeenschappelijke regelingen
Terug naar navigatie - Verbonden partijen - Gemeenschappelijke regelingenGR Voorne-Putten Werkt + BV Voorne-Putten Werkt
Terug naar navigatie - Verbonden partijen - GR Voorne-Putten Werkt + BV Voorne-Putten WerktOpenbaar belang
We zetten ons in voor een inclusieve arbeidsmarkt, waarin inwoners naar vermogen kunnen participeren en zich kunnen ontwikkelen. Werk en participatie leveren een belangrijke bijdrage aan maatschappelijke zelfstandigheid, sociale inclusie en het voorkomen en verminderen van afhankelijkheid van een uitkering.
We nemen, samen met de gemeente Voorne aan Zee, deel aan de Gemeenschappelijke Regeling Voorne-Putten Werkt. Voorne-Putten Werkt is verantwoordelijk voor de uitvoering van de gemeentelijke taken op grond van de Wet sociale werkvoorziening (Wsw) en levert een belangrijke bijdrage aan de uitvoering van het participatiebeleid (de Participatiewet).
Voorne-Putten Werkt biedt inwoners met een afstand tot de arbeidsmarkt passende werk- en ontwikkelmogelijkheden en ondersteunt hen bij het verkrijgen en behouden van werk. Hierbij wordt ingezet op ontwikkeling van werknemersvaardigheden, werkervaring, begeleiding en doorstroom naar passend en zo regulier mogelijk werk. Tevens wordt samengewerkt met werkgevers en andere partners om de aansluiting tussen de mogelijkheden van inwoners en de vraag op de arbeidsmarkt te versterken.
Bestuurlijk belang
Beschrijving bestuurlijk belang
Voorne-Putten Werkt heeft een statutaire directie, bestaande uit twee directeuren van de gemeente Nissewaard. Deze statutaire directeuren zijn beiden in dienst van de gemeente Nissewaard. Daarnaast is er een algemene vergadering van aandeelhouders, die bestaat uit het college van B&W van de gemeente Nissewaard, vertegenwoordigd door wethouder H. Stengs – Nijhof.
Stemverhouding
100%
Afgesproken prestaties
Voorne-Putten Werkt voert de Wsw-taken uit en ondersteunt inwoners bij werk, ontwikkeling en participatie. Hiervoor wordt gebruik gemaakt van een dienstverleningsovereenkomst. De afspraken over prestaties, uitvoering en financiering worden jaarlijks vastgelegd waarbij een productprijs wordt overeengekomen.
Risico's beleidsmatig
De belangrijkste risico’s betreffen ontwikkelingen in de Rijksbijdragen, de omvang en samenstelling van de doelgroep en de kosten van de uitvoering. Daarnaast vraagt een veranderende arbeidsmarkt om voortdurende aansluiting van de dienstverlening op de vraag van werkgevers en de mogelijkheden van inwoners.
De gehanteerde productprijs bestaat uit de Rijksbijdrage plus een aanvullende bijdrage van de deelnemende gemeenten. Bij afwijkingen van de productprijs tot 5% worden de voor- of nadelen toegerekend aan Nissewaard.
Indicatoren 2027 (cijfers uit jaarrekening 2025)
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
2,92% |
34,87% |
0,0% |
32% |
Financiën 2027
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2026
|
Bijdrage 2027
|
|
De totale bijdrage aan de BV Voorne Putten Werkt bedraagt € 10.480.141
|
Nog niet bekend, verwacht in november |
Eigen vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 2.262.016 |
Nog niet bekend |
Vreemd vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 314.514 |
Nog niet bekend |
Financieel resultaat lopend jaar
|
Verwacht resultaat 2026 |
Verwacht resultaat 2027 |
|
€ 0 |
Licht negatief |
Marktontwikkelingen
De arbeidsmarkt blijft naar verwachting ook in 2027 krap, hoewel de spanning geleidelijk afneemt. Personeelstekorten blijven met name in sectoren als zorg, onderwijs en techniek een aandachtspunt. Tegelijkertijd neemt de vervangingsvraag toe als gevolg van de uitstroom van werknemers.
Deze ontwikkeling biedt kansen voor inwoners met een afstand tot de arbeidsmarkt. Werkgevers zijn steeds meer aangewezen op het benutten van onbenut arbeidspotentieel en investeren in ontwikkeling en begeleiding.
Voorne-Putten Werkt zet samen met de gemeente en partners in de arbeidsmarktregio in op ontwikkeling, duurzame uitstroom en nazorg. Voor Wsw- en beschut medewerkers wordt ingezet op passende werkplekken. Daarnaast wordt werk met ontwikkelwaarde verworven, zodat medewerkers zich kunnen ontwikkelen en waar mogelijk kunnen doorstromen naar passend werk.
Syntrophos
Terug naar navigatie - Verbonden partijen - SyntrophosOpenbaar belang
Syntrophos is een gemeenschappelijke regeling van de gemeenten Nissewaard en Voorne aan Zee voor de uitvoering van gezamenlijke taken op het gebied van ICT en Geo-informatie. De samenwerking is gericht op het waarborgen van continuïteit, beschikbaarheid, veiligheid en doelmatigheid van de digitale voorzieningen die noodzakelijk zijn voor de gemeentelijke dienstverlening en bedrijfsvoering.
De samenwerking biedt schaalvoordelen bij het beheren van ICT-infrastructuur, digitale werkplekken en technische voorzieningen en maakt het mogelijk specialistische kennis gezamenlijk te organiseren. Tegelijkertijd vraagt de toenemende afhankelijkheid van digitalisering om een duidelijke scheiding tussen gemeentelijke regie en beleidsvorming enerzijds en technische uitvoering anderzijds.
In 2026 hebben de deelnemende gemeenten daarom besloten tot een strategische heroriëntatie op de gemeenschappelijke regeling. Daarbij worden strategische, kaderstellende en regisserende taken nadrukkelijker binnen de gemeenten gepositioneerd en wordt Syntrophos verder gericht op haar rol als uitvoerende ICT-dienstverlener.
Bestuurlijk belang
Beschrijving bestuurlijk belang
In het bestuur van de bedrijfsvoeringsorganisatie is ieder van de deelnemende gemeenten met één lid vertegenwoordigd. De gemeente Nissewaard en de gemeente Voorne aan Zee hebben ieder 50% van de stemmen. De deelnemende gemeenten bepalen gezamenlijk de kaders waarbinnen Syntrophos haar dienstverlening uitvoert. De gemeenten zijn verantwoordelijk voor hun eigen beleidsmatige keuzes, strategische informatievoorziening en opdrachtgeverschap.
Stemverhouding
50%
Afgesproken prestaties
De prestaties van Syntrophos worden in 2027 primair beoordeeld vanuit haar rol als uitvoerende ICT-dienstverlener. De gemeenten stellen de beleidsmatige en strategische kaders en vertalen deze naar concrete opdrachten aan Syntrophos.
De belangrijkste prestaties richten zich op:
- het beschikbaar en betrouwbaar houden van de gemeentelijke ICT-infrastructuur en digitale werkplek;
- het uitvoeren van technisch beheer en ondersteuning binnen de afgesproken dienstverleningsniveaus;
- het aantoonbaar uitvoeren van maatregelen op het gebied van informatiebeveiliging en digitale weerbaarheid;
- het ondersteunen van continuïteit, herstelbaarheid en beschikbaarheid van kritieke ICT-diensten;
- het beheersen van kosten en het uitvoeren van de dienstverlening binnen de vastgestelde begroting en gemaakte afspraken;
- het uitvoeren van de overgang naar de nieuwe taak- en rolverdeling als gevolg van de strategische heroriëntatie.
Waar mogelijk worden prestaties verder geconcretiseerd in de dienstverleningsovereenkomst en jaarlijkse serviceafspraken tussen de gemeenten en Syntrophos.
Risico's beleidsmatig
De afhankelijkheid van betrouwbare en veilige ICT neemt verder toe. Cyberdreigingen, toenemende wettelijke beveiligingseisen, afhankelijkheid van leveranciers en stijgende kosten van software, licenties en cloudvoorzieningen kunnen gevolgen hebben voor de dienstverlening en de financiële ontwikkeling van Syntrophos.
Daarnaast vormt de implementatie van de strategische heroriëntatie in 2027 een belangrijk aandachtspunt. Taken, verantwoordelijkheden, capaciteit, contracten en expertise worden opnieuw verdeeld tussen Syntrophos en de deelnemende gemeenten. Een zorgvuldige overgang is noodzakelijk om kennisverlies, onduidelijk opdrachtgeverschap en verstoring van de dienstverlening te voorkomen.
Ook blijft aandacht nodig voor de balans tussen beschikbare capaciteit en de toenemende eisen aan ICT-beheer, informatiebeveiliging, continuïteit en lifecyclemanagement. De gemeenten versterken daarom tegelijkertijd hun opdrachtgeverschap en regie op de dienstverlening van Syntrophos.
Operationele risico’s, zoals verstoringen van netwerken of andere kritieke ICT-voorzieningen, worden beheerst door technische en organisatorische maatregelen gericht op beschikbaarheid, continuïteit, monitoring, back-up en herstel.
Indicatoren 2027
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
21,19% |
0,00% |
100 % |
€ 0 |
Financiën 2027
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2026
|
Bijdrage 2027 |
|
€ 9.826.420 |
€ 10.581.773 |
Eigen vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 0 |
€ 0 |
Vreemd vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 11.738.692 |
€ 12.314.916 |
Financieel resultaat lopend jaar
|
Verwacht resultaat 2026 |
Verwacht resultaat 2027 |
|
€ 0 |
€ 0 |
Marktontwikkelingen
Voor Syntrophos staat 2027 in het teken van de verdere implementatie van de strategische heroriëntatie en het borgen van een toekomstbestendige ICT-dienstverlening voor beide gemeenten.
Als gevolg van de heroriëntatie verandert de verhouding tussen de gemeenten en Syntrophos. Strategische, beleidsmatige en kaderstellende IV-taken worden nadrukkelijker bij de gemeenten zelf georganiseerd. Syntrophos richt zich primair op de technische uitvoering en het beheer van de gezamenlijke ICT-voorzieningen.
Dit vraagt om een helderder opdrachtgever-opdrachtnemermodel. De gemeenten bepalen welke dienstverlening zij nodig hebben, stellen daarvoor kaders en prioriteiten en vertalen deze naar opdrachten. Syntrophos is verantwoordelijk voor een beheerste en professionele uitvoering daarvan.
Daarnaast heeft de verdere ontwikkeling van de Nieuwe Digitale Werkplek, cloudvoorzieningen, informatiebeveiliging en het applicatielandschap invloed op de dienstverlening van Syntrophos. Hierbij blijft continuïteit tijdens de transitie een belangrijk uitgangspunt.
Nieuwe beleidsmatige ontwikkelingen op het gebied van onder andere data, kunstmatige intelligentie, digitalisering en informatiegestuurd werken worden primair vanuit de gemeenten gestuurd. Waar voor de uitvoering technische ondersteuning of beheer door Syntrophos nodig is, wordt dit via het reguliere opdrachtgeverschap georganiseerd.
De komende jaren blijft daarnaast aandacht nodig voor ontwikkelingen in de ICT-markt. Stijgende licentie- en cloudkosten, toenemende afhankelijkheid van leveranciers, schaarste aan gespecialiseerd personeel en zwaardere eisen aan cybersecurity kunnen financiële en organisatorische gevolgen hebben voor de gezamenlijke ICT-dienstverlening.
Jeugdhulp Rijnmond
Terug naar navigatie - Verbonden partijen - Jeugdhulp RijnmondOpenbaar belang
Binnen de Jeugdwet zijn gemeenten momenteel deels verplicht om gezamenlijk (specialistische) jeugdhulp in te kopen. Voor de jeugdhulp in Rijnmond is daarom een gemeenschappelijke regeling in het leven geroepen (GR JR). De uitvoering is belegd bij de inkooporganisatie via de gemeente Rotterdam. Het ministerie werkt momenteel aan een uitbreiding van het wettelijk kader vanuit de Hervormingsagenda Jeugd.
Deze bestaat uit de onderdelen:
- Algemene Maatregel van Bestuur met een zorgvormenlijst welke verplicht regionaal ingekocht moet worden.
- Toetsing van jeugdhulpregio's op robuustheid
- Volgen van uitvoering maatregelen per gemeente
- Verplichte invoering van werken met een regiovisie per jeugdhulpregio.
Dit is vastgelegd in de Wet verbetering beschikbaarheid jeugdhulp, die in 2025 is vastgesteld. In 2026 is dit verder uitgewerkt en dit wordt vervolgd in 2027. Voor onze regio kan dit concreet betekenen dat bepaalde vormen van lokaal ingekochte jeugdhulp na aflopen van de contracten regionaal ingekocht zullen moeten worden. Welke vormen dat precies zijn moet nog worden uitgewerkt door het ministerie.
JR zorgt voor passend aanbod door jeugdhulp en jeugdzorg in te kopen en te subsidiëren, opgevolgd door contract- en accountmanagement. De beschikbare hulp wordt door deelnemende gemeenten – vaak op aangeven van wettelijke verwijzers – ingezet naargelang de gemeente dat voor haar jeugdigen nodig acht.
De gemeentelijke zorgkosten op de regionale en landelijke jeugdhulpcontracten staan niet (meer) in de GRJR-begroting en -jaarrekening. In de GRJR-begroting en -jaarstukken staan de GRJR-Subsidieverleningen en GRJR-uitvoeringskosten.
Bestuurlijk belang
Beschrijving bestuurlijk belang
De gemeente Nissewaard wordt voor de duur van de zittingsperiode van het College namens het College vertegenwoordigd door een lid en een plaatsvervangend lid in het Algemeen Bestuur (AB) dat uit 13 leden bestaat. Namens de subregio Nissewaard/Voorne aan Zee/Goeree Overflakkee heeft de wethouder Jeugd van Nissewaard zitting in het Dagelijks Bestuur (DB).
Stemverhouding
Bij het nemen van besluiten wordt te allen tijde gestreefd naar consensus. Indien het op hoofdelijke stemming aankomt, brengen de leden voor de gemeente die zij vertegenwoordigen ieder één stem uit, met uitzondering van de leden die een gemeente vertegenwoordigen waarbij het aantal inwoners van onder de 18 jaar meer is dan 10.000. Zij brengen voor elk volgend 10.000-tal, of gedeelte daarvan, één stem meer uit tot een maximum van dertien stemmen per gemeente. De gemeente Nissewaard heeft 2 stemmen.
Afgesproken prestaties
JR zorgt voor een kwalitatief goede en efficiënte uitvoering van bovenlokale taken. Dit op basis van de regiovisie en de daarin maatregelen vanuit de landelijke hervormingsagenda, welke gezamenlijk de regioagenda vormt, die bestaat uit :
- Jeugdhulp en onderwijs
- af- en ombouw residentiële jeugdhulp + (gesloten)
- veiligheidsketen (toekomstscenario)
- bestaanszekerheid
- doorontwikkelen expertise netwerken
- 18- naar 18+
- Lobby naar het Rijk (VWS en VNG)
- Data en monitoring
De regiovisie is in 2025 geactualiseerd. Veel uitgangspunten uit de vorige regiovisie zijn gehandhaafd, met vooral een aanscherping op hoe om te gaan met personele en financiële schaarste.
Op basis van de regio-agenda zijn er gezamenlijk prioriteiten gesteld. In 2026 is verder gewerkt aan de uitwerking van het Toekomstscenario (veiligheidsketen), data en monitoring verbeteren, lobby voortzetten van de landelijke hervormingsagenda en de blijvende stijgende kosten van jeugdhulp. In 2027 wordt hier gezamenlijk aan verder gewerkt.
Doel van JR is nog steeds het tot stand brengen van een vraaggericht aanbod aan specialistische jeugdhulp. Dat betekent dat de ondersteuning licht is waar dat kan en zwaarder als dat nodig is.
De volledige besparing van de Hervormingsagenda wordt nu in 2028 gerealiseerd, hierom zijn tijdelijk in de jaren 2026 en 2027 extra middelen toegekend. Het Rijk voert echter vanaf 2028 extra beheersmaatregelen/besparingen in. Daarmee is het probleem niet verholpen en zijn op langere termijn andere maatregelen nodig.
Ondanks deze ontwikkelingen ontslaat ons dit niet onze verantwoordelijkheid te nemen voor dat deel waar we wel zelf invloed op hebben. Om die reden is eind februari 2024 een Regionale Bestuursopdracht Kostenbeheersing (RBOK) regionaal ingezet om de harde stijging van de kosten te kunnen verminderen. Ook lokaal zetten we om die reden de taskforce jeugd in. In beide opdrachten zijn de maatregelen van de Hervormingsagenda Jeugd meegenomen.
Risico's beleidsmatig
De kadernota van 2027 is vastgesteld eind 2025. Het daadwerkelijk bereiken van gewenste financiële effecten is complex, omdat er sprake is van budgetoverschrijding bij verschillende vormen van zorg (opdrachten). Ook omdat er verschillende externe factoren spelen, zoals de door het ministerie van Volksgezondheid, Welzijn en Sport ingevoerde hervormingsagenda, opgelegde af- en ombouw van gesloten jeugdhulp en aanpassingen (en investering ) van de jeugdbeschermingsketen. Hierin blijven we onderhandelen samen met de VNG richting het rijk om duidelijkheid en realisme te krijgen (voornamelijk financieel) in de gewenste en deels opgelegde veranderingen.
Samenwerking met 13 gemeenten binnen de GR JR is een uitdaging. De belangen liggen niet altijd op een lijn, maar de behoefte om de transformatie (zorginhoudelijk en financieel) te laten slagen is groot. Dat maakt het noodzakelijk om gezamenlijk compromissen te sluiten. Nissewaard zet steeds in op regionale besluitvorming, die onze lokale ambities ondersteunt.
Indicatoren 2027
|
Netto schuldquote
|
Netto schuldquote gecorrigeerd voor alle leningen |
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
|
0 |
0 |
0 |
0 |
|
Financiën 2027
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage + Voorschot |
Begroting 2027 |
|
Inleg Specialistische jeugdhulp JR (deelnemersbijdrage + voorschot zorgkosten)* |
42.453.083 |
|
Waarvan deelnemersbijdrage (betreft GRJR-Subsidieverleningen en GRJR-uitvoeringskosten) |
8.128.107 |
|
Waarvan voorschot gemeentelijke zorgkosten regionale en landelijke jeugdhulpcontracten* |
34.324.976 |
* Gecorrigeerd t.a.v. rentebaten: Rentebaten ontstaan doordat JR namens de gemeenten zorgdeclaraties van regionale en landelijke contractpartijen betaalt. De voorschotten die JR ontvangt moeten worden beheerd door de rijksoverheid via het schatkistbankieren en daarover ontvangt JR rente. Dit levert incidentele rentebaten op. Daarmee wordt in de begroting GRJR 2027 rekening gehouden.
Eigen vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 250.000 |
Nog niet bekend |
Vreemd vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 31.300.000 |
Nog niet bekend |
Financieel resultaat lopend jaar
|
Verwacht resultaat 2026 |
Verwacht resultaat 2027 |
|
€ 0 |
Kostendekkend |
Marktontwikkelingen
JR levert jaarlijks de 1e en 2e bestuursrapportage, deze wordt inhoudelijk doorontwikkeld. Er is een 'kader beleid en financieel beheer' opgemaakt om met elkaar de data en monitoring verder te verbeteren. De dataverzameling wordt verbeterd op basis van een strategisch informatieplan.
GGD Rotterdam-Rijnmond
Terug naar navigatie - Verbonden partijen - GGD Rotterdam-RijnmondOpenbaar belang
Gemeenten zijn verplicht om invulling te geven aan de Wet Publieke Gezondheid (Wpg). Hiervoor is een gemeenschappelijke regeling openbare gezondheidszorg Rotterdam Rijnmond (OGZ RR) in het leven geroepen, die wordt uitgevoerd door de GGD Rotterdam Rijnmond (hierna GGD RR).
Als regionale organisatie heeft de GGD RR een basistakenpakket dat bestaat uit:
- Ondersteuning, advisering en beleidsvoorbereiding bestuur gemeenschappelijke regeling
- Informatieverstrekking en website
- Integrale gezondheidsmonitor 0-100 jarigen en samenvattende kernboodschappen voor lokaal beleid.
- GROP en crisisbeheersing
- Coördinatieteam Psychosociale hulpverlening bij ingrijpende gebeurtenissen (PSHi)
- Tuberculosebestrijding
- Infectieziektebestrijding
- Soa/hiv-preventie en- bestrijding
- Technische hygiënezorg
- Inspectie kinderopvang en gastouderopvang
- Medische milieukunde en collectieve advisering gezonde leefomgeving
- Regionale aanpak suïcidepreventie
De omvang van het basistakenpakket wordt steeds voor 4 jaar vastgesteld, waarbij 2027 het laatste jaar is in de huidige cyclus. Naast dit basistakenpakket voert de GGD RR ook plustaken uit. Hierover worden afzonderlijke afspraken gemaakt met de deelnemende gemeenten. Voor Nissewaard zijn dit taken op het gebied van Wmo-toezicht, extra Gezondheidsmonitor en taken gerelateerd aan de uitvoering van de omgevingswet en collectieve advisering.
Bestuurlijk belang
Beschrijving bestuurlijk belang
De gemeente Nissewaard wordt voor de duur van de zittingsperiode van het College in het Algemeen Bestuur GGD RR vertegenwoordigd door een lid, de portefeuillehouder Volksgezondheid, en een plaatsvervangend lid. Het bestuur bestaat uit 13 leden.
Stemverhouding
Bij het nemen van besluiten door het Algemeen Bestuur brengen de leden voor de gemeente die zij vertegenwoordigen ieder één stem uit. Dit, met uitzondering van de leden, die een gemeente vertegenwoordigen met een inwonertal boven 50.000. Zij brengen voor elk volgend 50.000-tal, of gedeelte daarvan, één stem meer uit tot een maximum van elf stemmen per gemeente. Nissewaard heeft derhalve twee stemmen.
Afgesproken prestaties
- De GGD-RR voert het jaarplan voor 2027 uit conform de afspraken. De GGD-RR legt jaarlijks verantwoording af over de uitvoering van de producten in een tussentijdse rapportage en jaarverslag. Het budgettair kader voor 2027 bedraagt € 9,37 per inwoner voor het vaste deel van het basistakenpakket.
- Het variabele deel van het basistakenpakket bestaat uit inspecties kinderopvang en kent geen vast bedrag per inwoner. Dit, omdat het afhangt van het aantal locaties en het gewenste aantal inspecties per gemeente. Deze wettelijke basistaak wordt afgerekend op basis van daadwerkelijke aantallen uitgevoerde inspecties.
- De plustaken maken geen deel uit van de begroting en vallen formeel ook niet onder de gemeenschappelijke regeling. De gemeenten zijn vrij om op basis van huidige afwegingen en beleid nieuwe keuzes in het pluspakket te maken.
Risico's beleidsmatig
- De gemeenschappelijke regeling GGD -RR kent geen balans en andere financiële staten om in de begroting op te nemen, aangezien de gemeente Rotterdam eigenaar is van de organisatie. Personeel en eventuele risico’s zijn daarmee voor de rekening van de gemeente Rotterdam.
- De gemeenschappelijke regeling regelt feitelijk alleen de inkoop van producten bij GGD -RR. De gemeenschappelijke regeling heeft geen bezittingen. Het financiële risico voor deelname aan de regeling is voor regiogemeenten niet aanwezig.
Indicatoren 2027
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
N.v.t. |
N.v.t. |
N.v.t. |
N.v.t. |
Financiën 2027
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2026
|
Bijdrage 2027 |
|
De bijdrage van Nissewaard voor het vaste deel van het basistakenpakket is € 798.872. De bijdrage voor het variabele deel is € 206.361.
|
De bijdrage van Nissewaard voor het vaste deel van het basistakenpakket is € 828.004. De bijdrage voor het variabele deel (inclusief de nieuwe regionale aanpak suïcidepreventie) bedraagt € 238.355. Totaal €1.066.359.
|
Eigen vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027 |
|
n.v.t. GGD Rotterdam Rijnmond kent geen balans en andere financiële staten om in de jaarrekening op te nemen aangezien de gemeente Rotterdam eigenaar is van de organisatie. |
|
Vreemd vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
n.v.t. |
n.v.t. |
Financieel resultaat lopend jaar
|
Verwacht resultaat 2026 |
Verwacht resultaat 2027 |
|
n.v.t. |
n.v.t. |
Marktontwikkelingen
- Er is sinds de vaststelling van de voorgaande vierjarenbegroting en bijbehorend basistakenpakket veel veranderd. Niet alleen is de corona pandemie van forse impact geweest, diverse ontwikkelingen in het zorgdomein zijn van grote invloed op de uitvoeringstaken die bij de GGD belegd zijn. Om de GGD in staat te stellen om te blijven staan voor de uitvoering van alle wettelijke taken en zo de gezondheidsrisico’s in onze regio te beperken, is hier in de nieuwe meerjarenbegroting vanaf 2024 op geanticipeerd.
- De GGD heeft gehoor gegeven aan de oproep van de gemeenten om de kosten te beperken. Hierdoor is de gemeentelijke taakstelling per 2026 ingevuld.
- De Wet integrale suïcidepreventie is per 1 januari 2026 in werking getreden en legt een nieuwe wettelijke taak bij gemeenten. De GGD verzorgt de regionale uitvoering; gemeenten geven daarnaast zelf invulling aan het lokale suïcidepreventiebeleid.
-
Per 1 januari 2027 gaat het Integraal Zorgakkoord (IZA) over in het Aanvullend Zorg- en Welzijnsakkoord (AZWA). Ook binnen het AZWA heeft de GGD een belangrijke rol in het versterken van preventie en het voorkomen van gezondheidsproblemen.
Recreatieschap Voorne-Putten
Terug naar navigatie - Verbonden partijen - Recreatieschap Voorne-PuttenOpenbaar belang
Het recreatieschap heeft tot taak in onderlinge samenhang het behartigen van het gemeenschappelijk belang van de deelnemers voor wat betreft de ontsluiting, de ontwikkeling, aanleg en het beheer in het kader van de openluchtrecreatie en het toerisme en waar mogelijk van natuur en landschap in het werkgebied.
Bestuurlijk belang
Beschrijving bestuurlijk belang
Er zijn per 1 januari 2023 twee deelnemers, de gemeente Nissewaard en gemeente Voorne aan Zee.
Stemverhouding
50%
Afgesproken prestaties
Beheer, onderhoud, toezicht en handhaving van recreatiegebieden (in Nissewaard gaat het om De Uitwaayer en De Bernisse).
In samenwerking met het recreatieschap wordt aangestuurd op een kwaliteitsimpuls en bosuitbreiding voor het Bernissegebied. En op de bosuitbreiding inclusief versterking recreatieve waarden in de Uitwaayer.
Risico's beleidsmatig
Eerder is de financiële bijdrage van de gemeente Rotterdam komen te vervallen. Vanaf 2026 ontvangt het recreatieschap Voorne-Putten via een beheersubsidie de financiële bijdrage van de Provincie Zuid-Holland. Gedurende de periode 2026-2030 blijft de bijdrage zo goed als gelijk. Echter blijft het recreatieschap verder werken aan de financiële optimalisatie. Daarnaast wordt onderzocht of het middel van een gemeenschappelijke regeling nog passend is voor een optimale organisatie van het beheer van de recreatiegebieden binnen het recreatieschap.
Indicatoren 2027
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
-39% |
62% |
n.v.t. |
uitstekend |
Financiën 2027
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2026
|
Bijdrage 2027
|
|
€ 855.301 |
€ 886.487 |
Eigen vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 4.906.744 |
€ 4.791.270 |
Vreemd vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 2.854.218 |
€ 3.005.531 |
Financieel resultaat lopend jaar
|
Verwacht resultaat 2026 |
Verwacht resultaat 2027 |
|
- € 123.953 |
- € 115.474 |
Marktontwikkelingen
N.v.t.
Dienst Centraal Milieubeheer Rijnmond
Terug naar navigatie - Verbonden partijen - Dienst Centraal Milieubeheer RijnmondOpenbaar belang
De DCMR milieudienst Rijnmond verzorgt als omgevingsdienst de uitvoering van de
VTH-taken (vergunningverlening, toezicht en handhaving) op milieugebied voor Nissewaard en de andere gemeenten in het Rijnmondgebied en Goeree Overflakkee. Tevens voert de dienst deze taken uit voor de Provincie Zuid-Holland.
In een werkplan wordt jaarlijks vastgelegd welke taken de DCMR voor Nissewaard uitvoert en welke middelen hier tegenover staan. In drie ambtelijke en twee bestuurlijke voortgangsoverleggen wordt de voortgang van de werkzaamheden lopende het jaar besproken en waar nodig bijgestuurd.
Bestuurlijk belang
Beschrijving bestuurlijk belang
De GR bestaat uit 17 leden (inclusief provincie Zuid-Holland).
Stemverdeling AB:
3 leden provincie Zuid-Holland: ieder 14 stemmen (totaal dus 42)
2 leden gemeente Rotterdam: ieder 21 stemmen (totaal dus 42)
De 12 regio gemeenten (incl. Nissewaard) ieder 1 lid: ieder lid heeft 32 stemmen
Het AB vergadert 2x per jaar, in juni/juli en december.
Stemverhouding
2,5% (3/120)
Samenstelling Dagelijks Bestuur.
DB-leden worden aangewezen door het AB, op bindende voordracht van de colleges van B&W/GS. In de GR is vastgelegd dat het college van Rotterdam een DB-lid aanwijst, die tevens vice-voorzitter is van DB en AB.
Nissewaard + Goeree Overflakkee + Voorne aan Zee wijzen als sub regio 1 DB-lid aan.
Afgesproken prestaties
Op basis van de te maken afspraken in het werkplan 2027 zal de DCMR het verlenen en actueel houden van vergunningen (omgevingsvergunning - milieudeel), het milieu toezicht en handhaving op de afgerond 1.500 milieu relevante bedrijven voor de gemeente Nissewaard verzorgen.
Daarnaast gaat de DCMR de luchtkwaliteit en de geluidshinder in de regio monitoren en is een 24-uurs klachtenlijn beschikbaar.
Risico's beleidsmatig
Op 1 januari 2024 is de Omgevingswet in werking treden. Deze wet heeft ingrijpende gevolgen voor de milieugerelateerde VTH taken en de gemeentelijke taken op het gebied van milieu als geluidhinder, bodem- en luchtkwaliteit, externe veiligheid en milieuzonering.
Voor de begroting 2027 van de DCMR is ervan uitgegaan dat de uitvoering van de belegde milieutaken kostenneutraal uitgevoerd kunnen worden onder de omgevingswet. In de praktijk zal moeten blijken of deze aanname terecht is.
Indicatoren 2027
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
-1,1% |
16,6 % |
0,0% |
€ 2.649.000 |
Financiën 2027
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2026
|
Bijdrage 2027
|
|
€ 1.448.222 |
€ 1.497.606 |
Eigen vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 6.267.000
|
€ 3.073.000 |
Vreemd vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 2.528.000
|
€ 2.713.000 |
Financieel resultaat lopend jaar
|
Verwacht resultaat 2026 |
Verwacht resultaat 2027
|
|
€ 0 |
€ 0 |
Marktontwikkelingen
In 2024 is de Omgevingswet in werking getreden. Samen met de participanten worden de nieuwe werkwijzen in praktijk gebracht. Dat vraagt om een vernieuwd samenspel tussen alle betrokken partijen en voor iedereen toegankelijke data over de milieukwaliteit in het gebied. Het belang van goede data wordt steeds belangrijker. De DCMR ontwikkelt zich daarom steeds verder als datagedreven organisatie. Door informatiegestuurd werken kunnen zij scherpere prioriteiten stellen in het toezicht en door digitalisering zorgen zij ervoor dat in digitale vergunningen altijd de actuele voorschriften te vinden zijn. Naast het verder ontwikkelen van werkwijzen en instrumenten verkennen zij ook hoe kan worden ingespeeld op nieuwe inhoudelijke ontwikkelingen en opgaven. Dat geldt bijvoorbeeld voor de toegenomen maatschappelijke zorgen over gezondheidsrisico’s van schadelijke stoffen en daarom wordt in overleg met de opdrachtgevers verkend hoe zij als omgevingsdienst hierin een actieve rol kunnen spelen. Het is de opgave voor de DCMR om samen met de participanten zo goed mogelijk in te spelen op de nieuwe ontwikkelingen en vraagstukken die zich aandienen.
Veiligheidsregio Rotterdam Rijnmond
Terug naar navigatie - Verbonden partijen - Veiligheidsregio Rotterdam RijnmondOpenbaar belang
Gemeenten zijn op basis van art. 9 van de Wet Veiligheidsregio’s verplicht tot het treffen van gemeenschappelijke regelingen ter uitvoering van de in deze artikelen genoemde taken.
De VRR is een samenwerkingsverband waarin de hulpdiensten (Regionale Brandweer, Geneeskundige Hulpverlening bij Ongevallen en Rampen, Ambulancezorg en de Gemeenschappelijke Meldkamer van politie, brandweer en ambulance) intensief samenwerken en professionele hulp en bescherming bieden tegen mogelijke risico's en bedreigingen.
Bestuurlijk belang
De burgemeester van Nissewaard is lid van het Algemeen en Dagelijks Bestuur van de Veiligheidsregio Rotterdam-Rijnmond.
Stemverhouding
6,5 % (2/31)
Afgesproken prestaties
· Ambulancezorg
|
% 112-meldingen aangenomen binnen 15 sec. |
80% |
|
Prestatie A1 vervoer (streefwaarde binnen 15 minuten ter plaatse) |
95% |
|
Prestatie A2 vervoer (streefwaarde binnen 30 minuten ter plaatse) |
95% |
|
Doorlooptijd CVA A1 (Streefwaarde voor aanleveren van een patiënt bij verdenking herseninfarct binnen 45 minuten in een ziekenhuis. |
80% |
|
StEMI-doorlooptijd (Streefwaarde voor aanleveren patiënt met een hartinfarct binnen 60 minuten in een ziekenhuis |
80% |
· Brandweerzorg
|
% binnen aangegeven aanrijtijd |
85% |
Risico's beleidsmatig
- Vrijwaring van gemeenten voor aansprakelijkheid van niet verzekerbare risico's
- Personele capaciteit brandweer
- Bouwsteen verplichtend karakter
- Niet of beperkt verzekerbare schade
- Alarmering bevolking
- Fiscale risico's
- Ontwikkeling GHOR
- Aanwijzing aanbieder vitale processen
- Functie bevelvoerder bezoldiging conform regelgeving
Indicatoren 2027
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
21,2% |
7,8% |
0,0% |
0,6 |
Financiën 2027
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2026
|
Bijdrage 2027
|
|
€ 7.300.541 |
€ 7.548.658
|
Eigen vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 12.937.000 |
€ 12.937.000 |
* inclusief ARR.
Vreemd vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 40.686.000 |
€ 43.648.000 |
Financieel resultaat lopend jaar
|
Verwacht resultaat 2026
|
Verwacht resultaat 2027 |
|
€ -1.346.000 |
€ 247.000 |
Marktontwikkelingen
- Ontwikkelingen gemeentelijke bijdragen:;
- Brede doeluitkering Rampenbestrijding (BDuR);
- Pilot noodsteunpunten;
- Cao-onderhandelingen 2025 - 2027;
- Kapitaallasten - afschrijvingen;
- DVO+ Wijkbrandweerman;
- DVO+ A evenementen;
- Ontwikkeling kosten 2027;
- FLO;
- UWV-gelden;
- Ambulancedienst.
Regionaal Historisch Centrum Voorne-Putten Goeree-Overflakkee
Terug naar navigatie - Verbonden partijen - Regionaal Historisch Centrum Voorne-Putten Goeree-OverflakkeeOpenbaar belang
De gemeenschappelijke regeling is het resultaat van de wens om het culturele erfgoed, zoals dat door de deelnemers hoofdzakelijk in de vorm van archieven wordt overgebracht, op deskundige wijze centraal te beheren. Op grond van art. 12 van de Archiefwet 1995 en de gemeenschappelijke regeling “Regionaal Historisch Centrum Voorne-Putten Goeree-Overflakkee” is de gemeente verplicht de voor blijvende bewaring in aanmerking komende archieven over te brengen naar een archiefbewaarplaats die voldoet aan de eisen gesteld in de Archiefregeling 2010.
Hoofdtaak van het Regionaal Historisch Centrum is het in stand houden, veiligstellen (indien nodig conserveren en restaureren), toegankelijk maken en ter beschikking stellen van de overgebrachte collecties. Daarnaast heeft het Regionaal Historisch Centrum als belangrijke taak inspectie uit te oefenen op het beheer van de nog niet overgebrachte deelnemersarchieven.
Bestuurlijk belang
Beschrijving bestuurlijk belang
Het bestuur bestaat uit de volgende personen, aangewezen door de betreffende colleges:
- De heer C. Lamers, burgemeester van Nissewaard, voorzitter;
- Mevrouw E. Priester, wethouder Voorne aan Zee, plv. voorzitter;
- De heer J. Postma, wethouder Nissewaard, plv. lid;
- De heer E. Mulder, wethouder Voorne aan Zee, plv. lid;
- De heer J. Verlegh, wethouder Goeree Overflakkee, lid;
- De heer W.M.S. Meijroos, wethouder Goeree Overflakkee, plv. lid.
Stemverhouding
De gemeente Nissewaard, de gemeente Voorne aan Zee en de gemeente Goeree-Overflakkee hebben een gelijk aandeel in de stemmen, dus 33,33 %.
Afgesproken prestaties
Ten behoeve van het bestuur is een aantal instrumenten ontwikkeld om meer en beter inzicht te geven in de ontwikkeling van het beleid en het beheersen van de bedrijfsprocessen.
- Jaarlijks wordt aan het bestuur de begroting en rekening voorgelegd.
- Eenmaal per jaar wordt in principe aan het algemeen bestuur een managementrapportage (marap) voorgelegd met een indeling volgens het werkplan.
- Jaarlijks wordt een jaarverslag uitgebracht.
- Jaarlijks wordt een voortschrijdend werkplan vastgesteld over een periode van vijf jaar.
- Tot slot stelt de streekarchivaris jaarlijks een verslag op van zijn werkzaamheden.
Risico's beleidsmatig
Gelet op de kleinschaligheid van de organisatie: langdurige ziekte van één van de vaste medewerkers; het wegvallen van een groot deel van de vrijwilligers; uittreding van één van de deelnemers.
Indicatoren 2027
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
Niet bekend |
Niet bekend |
Niet bekend |
Niet bekend
|
Financiën 2027
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2026
|
Bijdrage 2027
|
|
€ 444.417 |
€ 489.500
|
Eigen vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 312.813 |
€ 313.013 |
Vreemd vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 10.000 |
€ 10.000 |
Financieel resultaat lopend jaar
|
Verwacht resultaat 2026
|
Verwacht resultaat 2027 |
|
€ 0 |
€ 0 |
Marktontwikkelingen
Het bestuur van de verbonden partij Regionaal Historisch Centrum is nadrukkelijk bezig met het toekomstbestendig maken van het Regionaal Historisch Centrum . Hiervoor heeft het bestuur besloten tot nieuwbouw van het Regionaal Historisch Centrum . De gemeente Voorne aan Zee treedt hierbij op als bouwheer.
Metropoolregio Rotterdam Den Haag
Terug naar navigatie - Verbonden partijen - Metropoolregio Rotterdam Den HaagOpenbaar belang
De Metropoolregio Rotterdam Den Haag (MRDH) heeft als doel het versterken van het economisch vestigingsklimaat en het verbeteren van de bereikbaarheid voor de mensen die hier wonen, werken en recreëren. De koers die hierbij wordt gekozen leggen 21 gemeenten vast in een Strategische Agenda. Voor de bestuursperiode 2023 - 2026 is dat de Strategische Agenda MRDH 2023 – 2026: Met elkaar, voor elkaar. De Strategische Agenda benoemt de volgende zes thema's:
- Investeren in bereikbaarheid om de inwonersgroei in de regio te faciliteren
- Toekomstbestendige economie stimuleren
- Actieve en collectieve vormen van mobiliteit stimuleren
- Vernieuwen van werklocaties
- Versterken van het regionale mobiliteitsnetwerk
- Herstellen van het OV-systeem
21 gemeenten samen vormen het bestuur van de Metropoolregio Rotterdam Den Haag. De Metropoolregio is georganiseerd als verlengd lokaal bestuur. In het algemeen bestuur en het dagelijks bestuur hebben burgemeesters van de 21 gemeenten zitting. In de twee bestuurscommissies voor verkeer en vervoer en voor economisch vestigingsklimaat zijn de vakwethouders van de 21 gemeenten vertegenwoordigd. Tot slot zijn er twee adviescommissies voor verkeer en vervoer en voor economisch vestigingsklimaat en een rekeningcommissie. In deze commissies hebben raadsleden van de 21 gemeenten zitting; zij adviseren de bestuurders gevraagd en ongevraagd over toekomstig beleid en effecten van bestaand beleid.
Bestuurlijk belang
Beschrijving bestuurlijk belang
De gemeente Nissewaard wordt vertegenwoordigd in de adviescommissies, bestuurscommissies en het algemeen bestuur.
Stemverhouding
4,3%
Afgesproken prestaties
- Leveren van inbreng in de verschillende werkgroepen door gemeente.
Risico's beleidsmatig
Een goed woon- en leefklimaat vraagt om sterke woon-werkverbindingen, zowel in de stad als naar de regio. De begroting van de MRDH dient hen in staat te stellen om de bereikbaarheid en het economisch vestigingsklimaat in de hele regio te verbeteren. Ook op die locaties in Nissewaard waar de inwonerdichtheid minder groot is of in wijken waar sprake kan zijn van mobiliteitsarmoede. Een soepele aansluiting op het metronetwerk en een snelle verbinding met de eigen werklocaties en in het Haven Industrieel Complex is en blijft essentieel. Voor het OV in de kwetsbare wijken en de nieuwe locaties helpt het niet dat de financiering voor het OV al jarenlang knelt door (dreigende ) bezuinigingen vanuit het Rijk op de Brede Doel Uitkering.
Indicatoren 2027
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
124,9% |
2,7% |
0,0% |
Voldoende |
Financiën 2027
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2026
|
Bijdrage 2027
|
|
€ 265.065 |
€ 277.135 |
Eigen vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 49.673.069 |
€ 49.434.604 |
Vreemd vermogen begin en einde jaar
|
1-1-2027
|
31-12-2027
|
|
€ 1.776.563.204 |
€ 1.814.383.981 |
Financieel resultaat lopend jaar
|
Verwacht resultaat 2026 |
Verwacht resultaat 2027 |
|
€ 3.735.000 |
- € 238.465 |
Marktontwikkelingen
Het versterken van het economisch vestigingsklimaat en het verbeteren van de bereikbaarheid voor de mensen die hier wonen, werken en recreëren. Dat is waar de Metropoolregio Rotterdam Den Haag (MRDH) voor staat. De koers die hierbij wordt gekozen hebben de 21 gemeenten vastgelegd in een Strategische Agenda. Voor de bestuursperiode 2023 - 2026 is dat de Strategische Agenda MRDH 2023 – 2026: Met elkaar, voor elkaar. De Strategische Agenda formuleert de koers voor de komende vier jaar door te werken aan vier regionale opgaven; groei, vernieuwen, kwaliteit en herstel van de regio. Wij zien het werken aan deze opgaven als een belangrijke bijdrage om de welvaart en daarmee aan het welzijn van onze inwoners te verbeteren. Er wordt gewerkt aan een herziening op de strategische agenda. Deze zal eind 2026 worden vastgesteld.
Vennootschappen en coöperaties
Vennootschappen en coöperaties
Terug naar navigatie - Verbonden partijen - Vennootschappen en coöperatiesElementen BV Spijkenisse
Terug naar navigatie - Verbonden partijen - Elementen BV SpijkenisseOpenbaar belang
In augustus 2011 is de Elementen Spijkenisse BV opgericht ten behoeve van de aankoop en exploitatie van de 105 appartementen in de Rokade. Dit is gedaan om een groot financieel nadeel voor de gemeente af te wenden. De appartementen zullen in eerste aanleg direct worden verkocht of verhuurd. Het uitgangspunt is dat binnen een periode van 30 jaar alle huurappartementen worden verkocht.
Bestuurlijk belang
Beschrijving bestuurlijk belang
De gemeente Nissewaard bezit alle aandelen in de besloten vennootschap.
Afgesproken prestaties
Primair verkopen dan wel uitponden van de huurwoningen door middel van verkoop.
Risico's beleidsmatig
Langdurige leegstand van de woningen en stagnatie van de verkopen zijn de grootste risico's.
Dit zou gevolgen kunnen hebben voor de waarde van de appartementen.
Indicatoren 2026
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
Financiën 2026
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2025
|
Bijdrage 2026
|
|
n.v.t. |
n.v.t. |
Eigen vermogen begin en einde jaar
|
1-1-2026
|
31-12-2026
|
|
€ 9.035 |
nog niet bekend |
Vreemd vermogen begin en einde jaar
|
1-1-2026
|
31-12-2026
|
|
€ 10.200 |
nog niet bekend |
Financieel resultaat lopend jaar
|
2025
|
verwacht resultaat 2026 |
|
-/- € 299 |
Positief saldo |
Marktontwikkelingen
In de bedrijfswaardeberekening wordt de komende jaren rekening gehouden met 3 verkopen per jaar tot en met 2040. Dit leidt ertoe dat de Elementen Spijkenisse B.V. de openstaande leningen weer voor een gedeelte kan aflossen wat lagere rentelasten oplevert. Verder heeft dit een positief effect op de liquiditeit.
BNG Bank NV
Terug naar navigatie - Verbonden partijen - BNG Bank NVOpenbaar belang
BNG Bank is er voor het publieke domein en het publieke belang. Klanten zijn onder meer gemeenten, woningcorporaties, zorg- en onderwijsinstellingen en energiebedrijven. Ambitie is dat klanten de bank beschouwen als natuurlijke partner voor het financieren van hun maatschappelijke vraagstukken. Bij BNG Bank draait het niet om zoveel mogelijk winst, maar om maximale maatschappelijke impact. Dat is de drijfveer van BNG Bank. BNG Bank is qua balanstotaal de vierde bank van Nederland.
Het eigenaarschap van gemeenten, provincies en de Staat, alsmede het door de statuten beperkte werkterrein van de bank, bieden financiers het vertrouwen dat het risico van kredietverlening aan dit instituut zeer beperkt is. BNG Bank bundelt de uiteenlopende vraag van klanten tot een beroep op de financiële markten dat aansluit op de behoefte van beleggers wat betreft volume, liquiditeit en looptijd. Door de combinatie van beide elementen heeft de bank een uitstekende toegang tot financieringsmiddelen tegen zeer scherpe prijzen, die weer worden doorgegeven aan decentrale overheden en aan instellingen voor het maatschappelijk belang. Dat leidt voor de burger uiteindelijk tot lagere kosten voor tal van voorzieningen.
De aandeelhouders hebben zeggenschap in BNG Bank via het stemrecht op de aandelen die zij bezitten (een stem per aandeel van EUR 2,50).
Bestuurlijk belang
Beschrijving bestuurlijk belang
Stemrecht in de algemene vergadering van aandeelhouders.
Stemverhouding
0,04%
Afgesproken prestaties
Geen specifieke afgesproken prestaties.
Risico's beleidsmatig
Omdat het een belang in een N.V. betreft zijn de financiële risico’s beperkt tot het ingelegde aandelenkapitaal. Verder bestaat voor onze gemeente het risico dat BNG een lager dividend uitkeert dan in de begroting van onze gemeente is opgenomen. Ook dit risico is beperkt, aangezien BNG streeft naar een zo stabiel mogelijk dividenduitkeringspercentage en de huidige kapitalisatie van de bank, zoals gereflecteerd door de leverage ratio en de solvency ratio, substantieel boven de interne en externe vereisten ligt.
Indicatoren 2026
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
N.v.t. |
42% (2025) |
N.v.t. |
N.v.t. |
Financiën 2026
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2025
|
Bijdrage 2026
|
|
Geen specifieke bijdrage |
Geen specifieke bijdrage |
Eigen vermogen begin en einde jaar
|
1-1-2026
|
31-12-2026
|
|
€ 4.863 miljoen |
Nog niet bekend |
Vreemd vermogen begin en einde jaar
|
1-1-2026
|
31-12-2026
|
|
€ 101.708 miljoen |
Nog niet bekend |
Financieel resultaat lopend jaar
|
2025 |
Verwacht resultaat 2026
|
|
€ 101 miljoen |
Positief saldo |
Marktontwikkelingen
BNG heeft in de eerste helft van 2026 een nettowinst van EUR 101 miljoen gerealiseerd. De vraag naar financiering nam sterk toe en BNG verstrekte € 7,3 miljard aan nieuwe langlopende leningen, ruim meer dan de € 5,3 miljard in dezelfde periode van 2025. Ook zette de bank belangrijke stappen in de uitvoering van haar strategie Route naar Meer Meerwaarde, onder meer met de succesvolle introductie van de groene lening voor woningcorporaties. Daarmee levert BNG opnieuw een essentiële bijdrage aan de realisatie van de publieke investeringsopgaven in een periode van geopolitieke spanningen, economische onzekerheid en beweeglijke financiële markten. Het renteresultaat laat een gezonde stijging zien. De winst is desondanks gedaald als gevolg van een fors negatief resultaat financiële transacties. De kapitaal- en liquiditeitspositie van de bank bleef onverminderd sterk.
Voor de tweede helft van 2026 verwacht BNG dat geopolitieke en economische onzekerheden aanwezig blijven en dat de financiële markten volatiel blijven. Tegelijkertijd blijft de vraag naar financiering vanuit klanten naar verwachting hoog en beschikt BNG over een robuuste fundingpositie, een sterke balans en ruime liquiditeitsbuffers. Juist in tijden van onzekerheid is het de rol van de BNG om stabiliteit en vertrouwen te bieden en noodzakelijke investeringen wél mogelijk te blijven maken. Met de sterke marktpositie, solide financiële basis en duidelijke strategische missie blijft de BNG investeren in de organisatie. Zo helpt de bank om cliënten te helpen hun maatschappelijke opgaven te realiseren. Zo bouwen we samen aan meer sociale en groene meerwaarde voor Nederland.
Stedin
Terug naar navigatie - Verbonden partijen - StedinOpenbaar belang
Stedin Holding N.V. heeft de wettelijke taak om energieleveringen te waarborgen door middel van haar netwerk van kabels en leidingen. Stedin beheert en onderhoudt de energienetten in het grootste deel van Zuid-Holland, Utrecht en Zeeland.
Bestuurlijk belang
Beschrijving bestuurlijk belang
De aandeelhouders van de structuurvennootschap Stedin Holding N.V. zijn een groot aantal gemeenten in Zuid-Holland, Friesland, Noord-Brabant, Noord-Holland en de Nederlandse Staat.
De gemeente Nissewaard bezit circa 1,88% (106.140 stuks) van de gewone aandelen Stedin. In 2021 heeft de gemeente circa 2,14% (8.903 stuks) van het nieuw uitgegeven cumulatief preferente aandelenkapitaal verworven.
Per 8 december 2023 zijn 671.754 gewone aandelen en één aandeel N1 uitgegeven aan de Staat. Daarnaast is één aandeel N2 uitgegeven aan de gemeente Rotterdam. De N1 en N2 aandelen zijn niet-winstdelend en geïntroduceerd om enerzijds de Nederlandse Staat (N1-aandeelhouder) en anderzijds de gemeente Rotterdam (N2-aandeelhouder) als vertegenwoordiger van de Aandeelhouderscommissie bijzondere zeggenschap te kunnen laten uitoefenen bij specifieke besluiten.
Stemverhouding
circa 1,90%
Afgesproken prestaties
Met Stedin Holding is de gemeente Nissewaard geen specifieke prestaties overeengekomen.
Risico's beleidsmatig
Als gevolg van de energietransitie groeit de elektriciteitsvraag sneller dan het net kan worden uitgebreid. Stedin investeerde in het eerste halfjaar van 2026 €710 miljoen in uitbreiding en versterking van het energienet, een stijging van 16% ten opzichte van dezelfde periode in 2025. De vrije kasstroom van Stedin is structureel negatief. Stedin heeft publiekelijk aangegeven dat zij in gesprek is met haar aandeelhouders over de invulling van de toekomstige kapitaalbehoefte. In dat kader is het reëel dat het dividendbeleid van Stedin in de komende jaren wordt aangepast. Het risico dat Stedin een lager dividend uitkeert dan in de begroting is opgenomen, is ten opzichte van voorgaande jaren toegenomen. De begroting houdt rekening met dit risico door een behoedzame raming van de dividendopbrengsten.
Daarnaast bestaat het risico dat aandeelhouders worden gevraagd aanvullend kapitaal te verstrekken. De omvang en het tijdstip hiervan zijn op dit moment nog niet bekend. De gemeente volgt de ontwikkelingen in de Aandeelhouderscommissie en zal de raad informeren zodra de financiële consequenties voor Nissewaard voldoende helder zijn.
Tot slot bestaat het risico op waardevermindering (afboeking) van de deelname in de verbonden partij. Stedin kent een solide financiële positie. De onderneming heeft in 2026 succesvol financiering aangetrokken op de kapitaalmarkt, hetgeen het vertrouwen van de financiële markten in de onderneming bevestigt.
Indicatoren 2026
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
N.v.t. |
42,9% (2024) |
N.v.t. |
N.v.t. |
Financiën 2026
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2025
|
Bijdrage 2025
|
|
N.v.t. |
N.v.t. |
Eigen vermogen begin en einde jaar
|
1-1-2025
|
31-12-2025
|
|
€ 3.370 miljoen |
Nog niet bekend |
Vreemd vermogen begin en einde jaar
|
1-1-2025
|
31-12-2025
|
|
€ 5.704 miljoen |
Nog niet bekend |
Financieel resultaat lopend jaar
|
2024
|
Verwacht resultaat 2025 |
|
€ 158 miljoen |
Positief saldo |
Marktontwikkelingen
De energietransitie en de toenemende elektrificatie van woningen, industrie en mobiliteit bepalen de marktontwikkeling voor Stedin. De vraag naar elektriciteit groeit sneller dan het net kan worden uitgebreid. In 2026 is voor het eerst zichtbaar geworden dat ook huishoudens in het verzorgingsgebied van Stedin op een wachtlijst terechtkomen voor een nieuwe of zwaardere aansluiting en in delen van Utrecht geldt een aansluitpauze. Sinds 1 juli 2026 werken de regionale netbeheerders met een geïntegreerde wachtlijst voor groot- en kleinverbruikers en wordt schaarse capaciteit verdeeld volgens het maatschappelijk prioriteringskader van de ACM. Stedin zet naast uitbreiding van het net in op het beter benutten van bestaande capaciteit, onder meer door het inzetten van flexibel vermogen bij bedrijven en het slimmer gebruiken van bestaande aansluitingen. Omdat de kosten voor het aanleggen, onderhouden, verzwaren en financieren van het energienet sterk toenemen, stijgen de nettarieven. Per 2027 is de reguleringsmethode van de ACM gewijzigd van maatstafconcurrentie naar een cost-plus systematiek, waarmee netbeheerders meer ruimte krijgen om tijdig te investeren. Gelet op de gevolgen hiervan voor klanten blijft er aanzienlijke aandacht voor het voorkomen van netcongestie en het versnellen van de energietransitie.
NV Reinis
Terug naar navigatie - Verbonden partijen - NV ReinisOpenbaar belang
- Ten algemenen nutte werkzaam te zijn op het gebied van de verwijdering van afval binnen met name het grondgebied van de gemeente Nissewaard en de daarop aansluitende regio.
- Het reinigen van de openbare ruimte, evenals de buitenruimte bij bedrijven.
- Te voorzien in de behoeften aan andere diensten of het verrichten van ondersteunende activiteiten op het gebied van afvalinzameling.
- Het verlenen van facilitaire diensten, daaronder uitdrukkelijk begrepen het verlenen van diensten aan derden.
Voorts al wat met het vorenstaande verband houdt of daartoe dienstig is, alles op te nemen in de ruimste zin van het woord.
Bestuurlijk belang
De gemeente Nissewaard is samen met de gemeente Voorne aan Zee aandeelhouder. Het bestuur bestaat uit 2 leden met een gezamenlijke vertegenwoordiging van de vennootschap. De Raad van commissarissen heeft 3 leden.
Met ingang van 1 januari 2026 is Voorne aan Zee besloten toegetreden als nieuwe aandeelhouder van Reinis N.V. Deze toetreding heeft ertoe geleid dat Nissewaard en Voorne aan Zee beide 50% aandeelhouder zijn.
Stemverhouding
50%
Afgesproken prestaties
De operationele afspraken met N.V. Reinis worden in een dienstverleningsovereenkomst vastgelegd. De huidige overeenkomst loopt eind 2030 af.
Risico's beleidsmatig
De kosten voor afvalverbranding zijn voor een groot deel afhankelijk van de verschuldigde afvalstoffenbelasting. Deze afvalstoffenbelasting werkt door in de kostprijs van Reinis. Het belang van afvalscheiding en recycling is derhalve groot.
De wisselende opbrengsten voor gescheiden afvalstromen (monostromen) maken het resultaat op de langere termijn minder voorspelbaar (circa 4% van het totale resultaat).
Indicatoren 2026
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
N.v.t. |
54% (2025) |
N.v.t. |
N.v.t. |
Financiën 2026
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2025
|
Bijdrage 2026
|
|
N.v.t., wel betaling voor diensten. |
N.v.t., wel betaling voor diensten. |
Eigen vermogen begin en einde jaar
|
1-1-2026
|
31-12-2026
|
|
€ 3,8 miljoen |
Nog niet bekend |
Vreemd vermogen begin en einde jaar
|
1-1-2026
|
31-12-2026
|
|
€ 3,2 miljoen |
Nog niet bekend |
Financieel resultaat lopend jaar
|
2025
|
Verwacht resultaat 2026
|
|
€ 877.399 |
Positief saldo |
Marktontwikkelingen
De ontwikkelingen in de markt liggen op het gebied van verregaande afvalscheiding en het herwinnen van grondstoffen uit het opgehaalde afval. Daarnaast zal vanaf 2027 de CO2-heffing voor afvalverbrandingsinstallaties jaarlijks oplopen. Dit zal tot resultaat hebben dat de kosten fors toenemen.
Gemeenschappelijk bezit Evides
Terug naar navigatie - Verbonden partijen - Gemeenschappelijk bezit EvidesOpenbaar belang
Op betrouwbare, veilige en maatschappelijke verantwoorde wijze leveren van drink- en industrieel- water en daaraan gerelateerde producten aan particuliere en zakelijke klanten.
Bestuurlijk belang
Beschrijving bestuurlijk belang
Evides Waterbedrijf N.V. kent momenteel twee aandeelhouders: B.V. Gemeenschappelijk Bezit Evides (GBE) en GBE Aqua B.V. Beide vennootschappen bezitten 50% van de aandelen in Evides. De aandeelhouders van GBE zijn 15 Zuid-Hollandse gemeenten. GBE Aqua B.V. heeft als aandeelhouders de provincie Zeeland, de 13 Zeeuwse gemeenten en de gemeenten Woensdrecht, Bergen op Zoom en Goeree-Overflakkee.
De gemeente Nissewaard bezit circa 4,4% van de aandelen in GBE en heeft daarmee indirect een belang van circa 2,2% in Evides Waterbedrijf N.V.
In 2026 is een voorstel voorbereid om de aandeelhoudersstructuur van Evides per 1 januari 2027 te vereenvoudigen. Het voorstel houdt in dat GBE en GBE Aqua B.V. hun aandelen in Evides overdragen aan hun achterliggende publieke aandeelhouders en vervolgens worden ontbonden. Nissewaard wordt daarmee rechtstreeks aandeelhouder van Evides Waterbedrijf N.V. Het belang, stemrecht en dividendrecht van Nissewaard blijven daarbij materieel ongewijzigd op circa 2,2%. Ter vervanging van de voorbereidende rol van de twee holdings wordt voorzien in een Aandeelhouderscommissie met een adviserende rol richting de aandeelhouders. De definitieve wijziging is afhankelijk van de formele besluitvorming door de aandeelhouders in het najaar van 2026.
Stemverhouding binnen Evides N.V.
2,2%
Afgesproken prestaties
Geen specifieke prestaties afgesproken.
Risico's beleidsmatig
Voor onze gemeente bestaat het risico dat Evides een lager dividend uitkeert dan in de begroting van onze gemeente is opgenomen. De activiteiten van Evides zijn kapitaal- en onderhoudsintensief. Met het oog op de omvangrijke investeringsagenda, houdt de financieringsbehoefte de komende jaren nog aan. Er moet derhalve in de toekomst rekening gehouden worden met een extra winstinhouding of lager dividend in het kader van de investeringsagenda. Daarnaast bestaat het risico op waardevermindering (afboeking) van de deelname in de verbonden partij. Evides kent een degelijke financiële- en vermogenspositie, hetgeen een afboeking niet waarschijnlijk maakt.
Indicatoren 2026
|
Netto schuldquote
|
Solvabiliteitsratio
|
Structurele exploitatieruimte
|
Weerstandsvermogen
|
|
N.v.t. |
43,6% (2025, Evides NV) |
N.v.t. |
N.v.t. |
Financiën 2026
Financiële bijdrage Gemeente Nissewaard
|
Bijdrage 2025
|
Bijdrage 2026
|
|
N.v.t. |
N.v.t. |
Eigen vermogen begin en einde jaar Evides N.V.
|
1-1-2026
|
31-12-2026
|
|
€ 681,7 miljoen |
nog niet bekend |
Vreemd vermogen begin en einde jaar Evides N.V.
|
1-1-2026
|
31-12-2026
|
|
€ 869,8 miljoen |
nog niet bekend |
Financieel resultaat lopend jaar Evides N.V.
|
2025
|
verwacht resultaat 2026
|
|
€ 62,2 miljoen |
positief |
Marktontwikkelingen
Bronbescherming en duurzaam waarde creëren (circulaire watertoepassingen) zijn belangrijke ontwikkelingen in de markt.
De drie strategische thema's van Evides van 2025 tot 2029 zijn:
- Klanten bedienen met duurzame waterdiensten op maat;
- Leveren van water, altijd en van betrouwbare kwaliteit;
- Aantrekkelijk zijn voor iedereen die bij en met ons werkt.
De omzet van Evides is vooral afhankelijk van de afzetontwikkeling en het resultaat van eventuele niet voorziene kostenontwikkelingen. Daarnaast zal het rendement mede afhankelijk zijn van
de mate waarin Evides in staat is de investeringsopgave te realiseren.
Stichtingen en verenigingen
Terug naar navigatie - Verbonden partijen - Stichtingen en verenigingenStichting CJG Rijnmond
Terug naar navigatie - Verbonden partijen - Stichting CJG RijnmondOpenbaar belang
De gemeenten zijn verantwoordelijk voor de uitvoering van de jeugdgezondheidszorg (JGZ) binnen het kader van de Wet publieke gezondheid (Wpg). Namens twaalf gemeenten in de regio Rotterdam heeft Stichting CJG Rijnmond de opdracht gekregen om de JGZ uit te voeren. De uitvoering vindt plaats in opdracht van de Raad voor het Publiek Belang (RvhPB), waarin de gemeenten gezamenlijk zijn vertegenwoordigd.
Voor de jaarlijkse subsidie, die Nissewaard levert, voert CJG Rijnmond de volgende maatschappelijke opdracht uit:
- Het verrichten en coördineren van jeugdgezondheidszorg, meer in het bijzonder opvoed- en gezinsondersteuning tussen -9 maanden en 19 jaar.
- Het oprichten en in stand houden van 1 of meer CJG's (indien de opdracht van de betrokken gemeente zich daartoe uitstrekt).
- Het verrichten van al hetgeen dat met vorenstaande verband houdt of daartoe dienstig kan zijn.
De omvang van het vigerende basistakenpakket wordt steeds voor 4 jaar vastgesteld en geldt voor 2024-2027. Naast dit basistakenpakket voert CJG Rijnmond ook het aanvullend pakket uit. Hierover worden afzonderlijke afspraken gemaakt met de deelnemende gemeenten. Voor Nissewaard is dit maatwerk op het gebied van preventie. Voornamelijk op opvoedondersteuning (b.v. stevig ouderschap) en vroegsignalering als prenataal huisbezoek, pedagoog, etc. De invulling van het aanvullend pakket wordt elk jaar zo nodig aangepast naar de vraagstukken die leven in Nissewaard.
Eind 2023 is een ketenaanpak opgeleverd vanuit het Gezond en Actief Leven Akkoord (GALA) voor Kansrijke Start. Vanuit het landelijke actieprogramma Kansrijke Start zal gemeente Nissewaard toewerken naar een lokale coalitie t.b.v. de eerste 1.000 dagen van een kind. Door gericht te werken aan verbinding tussen het medische (kraamzorg, verloskundigen en geboortezorg) en sociale (jeugdgezondheidszorg, voorscholen en primair onderwijs) systeem van ouders kunnen we effectiever inzetten op vroegsignalering en het voorkomen van problemen bij opvoeding en opgroei vraagstukken.
Daarnaast neemt de gemeente deel aan de ketenaanpak Kind naar Gezond Gewicht (KnGG). Binnen deze aanpak treedt het Centrum voor Jeugd en Gezin (CJG) op als centraal zorgverlener. Dit betekent dat het CJG de betrokken partijen rondom het kind met elkaar verbindt en het proces rondom de ondersteuning en begeleiding coördineert. Het CJG biedt daarnaast zelf begeleiding aan kinderen met licht overgewicht en hun ouders/verzorgers. Op deze manier wordt ingezet op een integrale aanpak, waarbij niet alleen aandacht is voor het gewicht van het kind, maar ook voor de achterliggende factoren en de bredere leefomgeving.
Bestuurlijk belang
Beschrijving bestuurlijk belang
De gemeente Nissewaard wordt voor de duur van de zittingsperiode van het College in de RvhPB vertegenwoordigd door een lid en een plaatsvervangend lid. De Raad bestaat uit 12 leden.
Stemverhouding
Bij het nemen van besluiten door de RvhPB brengen de leden voor de gemeente die zij vertegenwoordigen ieder één stem uit. Bij het Basistakenpakket en de begroting is unanimiteit leidend. Bij alle andere onderwerpen wordt bij het staken van stemmen teruggevallen op inwonersaantallen.
Afgesproken prestaties
- Bereikbaarheid van kinderen in Nissewaard van 95%.
- Signaalfunctie voor opschaling naar jeugdhulp per gebied (ernst taxatiemodel).
- Verbetering inzet op VVE (voorschoolse en vroegschoolse educatie) en implementatie aanpassingen.
- Inzet van JGZ op scholen waarbij zij onderdeel uitmaken van de zorgstructuur op school.
Risico's beleidsmatig
- Samenwerking met 12 gemeenten binnen de RvhPB is een uitdaging. De belangen liggen niet altijd op een lijn, maar de behoefte om de transformatie (zorginhoudelijk en financieel) te laten slagen is groot. Dat maakt het noodzakelijk om gezamenlijk compromissen te sluiten. Nissewaard zet steeds in op regionale besluitvorming, die onze lokale ambities ondersteunt.
- Inzet op verbinding tussen jeugdgezondheidszorg en transformatieagenda van de gemeenschappelijke regeling jeugdhulp Rijnmond is van belang t.b.v. vroegtijdig signaleren en effectievere op- en afschaling bij inzet van hulp. Het complexe geheel van het aantal gemeenten én partners maakt dat sturing regionaal vertragend kan werken op de praktische uitvoering en resultaten pas op langere termijn zichtbaar zijn.
- De omvang van subsidies vanuit de deelnemende gemeenten voor maatwerk c.q. preventie is onzeker. Dit, als gevolg van kortingen vanuit het Rijk op de jeugdhulp. Bij lagere vaststelling van de subsidie kan het lastig zijn voor CJG Rijnmond om de personele bezetting en kosten in overeenstemming te brengen met de beschikbare middelen.
- Het eigen vermogen staat onder druk en dreigt onvoldoende te worden om grote tegenvallers in de exploitatie op te vangen. Dit hangt samen met hogere loonkosten door landelijke kostenontwikkelingen en grilligheid van overheidsmaatregelen, die verhoging van premies voor sociale lasten of belastingen (bijvoorbeeld BTW) veroorzaken. Hierdoor kunnen tekorten in de exploitatie ontstaan, immers CJG Rijnmond is een organisatie zonder winststreven (OZW).
Indicatoren 2027
|
Netto schuldquote*
|
Solvabiliteit*
|
Structurele exploitatieruimte*
|
Ratio Weerstandsvermogen*
|
|
N.v.t. |
22,7% |
N.v.t. |
1,0 |
* O.b.v. jaarstukken 2025 Stichting CJG Rijnmond. Begroting 2027 Stichting CJG Rijnmond was medio september 2026 nog niet beschikbaar.
Financiën 2027
Financiële bijdrage Gemeente Nissewaard*
|
Bijdrage 2027 |
|
· Subsidieaanvraag 2027 CJG Rijnmond bedraagt € 3.419.372*
|
* De subsidieverlening 2027 aan CJG Rijnmond moet nog plaatsvinden. De subsidieaanvraag 2027 van Stichting CJG Rijnmond bedraagt € 3.419.372. Deze aanvraag omvat enerzijds de uitvoering van het basistakenpakket jeugdgezondheidszorg incl. huisvesting, rijksvaccinatieprogramma, communicatie en service en contact en anderzijds het aanvullend preventief pakket. De kosten voor het basistakenpakket jeugdgezondheidszorg en het rijksvaccinatieprogramma worden berekend o.b.v. de kindaantallen volgens CBS per 1-1-2026.
Eigen vermogen begin en einde jaar*
|
1-1-2026
|
31-12-2026 |
|
€ 2.418.554 |
Nog niet bekend |
* O.b.v. Jaarstukken 2025 Stichting CJG Rijnmond. Begroting 2027 Stichting CJG Rijnmond was medio september 2026 nog niet beschikbaar.
Vreemd vermogen begin en einde jaar*
|
1-1-2026
|
31-12-2026
|
|
€ 8.258.747 |
Nog niet bekend |
* O.b.v. Jaarstukken 2025 Stichting CJG Rijnmond. Begroting 2027 Stichting CJG Rijnmond was medio september 2026 nog niet beschikbaar.
Financieel resultaat lopend jaar*
|
Resultaat 2025
|
Verwacht resultaat 2026 |
|
- € 305.644 |
Negatief** |
* O.b.v. Jaarstukken 2025 Stichting CJG Rijnmond. Begroting 2027 Stichting CJG Rijnmond was medio september 2026 nog niet beschikbaar.
** O.b.v. Jaarstukken 2025 Stichting CJG Rijnmond pag. 60 'Vooruitblik financiële cijfers 2026'
Marktontwikkelingen
- Het Rijksvaccinatieprogramma (RVP) is gewijzigd door aanpassingen in het vaccinatieschema. Deze aanpassingen gaan in per 1 januari 2026. De dienstverlening van het CJG zal aangepast worden aan de nieuwe regeling en er zal een ''overgangsregeling'' worden geïmplementeerd om alle kinderen te voorzien van de juiste vaccinaties.
- Aangezien uit onderzoek bleek dat de beschikbare middelen ontoereikend waren voor de uitvoering van het wettelijke basispakket jeugdgezondheidszorg is de kindprijs voor de 12 gemeenten opgehoogd. Voor Nissewaard is dit verwerkt in PPN 2027 met een verhoging van het budget CJG Jeugdgezondheidszorg vanaf 2027 met € 270.000.
- Het programma CJG Next is een programma voor doorontwikkeling van de dienstverlening van CJG Rijnmond. Het programma bevindt zich in de implementatiefase en bestaat uit drie pijlers:
- Het Kader Verantwoorde Zorg
- De Signalerings-en taxatiemethodiek
- Vernieuwing van Producten en diensten
- CJG Pro gaat over de professional van de toekomst. Met CJG Pro wordt de vertaalslag gemaakt van het (toekomstig) dienstenaanbod naar de professionals die in de toekomst nodig zijn om de dienstverlening op een duurzame manier te blijven bieden aan ouders en kinderen. En daarbij het hoofd te bieden aan allerlei ontwikkelingen die van invloed zijn op de toekomst van werk binnen CJG Rijnmond.
- Vanaf april 2025 is het Peuterconsult toegevoegd aan het aanbod van het CJG. Dit consult wordt flexibel ingezet, onder andere ter ondersteuning van het verstrekken van een VVE-indicatie. Met deze uitbreiding beoogt het CJG meer kinderen met een (risico op) taalachterstand tijdig te signaleren en hen een VVE-indicatie toe te kennen, zodat zij deze op tijd kunnen verzilveren.
Grondbeleid
Terug naar navigatie - - GrondbeleidInleiding
Terug naar navigatie - Grondbeleid - InleidingIn deze paragraaf wordt een beknopte weergave gegeven van de uitvoering van het grondbeleid van de gemeente Nissewaard.
Visie op grondbeleid
Terug naar navigatie - Grondbeleid - Visie op grondbeleidDe gemeente Nissewaard wil middels het grondbeleid maximaal kunnen sturen op de realisatie van ruimtelijke doelstellingen voor de stad en de dorpskernen binnen de gemeente. Dit wil de gemeente bereiken door enerzijds actief in de ruimtelijke ontwikkelingen te participeren en anderzijds door faciliterend initiatieven van marktpartijen te ondersteunen.
Uitvoering grondbeleid
Terug naar navigatie - Grondbeleid - Uitvoering grondbeleidAfhankelijk van grondposities, marktontwikkelingen en beoogde ontwikkelprogramma’s wordt een strategische keuze gemaakt voor een actief of meer faciliterend grondbeleid. Wanneer een actief grondbeleid wordt gevoerd wordt projectmatig gewerkt aan realisatie van een project, waarbij gronduitgifte plaatsvindt tegen marktconforme uitgifteprijzen. Bij faciliterend grondbeleid streeft de gemeente naar het afsluiten van anterieure overeenkomsten met de ontwikkelende partijen, waardoor het gemeentelijk kostenverhaal vooraf is verzekerd.
De gronden in eigendom van de gemeente zijn te zijner tijd voor ontwikkeling bestemd. De eisen en regels omtrent de administratieve vastlegging van kosten en opbrengsten die aan een ontwikkeling zijn verbonden zijn vastgelegd in het Besluit Begroting en Verantwoording (BBV).
Prognose van de resultaten
Terug naar navigatie - Grondbeleid - Prognose van de resultatenHet resultaat van de grondexploitaties wordt berekend op contante waarde. Dit houdt in dat het toekomstige eindsaldo van een project (het resultaat van alle kosten en opbrengsten, rente- en prijseffecten, uitgezet in tijd) wordt verdisconteerd tot de waarde per 1 januari van het peiljaar. Het peiljaar dat in de jaarrekening 2025 wordt gehanteerd is 1 januari 2026. In het bepalen van de contante waarde wordt rekening gehouden met 2% kostenstijging, 2% opbrengstenstijging en een rentelast van 0,77%. Conform de BBV-vereisten wordt een discontovoet van 2% gehanteerd.
In de grondexploitaties wordt een inschatting gemaakt van alle kosten in het bouw- en woonrijpmaken van de verschillende locaties, inclusief kosten van ambtelijke inzet, ten opzichte van de toekomstige uitgifteprijzen voor het gewenste bouwprogramma.
De totale boekwaarde (geïnvesteerd vermogen) van de lopende grondexploitaties bedraagt per 1 januari 2026 in totaal € 26,55 miljoen.
|
Complex |
Boekwaarde |
|
|
per 1-1-2026 |
|
21 Nico de Regtplein |
-158.000 |
|
36 Kreken van Nibbeland |
-6.813.000 |
|
37 Krekenbos |
-3.608.000 |
|
44 Postzegelplannen |
519.000 |
|
61 Heijwegenlaan |
439.000 |
|
76 Heer&Meester |
-5.000 |
|
89 De Elementen |
36.172.000 |
|
Totaal gronden in exploitatie |
26.546.000 |
Het totaal van alle grondexploitaties (bouwgronden in exploitatie) heeft een resultaat van € 13,37 miljoen negatief op eindwaarde. Hierin zijn alle kosten en opbrengsten, inclusief rente- en prijseffecten doorgerekend tot het einde van de looptijd van een plan. Om de eindwaarden op verschillende momenten in tijd met elkaar te kunnen vergelijken worden de eindwaarden met 2% verdisconteerd tot de peildatum. Dit geeft per 1 januari 2026 een verwacht resultaat van € 10,64 miljoen negatief op contante waarde.
|
Complex |
Eindwaarde |
Contante waarde |
|
|
per 1-1-2026 |
per 1-1-2026 |
|
21 Nico de Regtplein |
112.000 |
109.000 |
|
36 Kreken van Nibbeland |
6.056.000 |
5.707.000 |
|
37 Krekenbos |
3.673.000 |
3.461.000 |
|
44 Postzegelplannen |
3.821.000 |
3.601.000 |
|
61 Heijwegenlaan |
446.000 |
412.000 |
|
76 Heer&Meester |
-126.000 |
-123.000 |
|
89 De Elementen |
-27.351.000 |
-23.810.000 |
|
Totaal gronden in exploitatie |
-13.370.000 |
-10.643.000 |
BBV-boekhoudregels schrijven voor dat voor complexen met een negatief verwacht eindresultaat een voorziening moet worden getroffen ter grootte van het verwachte verlies. Voor complexen met een positief verwacht resultaat moet op basis van de 'percentage-of-completion-methode' tussentijds winst worden genomen. De baten uit winstneming en lasten uit het treffen van een voorziening worden verrekend met de Algemene reserve van de gemeente.
|
Complex |
Contante waarde |
Winstneming/ |
Contante waarde |
|
|
per 1-1-2026 |
voorziening |
incl. winst |
|
|
|
per 1-1-2026 |
/voorz. per 1-1-2026 |
|
21 Nico de Regtplein |
109.000 |
-109.000 |
0 |
|
36 Kreken van Nibbeland |
5.707.000 |
-5.827.000 |
-120.000 |
|
37 Krekenbos |
3.461.000 |
-2.210.000 |
1.251.000 |
|
44 Postzegelplannen |
3.601.000 |
-10.000 |
3.591.000 |
|
61 Heijwegenlaan |
412.000 |
-14.000 |
398.000 |
|
76 Heer&Meester |
-123.000 |
123.000 |
0 |
|
89 De Elementen |
-23.810.000 |
23.810.000 |
0 |
|
Totaal gronden in exploitatie |
-10.643.000 |
15.763.000 |
5.120.000 |
Onderbouwing geraamde winstneming
Terug naar navigatie - Grondbeleid - Onderbouwing geraamde winstnemingBBV-regelgeving schrijft voor dat gemeenten winst moeten nemen in positieve plannen op basis van de percentage-of-completion-methode. Hierin wordt de voortgang van een project gerelateerd aan de realisatie van kosten en opbrengsten ten opzichte van de totale raming.
Per 31-12-2024 was reeds € 6,85 miljoen aan winst uit de complexen genomen. De complexen Nico de Regtplein, Kreken van Nibbeland, Krekenbos, Postzegelplannen en Heijwegenlaan hebben een positief saldo op eindwaarde en komen dus voor winstneming in aanmerking. Uit de percentage-of-completion-berekening volgt dat voor deze complexen € 1,32 miljoen aan winst kan worden genomen. Hiermee komt de totale winstneming uit de complexen uit op € 8,17 miljoen.
|
Geboekte winstneming per 01-01-25 |
6.854.000 |
|
Winstneming complex Nico de Regtplein |
1.000 |
|
Winstneming complex Kreken van Nibbeland |
49.000 |
|
Winstneming complex Krekenbos |
1.246.000 |
|
Winstneming Postzegelplannen |
10.000 |
|
Winstneming complex Heijwegenlaan |
11.000 |
|
Geboekte winstneming per 31-12-25 |
8.171.000 |
Reserves in relatie tot de risico's
Terug naar navigatie - Grondbeleid - Reserves in relatie tot de risico'sGelet op de omvang van de investeringen en de vaak lange looptijd van veel projecten loopt de gemeente risico’s. Risico’s kunnen leiden tot financiële schade, waardoor de beoogde doelstellingen van de gemeente geheel of gedeeltelijk teniet kunnen worden gedaan. Jaarlijks worden de risico’s herzien in het kader van de herziene Nota Grondexploitaties.
Wanneer sprake is van geprognosticeerde verliezen geldt dat hiervoor een voorziening moet worden gevormd op het moment dat deze voorzienbaar en onafwendbaar zijn. Een dergelijke voorziening is niet statisch en zal jaarlijks, dan wel bij planaanpassing, om herziening vragen. De getroffen voorziening moet gelijk zijn aan het negatieve verwachte resultaat op contante waarde van de grondexploitatie van het betreffende complex.
Twee complexen hebben een negatief verwacht resultaat op contante waarde, waarvoor een verliesvoorziening is getroffen. Het resultaat van het complex Heer&Meester valt per 1 januari 2026 € 2.000 negatiever uit ten opzichte van 1 januari 2025. De reeds getroffen verliesvoorziening van dit complex wordt derhalve op basis van de voorschriften met dit bedrag verhoogd. Het complex Elementen is voor € 0,93 miljoen nadelig gemuteerd, waardoor het resultaat van het plan verslechterd. Hiervoor is een aanvullende voorziening van € 0,93 miljoen benodigd. In totaal is per 1 januari 2026 een totale voorziening van € 23,93 miljoen getroffen voor deze twee complexen.
|
Geboekte voorzien per 01-01-25 |
23.002.000 |
|
Voorziening complex Heer&Meester |
2.000 |
|
Voorziening complex Elementen |
930.000 |
|
Geboekte voorziening per 31-12-25 |
23.934.000 |
De belangrijkste risico’s die zich voor de gemeentelijke grondexploitaties kunnen voordoen zijn dalende grondprijzen en stijgende kosten. Deze zijn afhankelijk van veel (externe) factoren, waar de gemeente beperkte sturingsmogelijkheden op heeft. Jaarlijks worden de grondexploitaties zo goed mogelijk afgestemd op de marktsituatie, waardoor deze externe risico’s zoveel mogelijk worden beperkt.
Openbaarheid (Woo)
Terug naar navigatie - - Openbaarheid (Woo)Openbaarheid en transparantie
Terug naar navigatie - Openbaarheid (Woo) - Openbaarheid en transparantieDe Wet open overheid verplicht gemeenten om actief en op verzoek informatie openbaar te maken. Daarnaast vraagt de Woo dat de informatiehuishouding op orde is, zodat informatie duurzaam toegankelijk, vindbaar en zorgvuldig te beoordelen is. In 2027 werken wij verder aan de uitvoering van deze verplichtingen en aan het versterken van de basis voor een transparante overheid. Daarbij sluiten wij aan bij de landelijke fasering, het VNG-meerjarenplan en, zodra beschikbaar, het VNG-uitvoeringsplan.
Voor de actieve openbaarmaking richten wij ons op het verder inrichten en gebruiken van open.nissewaard.nl als centraal toegangspunt. Via dit platform publiceren wij informatie of verwijzen wij door naar plekken waar informatie al openbaar beschikbaar is. In 2027 werken wij verder aan de publicatie van Woo-verzoeken, Woo-besluiten en bijbehorende documenten, de actieve openbaarmaking van de collegeagenda en de voorbereiding van volgende informatiecategorieën. Daarbij houden wij rekening met digitale toegankelijkheid en de vindbaarheid van gepubliceerde informatie.
Ook de passieve Woo vraagt in 2027 nadrukkelijk aandacht. Het aantal Woo-verzoeken neemt toe en verzoeken worden omvangrijker en complexer. Dit brengt risico’s met zich mee voor de tijdige afhandeling, de beschikbare capaciteit en de kwaliteit van het zoek-, beoordelings- en lakproces. Wij blijven daarom inzetten op een zorgvuldig afhandelingsproces, tijdig contact met verzoekers over de afbakening of precisering van verzoeken en betere monitoring van aantallen, aard, omvang, doorlooptijden en knelpunten.
Een informatiehuishouding die op orde is, is hiervoor een belangrijke randvoorwaarde. Als informatie goed wordt opgeslagen, beheerd en teruggevonden, kunnen Woo-verzoeken sneller en zorgvuldiger worden afgehandeld en kan actieve openbaarmaking beter worden uitgevoerd. In 2027 werken wij daarom verder aan het projectplan informatiehuishouding, de opvolging van het verbeterplan naar aanleiding van de archiefinspectie en het planmatig aanpakken van archiefachterstanden. Ook benutten wij signalen uit Woo-verzoeken om te bezien waar openbare informatie beter vindbaar of toegankelijk gemaakt kan worden.
In 2027 treedt ook de nieuwe Archiefwet in werking. Deze wet versterkt de noodzaak om overheidsinformatie vanaf het ontstaan goed te beheren en duurzaam toegankelijk te houden. Daarmee neemt het belang toe van duidelijke werkprocessen, goede opslag, metadata, archivering en tijdige overbrenging. De implementatie van de nieuwe Archiefwet vraagt daarom in 2027 aandacht binnen de bredere aanpak van informatiehuishouding op orde.
Daarnaast zetten wij in op bewustwording binnen de organisatie. Medewerkers moeten bij het opstellen, opslaan en bewaren van informatie rekening houden met mogelijke openbaarmaking. In 2027 wordt de bewustwordingscampagne rondom schrijven voor de openbaarheid en zorgvuldig informatiebeheer uitgerold voor nieuwe én bestaande medewerkers. Ook werken wij aan het aanpassen van formats, zodat transparantie, motivering en openbaarmaking beter aan de voorkant worden meegenomen.
Met de beschikbare Woo-middelen voeren wij deze aanpak gefaseerd uit. Omdat de Woo-opgave meerjarig is en de uitvoering mede afhankelijk is van capaciteit, voorbereiding en landelijke ontwikkelingen, wordt bezien of middelen die in 2026 niet volledig worden ingezet beschikbaar kunnen blijven voor de uitvoering in 2027. Daarmee kunnen de beschikbare middelen gericht worden ingezet voor de versterking van actieve openbaarmaking, passieve Woo, bewustwording en informatiehuishouding.
Nissewaard kiest in deze fase niet voor een voorlopersrol en zet nog niet actief in op betekenisvolle openbaarmaking of het openbaar maken van topdossiers. Deze stap kan later opnieuw worden afgewogen, wanneer de basis beter is ingericht en de uitvoeringspraktijk verder is versterkt.